













आरम्भ चौतारी लघुवित्त वित्तीय संस्था लिमिटेड – प्रथम त्रैमासिक विश्लेषण, आ.व. २०८३/८४
असोज मसान्त २०८३ सम्मको लेखापरीक्षण नभएको विवरण, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र आर्थिक वर्षको अन्त्य (असार मसान्त २०८३) सँग तुलना गरिएको।
सारांश
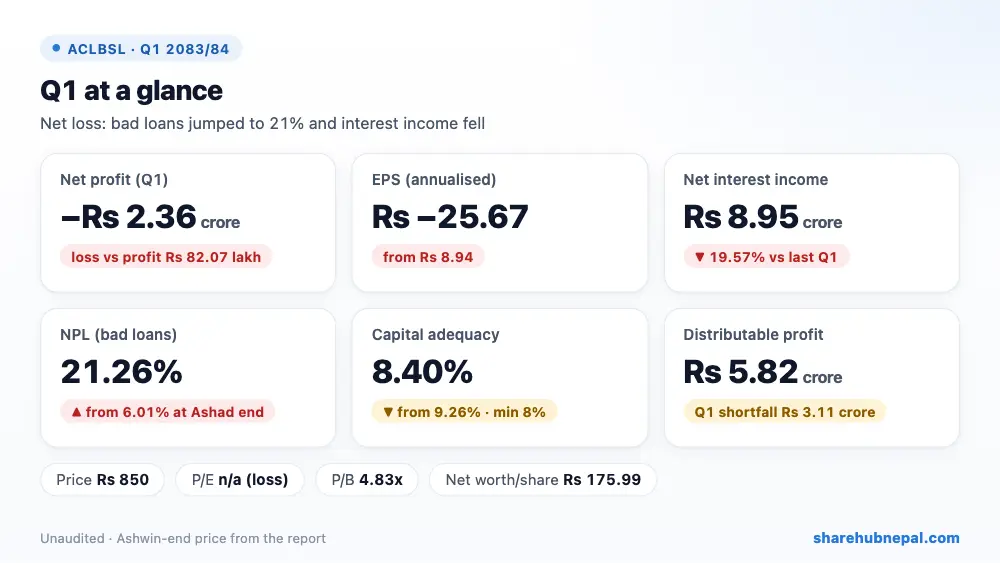
आरम्भ चौतारी लघुवित्त ले यस पहिलो त्रैमासमा रु २.३६ करोड खुद नोक्सानी बेहोरेको छ, गत वर्ष रु ८२.०७ लाख नाफा थियो। प्रति शेयर आम्दानी (EPS) रु -२५.६७ छ, गत वर्ष रु ८.९४ थियो।
गत वर्षको तुलनामा सबैभन्दा ठूलो सहयोग आयकर (+रु ३५.१७ लाख) र कर्मचारी खर्च (+रु ५.२० लाख) बाट भयो, भने सबैभन्दा ठूलो असर खुद ब्याज आम्दानी (−रु २.१८ करोड) ले पार्यो।
आरम्भ चौतारी लघुवित्तले पहिलो त्रैमासमा रु २.३६ करोड खुद नोक्सानी गर्यो, जबकि गत वर्ष यही अवधिमा रु ८२.०७ लाख नाफा थियो। खराब कर्जाबाट ब्याज नउठेकाले ब्याज आम्दानी १५.६४% घट्यो र खुद ब्याज आम्दानी १९.५७% घटेर रु ८.९५ करोड भयो। सँगै कर्जा नोक्सानी व्यवस्था ७९.८३% बढेर रु ३.१६ करोड पुग्यो। NPL असार मसान्तको ६.०१% बाट उक्लिएर २१.२६% पुगेको छ।
| सूचक | प्रथम त्रैमास २०८३/८४ | प्रथम त्रैमास २०८२/८३ | परिवर्तन |
| खुद नाफा | −रु २,३५,६३,६७८ | रु ८२,०६,५३६ | नोक्सानमा |
| खुद ब्याज आम्दानी | रु ८,९५,४९,६९४ | रु ११,१३,३९,६४७ | −१९.५७% |
| खुद शुल्क तथा कमिशन आम्दानी | रु १,२१,८८,४७६ | रु १,२९,६९,००८ | −६.०२% |
| कर्जा नोक्सानी व्यवस्था/(फिर्ता) | रु ३,१६,०४,४०७ | रु १,७५,७४,८६२ | +७९.८३% |
| सञ्चालन नाफा | −रु २,३६,३९,६७८ | रु १,१७,२३,६२२ | नोक्सानमा |
| प्रति शेयर आम्दानी | रु -२५.६७ | रु ८.९४ | – |
| प्रति शेयर नेटवर्थ | रु १७५.९९ | रु १८०.९० | −२.७१% |
| NPL (खराब कर्जा) | २१.२६% | ४.२२% | +१७.०४ अंक |
| पुँजी पर्याप्तता | ८.४०% | ८.३२% | +०.०८ अंक |
१. नाफा कहाँबाट आयो
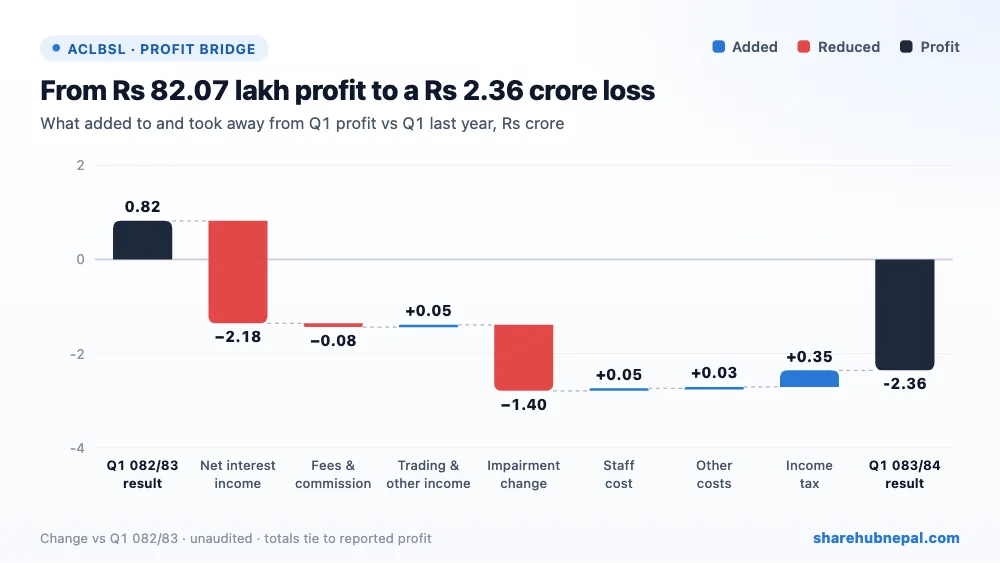
ब्रिज चार्टले गत वर्षको रु ८२.०७ लाख बाट यस वर्षको −रु २.३६ करोड सम्म नतिजा कसरी पुग्यो भन्ने देखाउँछ:
- खुद ब्याज आम्दानी (−रु २.१८ करोड): ब्याज आम्दानी १५.६४% ले घट्यो भने ब्याज खर्च १०.९०% ले घट्यो।
- कर्जा नोक्सानी व्यवस्था (−रु १.४० करोड): बैंकले कर्जा नोक्सानीका लागि रु ३.१६ करोड छुट्यायो, गत वर्ष रु १.७६ करोड थियो।
- आयकर (+रु ३५.१७ लाख): कर रु ० रह्यो, गत वर्ष रु ३५.१७ लाख थियो।
- शुल्क तथा कमिशन (−रु ७.८१ लाख): खुद शुल्क आम्दानी रु १.२२ करोड रह्यो, गत वर्ष रु १.३० करोड थियो।
- कर्मचारी खर्च (+रु ५.२० लाख): कर्मचारी खर्च ०.७५% ले घटेर रु ६.९० करोड पुग्यो।
- ट्रेडिङ तथा अन्य आम्दानी (+रु ४.८५ लाख): ट्रेडिङ आम्दानी र अन्य सञ्चालन आम्दानी मिलाएर।
- अन्य खर्च (+रु ३.०८ लाख): अन्य सञ्चालन खर्च, ह्रास कट्टी र गैर-सञ्चालन शीर्षक मिलाएर।
सजिलो भाषामा: सञ्चालन खर्चले सञ्चालन आम्दानीको ९२.२% लियो, गत वर्ष ७६.५% थियो। कर्जा नोक्सानी व्यवस्थाले सञ्चालन आम्दानीको ३०.९% लियो।
२. वर्षभरिको नाफा
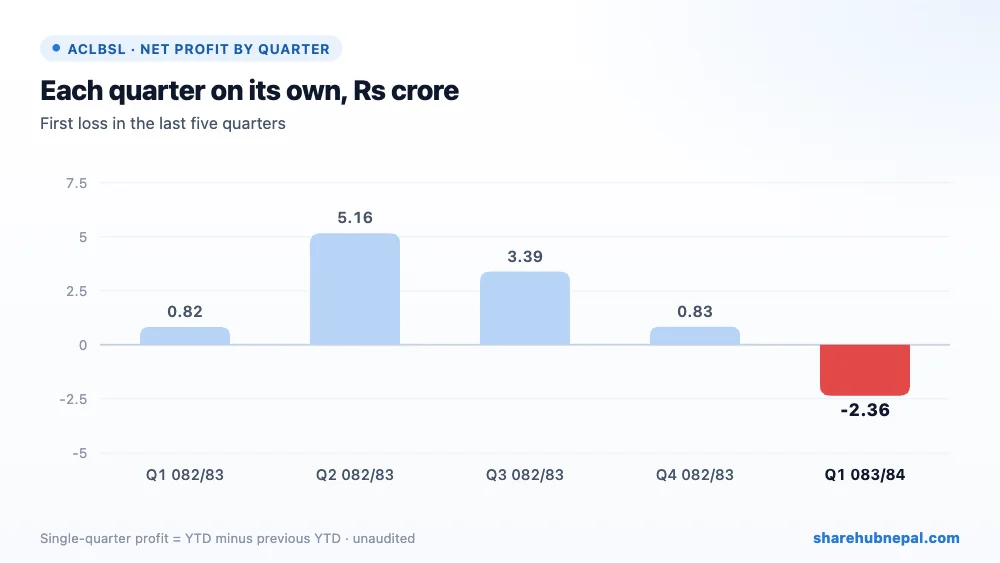
हरेक त्रैमासलाई छुट्टाछुट्टै हेर्दा (वर्षको सुरुदेखिको नाफाबाट अघिल्लो त्रैमाससम्मको नाफा घटाएर): प्रथम त्रैमास २०८२/८३: रु ८२.०७ लाख; दोस्रो त्रैमास २०८२/८३: रु ५.१६ करोड; तेस्रो त्रैमास २०८२/८३: रु ३.३९ करोड; चौथो त्रैमास २०८२/८३: रु ८३.३३ लाख; प्रथम त्रैमास २०८३/८४: −रु २.३६ करोड।
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु ८२.०७ लाख दोस्रोमा रु ५.१६ करोड तेस्रोमा रु ३.३९ करोड र चौथोमा रु ८३.३३ लाख थियो। पछिल्ला पाँच त्रैमासमा यो पहिलो नोक्सानी हो।
३. निक्षेप, कर्जा र तरलता
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| ग्राहकको निक्षेप | रु २,२७,६६,३३,०४९ | रु २,२६,१७,८७,९२८ | +०.६६% |
| ग्राहकलाई कर्जा तथा सापटी | रु ५,७२,६५,२८,४७४ | रु ५,५०,९५,६४,१८३ | +३.९४% |
| नगद तथा नगद सरह | रु ११,४१,४७,९१५ | रु १९,१६,३०,१५७ | −४०.४३% |
| नेपाल राष्ट्र बैंकमा मौज्दात | रु ३,१६,९४,३३१ | रु ३,१६,९४,३३१ | +०.००% |
| लगानी | रु ५,९७,८४६ | रु ५,९७,८४६ | +०.००% |
| कुल सम्पत्ति | रु ६,३०,३१,०१,९६२ | रु ५,९५,०७,७२,९७२ | +५.९२% |
| कुल इक्विटी | रु ६४,६१,४३,४९९ | रु ६६,४१,७६,४९० | −२.७२% |
यस त्रैमासमा निक्षेप ०.६६% ले बढ्यो र ग्राहक कर्जा ३.९४% ले बढ्यो। कर्जा-निक्षेप अनुपात (CD ratio) १०८.८९% छ (गत वर्ष १०८.१६%)।
ब्याजदर: कोषको लागत ६.१०% (गत वर्ष ६.६१%), आधार दर १३.४०% (गत वर्ष १३.४४%), ब्याजदर अन्तर ८.९०% (गत वर्ष ८.३९%)।
यस त्रैमासमा कर्जा ३.९४% बढेर रु ५.७३ अर्ब पुग्यो, जसका लागि मुख्यतः बैंक सापटी बढाइयो (रु २.८३ अर्ब बाट रु ३.०१ अर्ब); निक्षेप ०.६६% मात्र बढेर रु २.२८ अर्ब भयो। नोक्सानीका कारण कुल पुँजी रु ६६.४२ करोड बाट घटेर रु ६४.६१ करोड भयो। प्रतिवेदनमा नुवाकोटको खरानीटार र ओखलढुंगा शाखामा कर्मचारीले रकम अपचलन गरेकोमा मुद्दा दायर गरिएको पनि उल्लेख छ।
४. खराब कर्जा र पुँजी
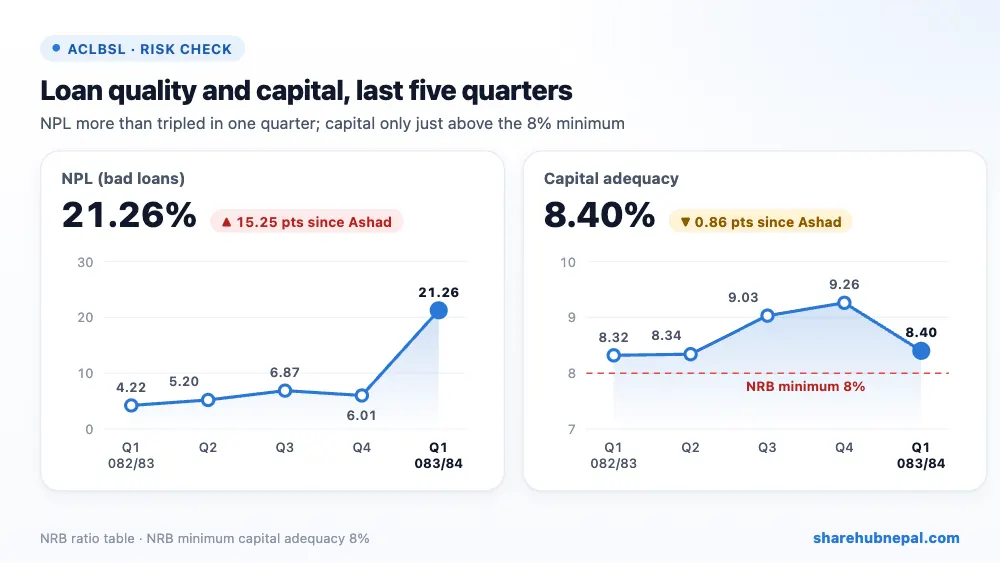
- NPL २१.२६% छ, असार मसान्तमा ६.०१% थियो र गत वर्ष ४.२२%। कर्जा नोक्सानी व्यवस्थाले खराब कर्जाको ११.४८% ढाकेको छ (गत वर्ष १९.४६%)।
- पुँजी पर्याप्तता ८.४०% छ, असार मसान्तमा ९.२६% थियो र गत वर्ष ८.३२%। NRB को न्यूनतम सीमा ८% हो, त्यसैले ०.४० अंकको फरक छ।
- यो कर्जाको गुणस्तरको गम्भीर समस्या हो। NPL २१.२६% पुगेको छ, जुन गत वर्षको ४.२२% को पाँच गुणा र असार मसान्तको ६.०१% भन्दा धेरै बढी हो। व्यवस्थाले खराब कर्जाको ११.४८% मात्र ढाकेकाले अझै ठूलो व्यवस्था गर्नुपर्ने हुन सक्छ। पुँजी पर्याप्तता ८.४०% छ, ८% न्यूनतमभन्दा ०.४० अंक मात्र माथि; थप नोक्सानीले यो न्यूनतमभन्दा तल जान सक्छ।
५. वितरणयोग्य नाफा
| विवरण (रु) | रकम |
| यस त्रैमासको खुद नोक्सानी | (२,३५,६३,६७८) |
| घटाउ: नियामकीय जगेडा | (७५,०३,१२३) |
| पहिलो त्रैमासको वितरणयोग्य नाफा (कमी) | (३,१०,६६,८००) |
| सुरुको सञ्चित नाफा | ८,९२,४५,५२९ |
| असोज मसान्तको वितरणयोग्य नाफा | ५,८१,७८,७२८ |
नोक्सानी र नियामकीय जगेडामा रु ७५.०३ लाख सारेकाले यस त्रैमासमा वितरणयोग्य नाफा रु ३.११ करोड ले ऋणात्मक भयो। कुल वितरणयोग्य नाफा रु ८.९२ करोड बाट घटेर रु ५.८२ करोड भएको छ।
६. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| प्रति शेयर आम्दानी (प्रतिवेदन अनुसार) | रु -२५.६७ |
| प्रति शेयर नेटवर्थ | रु १७५.९९ |
| प्रति शेयर वितरणयोग्य नाफा | रु -३३.८५ |
| असोज मसान्त २०८३ को अन्तिम मूल्य | रु ८५०.०० |
| त्रैमासभरिको मूल्य दायरा | रु ८४०.०० – रु ९६६.१८ |
| मूल्य/बुक भ्यालु (P/B) | ४.८३ गुणा |
रु ८५० मा शेयर प्रति शेयर नेटवर्थको ४.८३ गुणामा छ, जबकि संस्था नोक्सानीमा छ; अर्थपूर्ण P/E छैन।
निष्कर्ष
सकारात्मक पक्ष: कर्जा अझै बढ्दै, कोषको लागत कम (६.६१% बाट ६.१०%), वितरणयोग्य नाफा अझै रु ५.८२ करोड सकारात्मक।
ध्यान दिनुपर्ने पक्ष: ११.४८% मात्र व्यवस्था कभरसहित २१.२६% NPL, खुद नोक्सानी, न्यूनतमभन्दा ०.४० अंक मात्र माथिको पुँजी, कर्मचारी अपचलनका मुद्दा, र नोक्सानीमा रहेको संस्थाका लागि उच्च P/B।
निकै कमजोर त्रैमास हो। खराब कर्जाको उछाल र पातलो पुँजी मुख्य जोखिम हुन्; दोस्रो त्रैमासमा थप नोक्सानी वा पुँजी अपुग हुन्छ कि हेर्नुपर्छ।
कम्पनीको लेखापरीक्षण नभएको पहिलो त्रैमासिक प्रतिवेदनमा आधारित। लेखापरीक्षण वा नियामकको निर्देशनपछि अङ्क परिवर्तन हुन सक्छन्। यो लगानी सल्लाह होइन।

