













आशा लघुवित्त वित्तीय संस्था लिमिटेड – प्रथम त्रैमासिक विश्लेषण, आ.व. २०८३/८४
असोज मसान्त २०८३ सम्मको लेखापरीक्षण नभएको विवरण, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र आर्थिक वर्षको अन्त्य (असार मसान्त २०८३) सँग तुलना गरिएको।
सारांश
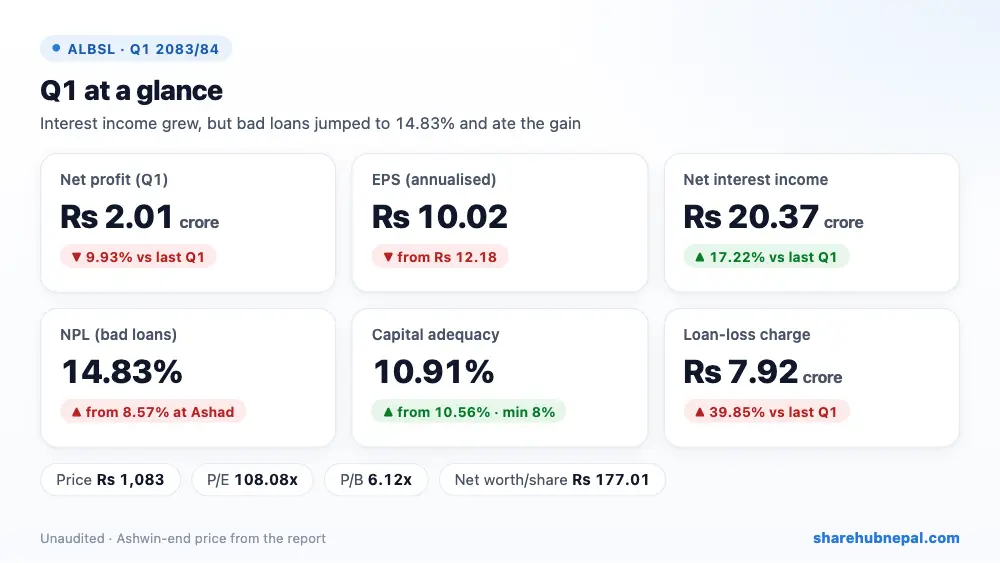
आशा लघुवित्त ले यस पहिलो त्रैमासमा रु २.०१ करोड खुद नाफा कमाएको छ, जुन गत वर्षको सोही त्रैमासको रु २.२३ करोड भन्दा ९.९३% ले कम हो। प्रति शेयर आम्दानी (EPS) रु १०.०२ छ, गत वर्ष रु १२.१८ थियो।
गत वर्षको तुलनामा सबैभन्दा ठूलो सहयोग खुद ब्याज आम्दानी (+रु २.९९ करोड) र आयकर (+रु ९.५० लाख) बाट भयो, भने सबैभन्दा ठूलो असर कर्जा नोक्सानी व्यवस्था (−रु २.२६ करोड) ले पार्यो।
आशा लघुवित्तले पहिलो त्रैमासमा रु २.०१ करोड नाफा कमायो, जुन गत वर्षको रु २.२३ करोड भन्दा ९.९३% कम हो। मूल कारोबार राम्रो रह्यो: ब्याज आम्दानी ५.३४% बढ्यो र ब्याज खर्च ६.६७% घट्यो, त्यसैले खुद ब्याज आम्दानी १७.२२% बढेर रु २०.३७ करोड पुग्यो। तर कर्जा नोक्सानी खर्च ३९.८५% बढेर रु ७.९२ करोड पुग्यो, साथै कर्मचारी खर्च (६.१४%) र अन्य सञ्चालन खर्च (१४.३३%) पनि बढ्यो, त्यसैले सञ्चालन नाफा ९.९७% घट्यो।
| सूचक | प्रथम त्रैमास २०८३/८४ | प्रथम त्रैमास २०८२/८३ | परिवर्तन |
| खुद नाफा | रु २,०१,०५,४७५ | रु २,२३,२२,१०५ | −९.९३% |
| खुद ब्याज आम्दानी | रु २०,३७,२५,६०४ | रु १७,३८,०२,५३५ | +१७.२२% |
| खुद शुल्क तथा कमिशन आम्दानी | रु २,४४,६२,०४० | रु २,३६,८०,३४९ | +३.३०% |
| कर्जा नोक्सानी व्यवस्था/(फिर्ता) | रु ७,९२,१७,८८१ | रु ५,६६,४४,३५४ | +३९.८५% |
| सञ्चालन नाफा | रु २,८६,००,२०५ | रु ३,१७,६७,७७१ | −९.९७% |
| प्रति शेयर आम्दानी | रु १०.०२ | रु १२.१८ | – |
| प्रति शेयर नेटवर्थ | रु १७७.०१ | रु १७५.९१ | +०.६३% |
| NPL (खराब कर्जा) | १४.८३% | १०.३४% | +४.४९ अंक |
| पुँजी पर्याप्तता | १०.९१% | १०.०३% | +०.८८ अंक |
१. नाफा कहाँबाट आयो
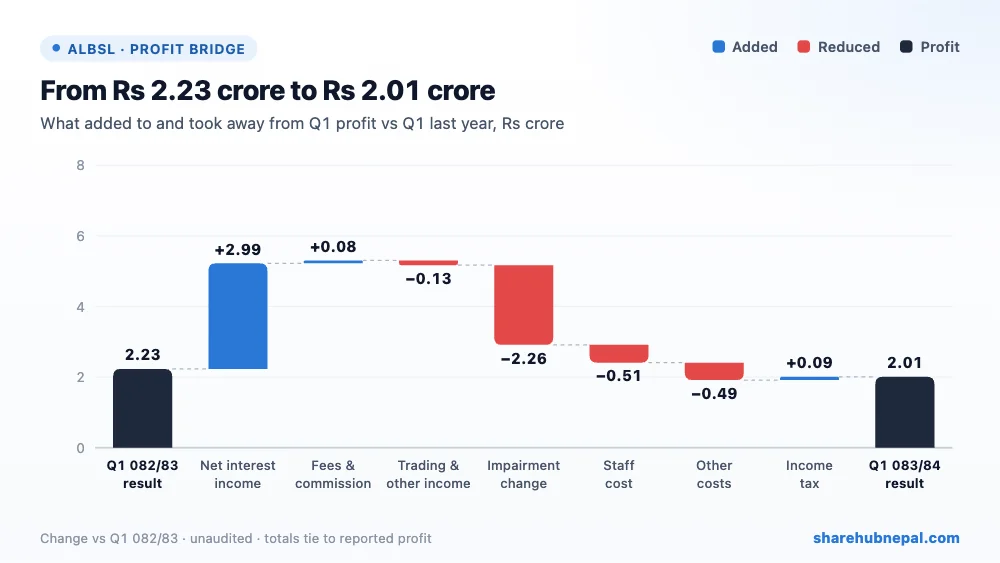
ब्रिज चार्टले गत वर्षको रु २.२३ करोड बाट यस वर्षको रु २.०१ करोड सम्म नतिजा कसरी पुग्यो भन्ने देखाउँछ:
- खुद ब्याज आम्दानी (+रु २.९९ करोड): ब्याज आम्दानी ५.३४% ले बढ्यो भने ब्याज खर्च ६.६७% ले घट्यो।
- कर्जा नोक्सानी व्यवस्था (−रु २.२६ करोड): बैंकले कर्जा नोक्सानीका लागि रु ७.९२ करोड छुट्यायो, गत वर्ष रु ५.६६ करोड थियो।
- कर्मचारी खर्च (−रु ५०.५३ लाख): कर्मचारी खर्च ६.१४% ले बढेर रु ८.७३ करोड पुग्यो।
- अन्य खर्च (−रु ४९.३० लाख): अन्य सञ्चालन खर्च, ह्रास कट्टी र गैर-सञ्चालन शीर्षक मिलाएर।
- ट्रेडिङ तथा अन्य आम्दानी (−रु १३.१५ लाख): ट्रेडिङ आम्दानी र अन्य सञ्चालन आम्दानी मिलाएर।
- आयकर (+रु ९.५० लाख): कर रु ८६.१७ लाख रह्यो, गत वर्ष रु ९५.६७ लाख थियो।
- शुल्क तथा कमिशन (+रु ७.८२ लाख): खुद शुल्क आम्दानी रु २.४५ करोड रह्यो, गत वर्ष रु २.३७ करोड थियो।
सजिलो भाषामा: सञ्चालन खर्चले सञ्चालन आम्दानीको ५३.७% लियो, गत वर्ष ५६.६% थियो। कर्जा नोक्सानी व्यवस्थाले सञ्चालन आम्दानीको ३४.०% लियो।
२. वर्षभरिको नाफा
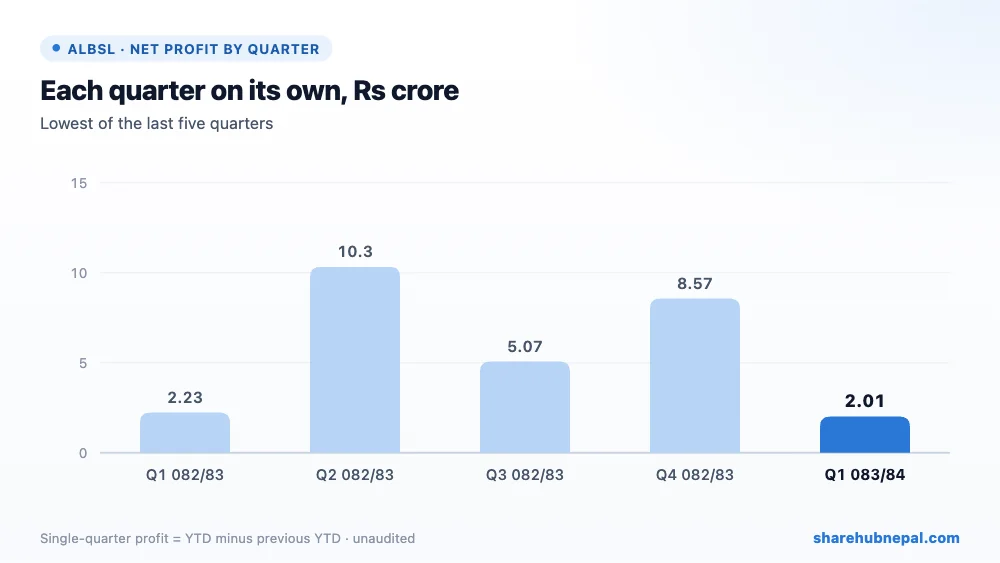
हरेक त्रैमासलाई छुट्टाछुट्टै हेर्दा (वर्षको सुरुदेखिको नाफाबाट अघिल्लो त्रैमाससम्मको नाफा घटाएर): प्रथम त्रैमास २०८२/८३: रु २.२३ करोड; दोस्रो त्रैमास २०८२/८३: रु १०.३३ करोड; तेस्रो त्रैमास २०८२/८३: रु ५.०७ करोड; चौथो त्रैमास २०८२/८३: रु ८.५७ करोड; प्रथम त्रैमास २०८३/८४: रु २.०१ करोड।
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु २.२३ करोड दोस्रोमा रु १०.३३ करोड तेस्रोमा रु ५.०७ करोड र चौथोमा रु ८.५७ करोड थियो। यो पहिलो त्रैमास (रु २.०१ करोड) देखाइएका पाँच त्रैमासमध्ये सबैभन्दा कम हो, र चौथो त्रैमासभन्दा ७६.५३% कम।
३. निक्षेप, कर्जा र तरलता
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| ग्राहकको निक्षेप | रु ३,९१,१५,२९,८११ | रु ३,८१,३७,१७,३३९ | +२.५६% |
| ग्राहकलाई कर्जा तथा सापटी | रु ११,६८,९४,३०,९३५ | रु ११,५९,१८,९३,२२० | +०.८४% |
| नगद तथा नगद सरह | रु ४३,७९,४२,६६१ | रु ५५,२९,४४,४९२ | −२०.८०% |
| नेपाल राष्ट्र बैंकमा मौज्दात | रु ५,४४,८०,५१९ | रु ५,४४,८०,५१९ | +०.००% |
| लगानी | रु ७,१०,००० | रु ७,१०,००० | +०.००% |
| कुल सम्पत्ति | रु १२,३०,४६,३१,०९० | रु १२,३१,४८,३६,३७८ | −०.०८% |
| कुल इक्विटी | रु १,४२,०८,५९,२८३ | रु १,४०,२०,६९,४७९ | +१.३४% |
यस त्रैमासमा निक्षेप २.५६% ले बढ्यो र ग्राहक कर्जा ०.८४% ले बढ्यो। कर्जा-निक्षेप अनुपात (CD ratio) ११६.००% छ (गत वर्ष ११२.१५%)।
ब्याजदर: कोषको लागत ५.९७% (गत वर्ष ७.०१%), आधार दर १०.८३% (गत वर्ष ११.९१%), ब्याजदर अन्तर ८.५३% (गत वर्ष ७.९९%)।
असार मसान्तको तुलनामा कर्जा ०.८४% मात्र बढेर रु ११.६९ अर्ब र निक्षेप २.५६% बढेर रु ३.९१ अर्ब पुगेको छ, भने सापटी २.२१% घटेर रु ६.७१ अर्ब भएको छ। नगद २०.८०% घटेर रु ४३.७९ करोड मा झरेको छ। कुल पुँजी रु १.४२ अर्ब (प्रति शेयर रु १७७.०१) छ, जुन यो त्रैमासमा १.३४% बढेको हो।
४. खराब कर्जा र पुँजी
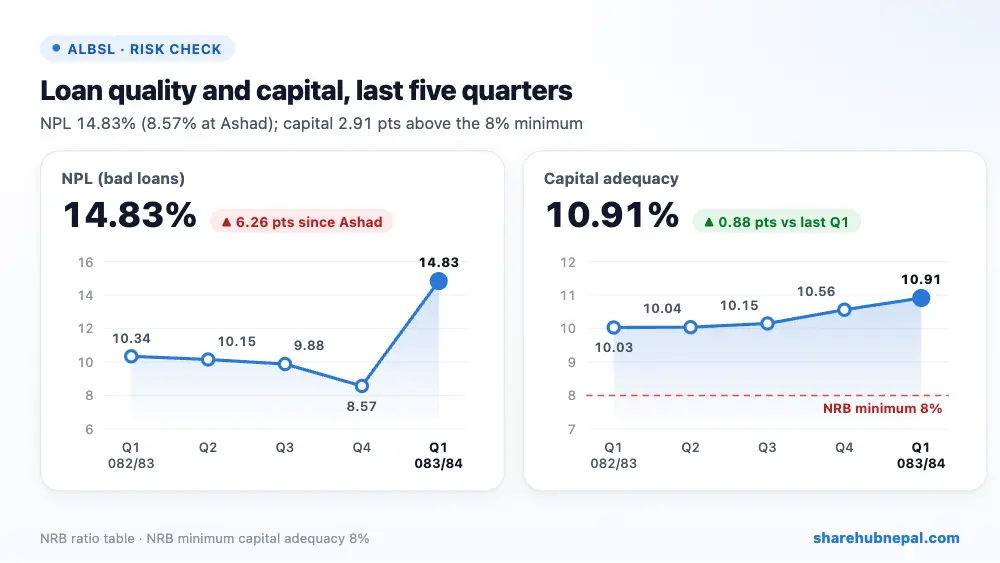
- NPL १४.८३% छ, असार मसान्तमा ८.५७% थियो र गत वर्ष १०.३४%। कर्जा नोक्सानी व्यवस्थाले खराब कर्जाको ४२.३९% ढाकेको छ (गत वर्ष ३२.४९%)।
- पुँजी पर्याप्तता १०.९१% छ, असार मसान्तमा १०.५६% थियो र गत वर्ष १०.०३%। NRB को न्यूनतम सीमा ८% हो, त्यसैले २.९१ अंकको फरक छ।
- NPL असार मसान्तको ८.५७% बाट उक्लिएर १४.८३% पुगेको छ (गत वर्ष १०.३४%); व्यवस्थाले खराब कर्जाको ४२.३९% मात्र कभर गर्ने भएकाले अझै कर्जा नोक्सानी खर्च आउन सक्छ। पुँजी पर्याप्तता १०.९१% छ, ८% न्यूनतमभन्दा २.९१ अंक माथि। व्यवस्थापनले ऋण नतिर्न उक्साउने लघुवित्तविरुद्धको अभियान, एउटै सदस्यलाई धेरै संस्थाबाट ऋण (दोहोरोपना) र अस्वस्थ प्रतिस्पर्धालाई कारण भनेको छ; कर्मचारीविरुद्ध केही मुद्दा जिल्ला अदालतमा छन्।
५. वितरणयोग्य नाफा
| विवरण (रु) | रकम |
| यस त्रैमासको खुद नाफा | २,०१,०५,४७५ |
| घटाउ: साधारण जगेडा, CSR र ग्राहक संरक्षण कोष | (४८,२५,३१४) |
| घटाउ: पाउन बाँकी ब्याज (नियामकीय) | (८५,१७,७१९) |
| पहिलो त्रैमासको वितरणयोग्य नाफा | ६७,६२,४४२ |
| सुरुको वितरणयोग्य नाफा (साउन १) | २१,६०,४१,१६७ |
| कुल वितरणयोग्य नाफा | २२,२८,०३,६१० |
साधारण जगेडा, CSR र ग्राहक संरक्षण कोषमा रु ४८.२५ लाख र पाउन बाँकी ब्याजबापत रु ८५.१८ लाख छुट्याएपछि पहिलो त्रैमासको नाफाबाट रु ६७.६२ लाख मात्र वितरणयोग्य छ। अघिल्लो रु २१.६० करोड जोड्दा कुल वितरणयोग्य नाफा रु २२.२८ करोड अर्थात् प्रति शेयर रु २७.७६ छ।
६. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| प्रति शेयर आम्दानी (प्रतिवेदन अनुसार) | रु १०.०२ |
| प्रति शेयर नेटवर्थ | रु १७७.०१ |
| प्रति शेयर वितरणयोग्य नाफा | रु २७.७६ |
| असोज मसान्त २०८३ को अन्तिम मूल्य | रु १०८३.०० |
| त्रैमासभरिको मूल्य दायरा | रु १०१९.०० – रु १२४५.०० |
| P/E (वार्षिकीकृत EPS मा) | १०८.१ गुणा |
| मूल्य/बुक भ्यालु (P/B) | ६.१२ गुणा |
रु १,०८३ मा शेयर वार्षिकीकृत EPS को १०८.०८ गुणा (प्रतिवेदनमा ११८.०८ छापिएको) र प्रति शेयर नेटवर्थको ६.१२ गुणामा छ। नाफा घटिरहेको र NPL करिब १५% भएको लघुवित्तका लागि यो धेरै महँगो हो।
निष्कर्ष
सकारात्मक पक्ष: खुद ब्याज आम्दानी १७.२२% बढेको, कोषको लागत ७.०१% बाट ५.९७% मा झरेको, ब्याज अन्तर ८.५३% पुगेको, पुँजी पर्याप्तता १०.९१% पुगेको, व्यवस्था कभर ४२.३९% पुगेको, सापटी घटेको।
ध्यान दिनुपर्ने पक्ष: NPL १४.८३% (असारमा ८.५७%), कर्जा नोक्सानी खर्च ३९.८५% बढेको, कर्जा लगभग स्थिर, नगद २०.८०% घटेको, पहिलो त्रैमासको नाफाबाट रु ६७.६२ लाख मात्र वितरणयोग्य, P/E १०० भन्दा माथि।
आशाको ब्याज मार्जिन राम्रो छ, तर एकै त्रैमासमा खराब कर्जा धेरै बढ्यो। यी कर्जा कति असुल हुन्छ भन्नेमा नाफा निर्भर हुन्छ; NPL नघटेसम्म आम्दानी दबाबमै रहने देखिन्छ।
कम्पनीको लेखापरीक्षण नभएको पहिलो त्रैमासिक प्रतिवेदनमा आधारित। लेखापरीक्षण वा नियामकको निर्देशनपछि अङ्क परिवर्तन हुन सक्छन्। यो लगानी सल्लाह होइन।

