













लुम्बिनी विकास बैंक लिमिटेड – प्रथम त्रैमासिक विश्लेषण, आ.व. २०८३/८४
असोज मसान्त २०८३ सम्मको लेखापरीक्षण नभएको विवरण, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र आर्थिक वर्षको अन्त्य (असार मसान्त २०८३) सँग तुलना गरिएको।
सारांश
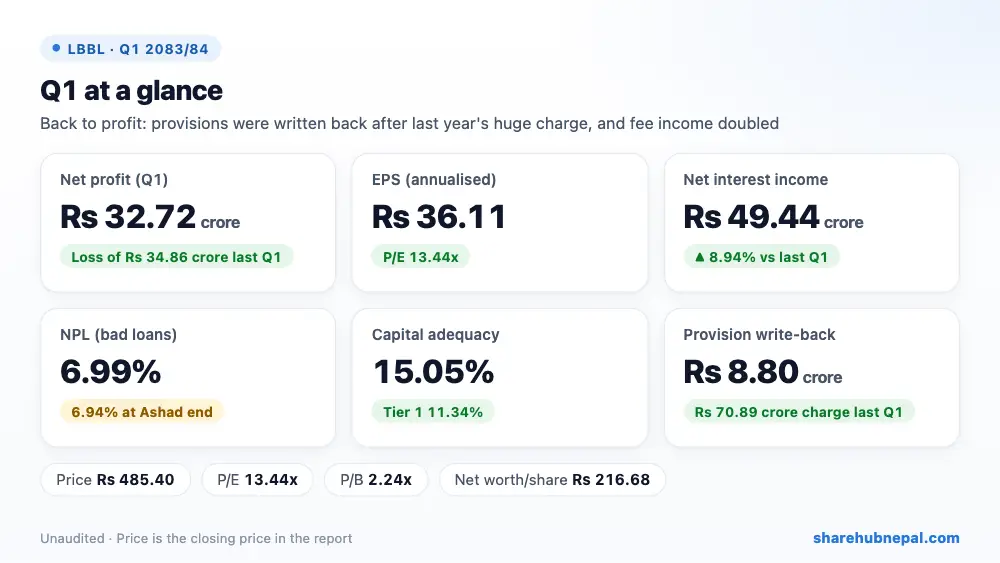
लुम्बिनी विकास बैंक ले यस पहिलो त्रैमासमा रु ३२.७२ करोड खुद नाफा कमाएको छ, जबकि गत वर्षको सोही त्रैमासमा रु ३४.८६ करोड नोक्सान थियो। प्रति शेयर आम्दानी (EPS) रु ३६.११ छ, गत वर्ष रु -३८.४४ थियो।
गत वर्षको तुलनामा सबैभन्दा ठूलो सहयोग कर्जा नोक्सानी व्यवस्था (+रु ७९.६९ करोड) र शुल्क तथा कमिशन (+रु ४.४६ करोड) बाट भयो, भने सबैभन्दा ठूलो असर आयकर (−रु १०.५७ करोड) ले पार्यो।
लुम्बिनी विकास बैंकले पहिलो त्रैमासमा रु ३२.७२ करोड खुद नाफा कमायो, जबकि गत वर्ष रु ३४.८६ करोड नोक्सान थियो। यो फेरबदल मुख्यतः कर्जा नोक्सानी व्यवस्थाबाट आयो: गत वर्षको पहिलो त्रैमासमा रु ७०.८९ करोड व्यवस्था खर्च थियो, यस त्रैमासमा असुली सुध्रिँदा रु ८.८० करोड फिर्ता भयो। मुख्य कारोबार पनि बढ्यो: ब्याज आम्दानी (१२.१५%) भन्दा ब्याज खर्च (२४.९०%) बढी घट्दा खुद ब्याज आम्दानी ८.९४% ले बढेर रु ४९.४४ करोड पुग्यो, र खुद शुल्क आम्दानी दोब्बरभन्दा बढी (+१०५.९८%) भयो। कर्मचारी खर्च ४६.७७% ले बढ्यो, र बैंकले रु १०.५७ करोड आयकर तिर्यो (गत वर्ष थिएन)।
| सूचक | प्रथम त्रैमास २०८३/८४ | प्रथम त्रैमास २०८२/८३ | परिवर्तन |
| खुद नाफा | रु ३२,७१,५४,०१२ | −रु ३४,८५,७७,७०८ | नोक्सानबाट नाफामा |
| खुद ब्याज आम्दानी | रु ४९,४४,१३,०३० | रु ४५,३८,३१,२३० | +८.९४% |
| खुद शुल्क तथा कमिशन आम्दानी | रु ८,६७,५३,२६० | रु ४,२१,१७,४६३ | +१०५.९८% |
| कर्जा नोक्सानी व्यवस्था/(फिर्ता) | −रु ८,८०,२२,६९१ | रु ७०,८९,१६,०४६ | – |
| सञ्चालन नाफा | रु ४४,३४,५०,५३९ | −रु ३४,२९,३५,९५० | नोक्सानबाट नाफामा |
| प्रति शेयर आम्दानी | रु ३६.११ | रु -३८.४४ | – |
| प्रति शेयर नेटवर्थ | रु २१६.६८ | रु १८६.३० | +१६.३१% |
| NPL (खराब कर्जा) | ६.९९% | ७.७८% | −०.७९ अंक |
| पुँजी पर्याप्तता | १५.०५% | १२.७४% | +२.३१ अंक |
१. नाफा कहाँबाट आयो
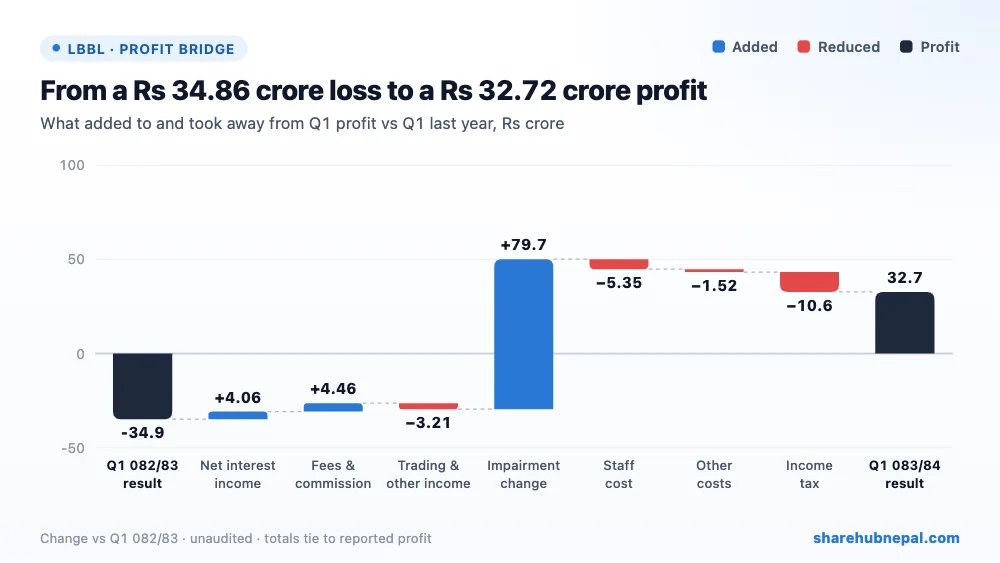
ब्रिज चार्टले गत वर्षको −रु ३४.८६ करोड बाट यस वर्षको रु ३२.७२ करोड सम्म नतिजा कसरी पुग्यो भन्ने देखाउँछ:
- कर्जा नोक्सानी व्यवस्था (+रु ७९.६९ करोड): बैंकले पहिले छुट्याएको रु ८.८० करोड कर्जा नोक्सानी व्यवस्था फिर्ता (reversal) गर्यो, गत वर्ष रु ७०.८९ करोड छुट्याइएको थियो।
- आयकर (−रु १०.५७ करोड): कर रु १०.५७ करोड रह्यो, गत वर्ष रु ० थियो।
- कर्मचारी खर्च (−रु ५.३५ करोड): कर्मचारी खर्च ४६.७७% ले बढेर रु १६.७८ करोड पुग्यो।
- शुल्क तथा कमिशन (+रु ४.४६ करोड): खुद शुल्क आम्दानी रु ८.६८ करोड रह्यो, गत वर्ष रु ४.२१ करोड थियो।
- खुद ब्याज आम्दानी (+रु ४.०६ करोड): ब्याज आम्दानी १२.१५% ले घट्यो भने ब्याज खर्च २४.९०% ले घट्यो।
- ट्रेडिङ तथा अन्य आम्दानी (−रु ३.२१ करोड): ट्रेडिङ आम्दानी र अन्य सञ्चालन आम्दानी मिलाएर।
- अन्य खर्च (−रु १.५२ करोड): अन्य सञ्चालन खर्च, ह्रास कट्टी र गैर-सञ्चालन शीर्षक मिलाएर।
सजिलो भाषामा: सञ्चालन खर्चले सञ्चालन आम्दानीको ४१.१% लियो, गत वर्ष ३३.५% थियो।
२. वर्षभरिको नाफा
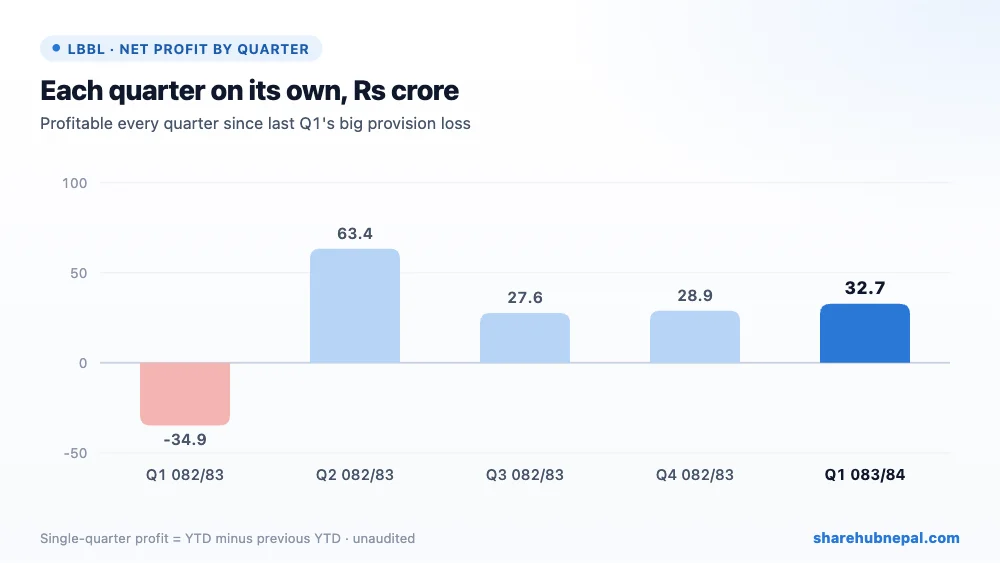
हरेक त्रैमासलाई छुट्टाछुट्टै हेर्दा (वर्षको सुरुदेखिको नाफाबाट अघिल्लो त्रैमाससम्मको नाफा घटाएर): प्रथम त्रैमास २०८२/८३: −रु ३४.८६ करोड; दोस्रो त्रैमास २०८२/८३: रु ६३.४० करोड; तेस्रो त्रैमास २०८२/८३: रु २७.६३ करोड; चौथो त्रैमास २०८२/८३: रु २८.९३ करोड; प्रथम त्रैमास २०८३/८४: रु ३२.७२ करोड।
Share Hub का रेकर्ड अनुसार २०८२/८३ मा पहिलो त्रैमासमा रु ३४.८६ करोड नोक्सान, त्यसपछि दोस्रोमा रु ६३.४० करोड तेस्रोमा रु २७.६३ करोड र चौथोमा रु २८.९३ करोड नाफा थियो। यस त्रैमासको रु ३२.७२ करोड नाफाले त्यो नोक्सानपछिको स्थिर नाफाको क्रम जारी राखेको छ।
३. निक्षेप, कर्जा र तरलता
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| ग्राहकको निक्षेप | रु ५७,३०,२३,९१,३२८ | रु ५७,४४,३३,८७,६१९ | −०.२५% |
| ग्राहकलाई कर्जा तथा सापटी | रु ४८,०९,३७,३१,७१६ | रु ४७,०५,६२,०३,३५७ | +२.२०% |
| नगद तथा नगद सरह | रु १,८०,७७,३७,३२० | रु १,८८,०२,४३,४७९ | −३.८६% |
| नेपाल राष्ट्र बैंकमा मौज्दात | रु ३,०३,०१,१४,९२६ | रु २,९६,२०,१४,४६१ | +२.३०% |
| लगानी | रु १२,४७,४९,८४,९४० | रु १३,१०,१२,३३,७५५ | −४.७८% |
| कुल सम्पत्ति | रु ६७,६६,०७,३४,०७० | रु ६७,९३,७६,१०,५१३ | −०.४१% |
| कुल इक्विटी | रु ७,८५,१८,९७,८९७ | रु ७,७४,४७,५७,७०८ | +१.३८% |
यस त्रैमासमा निक्षेप ०.२५% ले घट्यो र ग्राहक कर्जा २.२०% ले बढ्यो। कर्जा-निक्षेप अनुपात (CD ratio) ८७.७४% छ (गत वर्ष ८६.२३%)।
ब्याजदर: कोषको लागत ३.७७% (गत वर्ष ४.९१%), आधार दर ५.३५% (गत वर्ष ६.७५%), ब्याजदर अन्तर ३.६४% (गत वर्ष ४.१८%)।
यस त्रैमासमा ग्राहक कर्जा २.२०% ले बढेर रु ४८.०९ अर्ब पुग्यो, जबकि निक्षेप लगभग उस्तै रह्यो (०.२५% ले घटेर रु ५७.३० अर्ब)। अन्य बैंक तथा वित्तीय संस्थालाई दिएको कर्जा ८८.६६% र लगानी ४.७८% ले घटे, र त्यो रकम ग्राहक कर्जामा गयो। CD ratio ८७.७४% र तरलता अनुपात २७.१८% छ, दुवै सहज।
४. खराब कर्जा र पुँजी
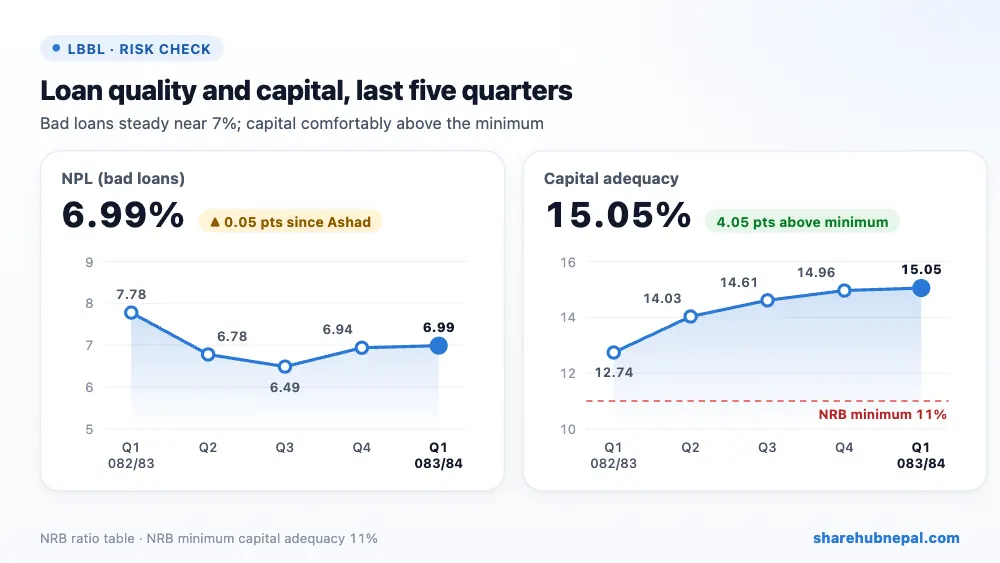
- NPL ६.९९% छ, असार मसान्तमा ६.९४% थियो र गत वर्ष ७.७८%। कर्जा नोक्सानी व्यवस्थाले खराब कर्जाको ८२.५४% ढाकेको छ (गत वर्ष ८४.५२%)।
- पुँजी पर्याप्तता १५.०५% छ, असार मसान्तमा १४.९६% थियो र गत वर्ष १२.७४%। NRB को न्यूनतम सीमा ११% हो, त्यसैले ४.०५ अंकको फरक छ।
- NPL ६.९९% छ, असार मसान्तको ६.९४% सँग लगभग उस्तै र गत वर्षको ७.७८% भन्दा कम; व्यवस्थाले खराब कर्जाको ८२.५४% ढाकेको छ। विकास बैंकका लागि NPL अझै अलि उच्च छ, त्यसैले असुली जारी राख्नुपर्छ। पुँजी बलियो छ: पुँजी पर्याप्तता १५.०५% (Tier 1 ११.३४%) छ, गत वर्षको १२.७४% भन्दा माथि र ११% न्यूनतमभन्दा धेरै माथि।
५. वितरणयोग्य नाफा
| विवरण (रु) | रकम |
| यस त्रैमासको खुद नाफा | ३२,७१,५४,०१२ |
| घटाउ: साधारण जगेडा | (६,५४,३०,८०२) |
| घटाउ: संस्थागत सामाजिक उत्तरदायित्व कोष | (५,८२,१००) |
| घटाउ: पाउन बाँकी ब्याज | (१,१४,०३,८७१) |
| घटाउ: गैर-बैंकिङ सम्पत्तिको व्यवस्था | (२,३४,१४,२९७) |
| पहिलो त्रैमासको वितरणयोग्य नाफा | २२,६३,२२,९४२ |
| सुरुको सञ्चित नाफा | ४३,८९,०१,००३ |
| असोज मसान्तको वितरणयोग्य नाफा | ६६,५२,२३,९४४ |
साधारण जगेडामा रु ६.५४ करोड छुट्याएर, नउठेको रु १.१४ करोड ब्याज र गैर-बैंकिङ सम्पत्तिको रु २.३४ करोड व्यवस्था घटाएपछि पहिलो त्रैमासको वितरणयोग्य नाफा रु २२.६३ करोड भयो। असोज मसान्तमा कुल वितरणयोग्य नाफा रु ६६.५२ करोड (प्रति शेयर करिब रु १८.३६; बैंकको वार्षिक हिसाबमा रु ३७.०९) छ। सुरुको मौज्दात (रु ४३.८९ करोड) चौथो त्रैमासमा देखाइएको रु ६१.५६ करोड भन्दा कम छ, अर्थात् गत वर्षको नाफाको केही भाग जगेडामा सारिएको छ।
६. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| प्रति शेयर आम्दानी (प्रतिवेदन अनुसार) | रु ३६.११ |
| प्रति शेयर नेटवर्थ | रु २१६.६८ |
| प्रति शेयर वितरणयोग्य नाफा | रु ३७.०९ |
| असोज मसान्त २०८३ को अन्तिम मूल्य | रु ४८५.४० |
| त्रैमासभरिको मूल्य दायरा | रु ४५१.०० – रु ५१५.०० |
| P/E (वार्षिकीकृत EPS मा) | १३.४ गुणा |
| मूल्य/बुक भ्यालु (P/B) | २.२४ गुणा |
रु ४८५.४० मा शेयर वार्षिक EPS (रु ३६.११) को १३.४४ गुणा र प्रति शेयर नेटवर्थ (रु २१६.६८) को २.२४ गुणामा कारोबार भइरहेको छ। P/E ठिकै छ, तर पहिलो त्रैमासको नाफामा व्यवस्था फिर्ताको सहयोग छ, जुन हरेक त्रैमास दोहोरिन नसक्छ।
निष्कर्ष
सकारात्मक पक्ष: नाफामा फर्किनु, रु ८.८० करोड व्यवस्था फिर्ता, खुद ब्याज आम्दानी ८.९४% ले बढ्नु, शुल्क आम्दानी दोब्बरभन्दा बढी, कोषको लागत ४.९१% बाट ३.७७% मा झर्नु, कर्जा २.२०% ले बढ्नु, र १५.०५% पुँजी पर्याप्तता।
ध्यान दिनुपर्ने पक्ष: नाफा व्यवस्था फिर्तामा भर पर्नु, NPL अझै करिब ७%, कर्मचारी खर्च ४६.७७% ले बढ्नु, अन्य सञ्चालन आम्दानी ५८.९६% ले घट्नु, र निक्षेप नबढ्नु।
लुम्बिनी विकास बैंकले बलियो पुँजी र बढ्दो मुख्य आम्दानीसहित गत वर्षको ठूलो नोक्सानलाई पछाडि छोडेको छ। व्यवस्था फिर्ताबिना नाफा टिक्छ कि टिक्दैन र NPL थप घट्छ कि घट्दैन, आगामी त्रैमासले देखाउनेछन्।
कम्पनीको लेखापरीक्षण नभएको पहिलो त्रैमासिक प्रतिवेदनमा आधारित। लेखापरीक्षण वा नियामकको निर्देशनपछि अङ्क परिवर्तन हुन सक्छन्। यो लगानी सल्लाह होइन।

