













लाइफ इन्स्योरेन्स कर्पोरेशन (नेपाल) लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
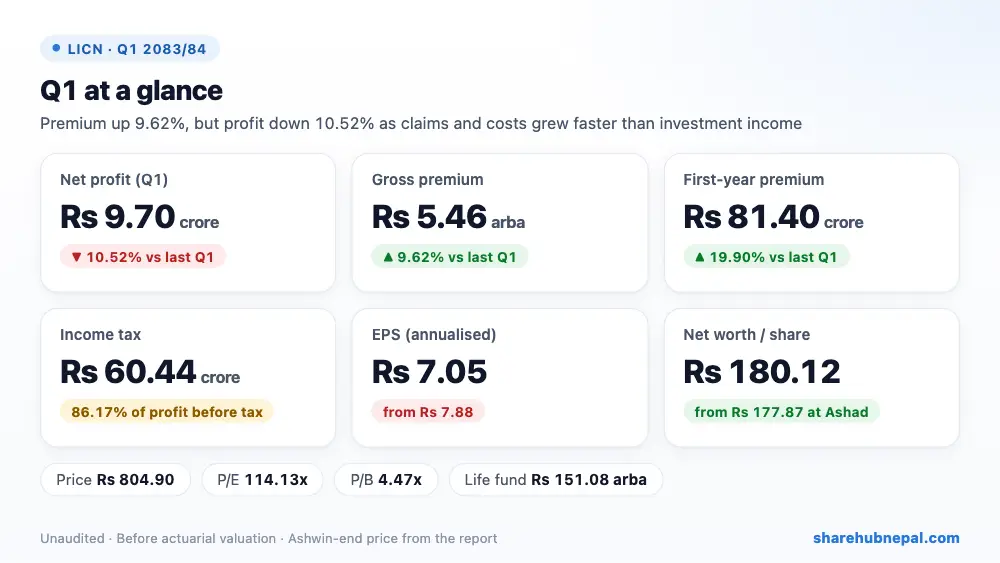
लाइफ इन्स्योरेन्स कर्पोरेशन (नेपाल) ले आव २०८३/८४ को पहिलो त्रैमासमा रु ९.७० करोड नाफा कमायो, जुन गत वर्षको रु १०.८४ करोडभन्दा १०.५२% कम हो। कुल आर्जित बीमाशुल्क ९.६२% बढेर रु ५.४६ अर्ब पुग्यो र पहिलो वर्षको बीमाशुल्क १९.९०% बढेर रु ८१.४० करोड भयो। तर बीमितलाई दिएको कर्जाको ब्याज १३.३२% घट्यो, लगानी आम्दानी २.५७% मात्र बढ्यो, अनि दाबी भुक्तानी २२.०८% बढ्यो। कर अघिको नाफा ३.९६% घटेर रु ७०.१४ करोड भयो र त्यसको ८६% (रु ६०.४४ करोड) आयकरमा गयो, जुन यस कम्पनीमा सधैं जस्तै हो। वार्षिकीकृत EPS रु ७.०५ (गत वर्ष रु ७.८८) र प्रति शेयर नेटवर्थ रु १८०.१२ छ। यी अंक बीमांकीय मूल्यांकन अघिका हुन्।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु ५,४६,३३,६१,००० | रु ४,९८,३७,१५,०२२ | +९.६२% |
| खुद आर्जित बीमाशुल्क | रु ५,४३,७३,५६,३६८ | रु ४,९६,२९,४१,५०३ | +९.५६% |
| लगानी तथा कर्जाबाट आम्दानी | रु २,५३,१५,६९,५९३ | रु २,४६,८१,४२,२८५ | +२.५७% |
| बीमितलाई दिएको कर्जाको ब्याज | रु ५६,३७,५९,६७४ | रु ६५,०३,९५,७६८ | −१३.३२% |
| खुद दाबी भुक्तानी र दायित्व परिवर्तन | रु ७,२५,४०,६७,१४० | रु ६,८२,०८,६३,४७१ | +६.३५% |
| कमिसन खर्च | रु ३६,७८,१३,८१८ | रु ३४,५८,६१,३८९ | +६.३५% |
| कर्मचारी खर्च | रु १३,७७,३४,८१९ | रु १२,२३,३२,२२८ | +१२.५९% |
| कर अघिको नाफा | रु ७०,१३,५१,०६७ | रु ७३,०२,३३,१४२ | −३.९६% |
| आयकर | रु ६०,४३,८२,५५३ | रु ६२,१८,६३,०५० | −२.८१% |
| खुद नाफा | रु ९,६९,६८,५१४ | रु १०,८३,७०,०९२ | −१०.५२% |
| प्रति शेयर आम्दानी (EPS) | ७.०५ | ७.८८ | – |
| प्रति शेयर नेटवर्थ | १८०.१२ | १८३.३२ | – |
१. नाफा कहाँबाट आयो
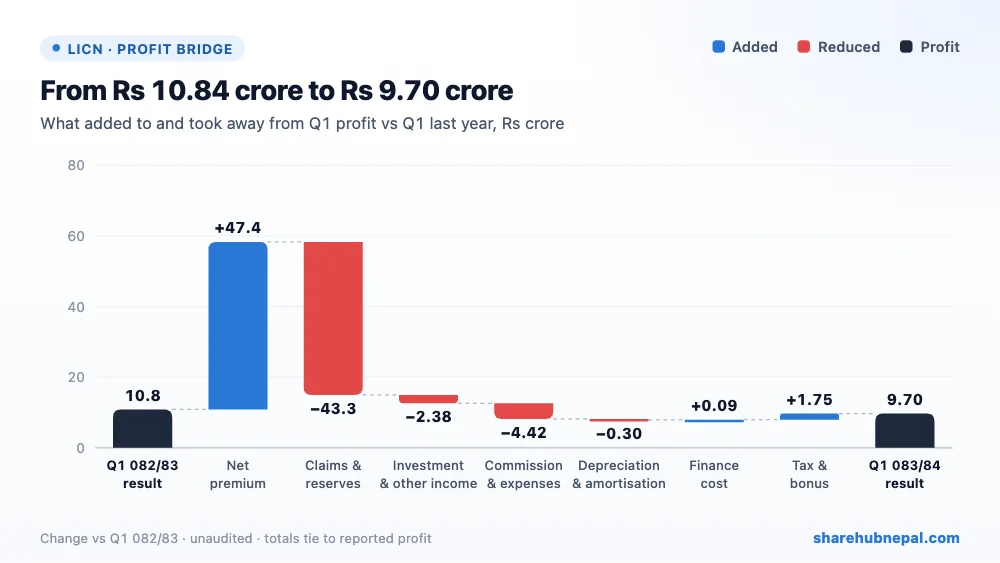
बढेको खुद बीमाशुल्कले रु ४७.४४ करोड थप्यो, तर दाबी भुक्तानी र बीमा कोषमा थपिएको रकममा रु ४३.३२ करोड बढी लाग्यो। लगानी तथा अन्य आम्दानी रु २.३८ करोड कम भयो (बीमितको कर्जाको ब्याज रु ८.६६ करोड घट्यो, लगानी आम्दानी रु ६.३४ करोड बढ्यो), र कमिसन, कर्मचारी तथा अन्य खर्चमा रु ४.४२ करोड बढी लाग्यो। आयकर रु १.७५ करोड कम लाग्यो।
२. वर्षभरिको नाफा
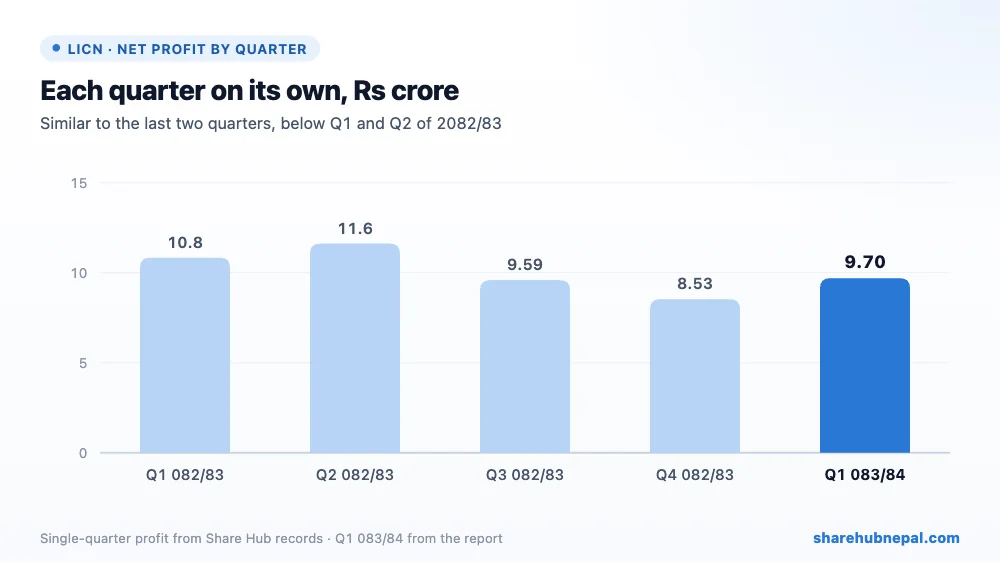
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु १०.८४ करोड, दोस्रो त्रैमास २०८२/८३: रु ११.६२ करोड, तेस्रो त्रैमास २०८२/८३: रु ९.५९ करोड, चौथो त्रैमास २०८२/८३: रु ८.५३ करोड, पहिलो त्रैमास २०८३/८४: रु ९.७० करोड। Share Hub का त्रैमासिक अंक वर्षको सुरुदेखिको (YTD) रेकर्डबाट निकालिएका हुन्। आव २०८२/८३ को नाफा रु ४०.५८ करोड (EPS रु ७.३८) थियो। आम्दानीको धेरैजसो भाग बीमितका लागि जीवन बीमा कोषमा जाने भएकाले कम्पनीको आकारको तुलनामा नाफा सानो हुन्छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
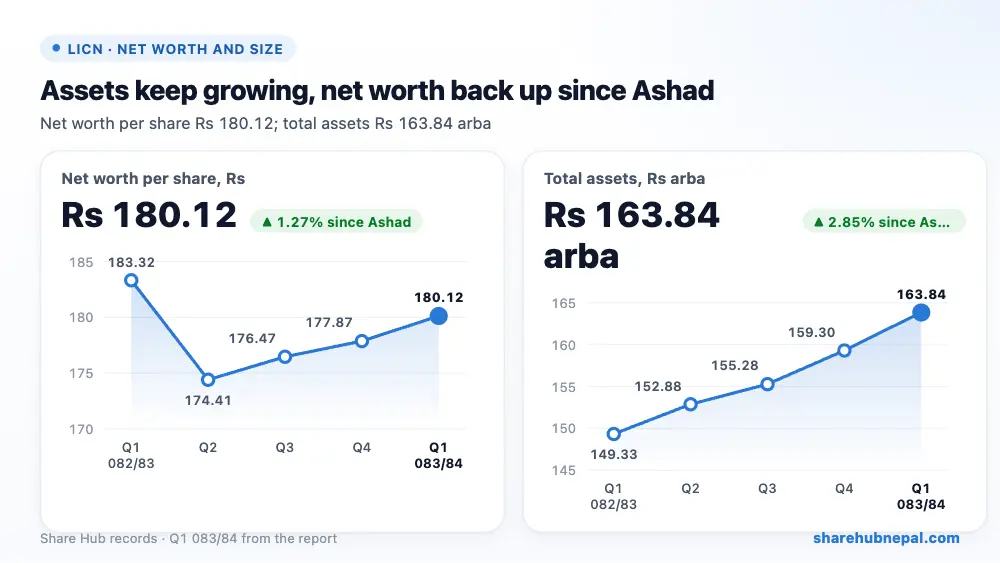
| कुल सम्पत्ति | रु १,६३,८४,३०,३८,४७७ | रु १,५९,३०,४८,५०,५७४ | +२.८५% |
| लगानी | रु १,३७,३९,१९,६७,६७२ | रु १,३१,४९,७१,३२,७८९ | +४.४८% |
| कर्जा (मुख्यतः बीमितलाई) | रु १९,७७,५६,१४,१३७ | रु २०,१५,५२,८७,९४७ | −१.८८% |
| बीमा करार दायित्व | रु १,५२,३२,५९,२६,२३९ | रु १,४८,१७,८७,४८,८४४ | +२.८०% |
| कुल पुँजी | रु ९,९०,६६,९९,८१७ | रु ९,७८,२७,५०,०९० | +१.२७% |
| नगद तथा नगद सरह | रु २,५७,७७,३४,०५७ | रु ३,५३,५०,६७,१२८ | −२७.०८% |
असार मसान्तदेखि कुल सम्पत्ति २.८५% बढेर रु १६३.८४ अर्ब पुग्यो, जसमा लगानी रु १३७.३९ अर्ब र बीमितलाई दिएको कर्जा रु १९.६९ अर्ब छ। जीवन बीमा कोष रु १५१.०८ अर्ब छ, जुन गत वर्षभन्दा १०.३१% बढी हो। कुल पुँजी रु ९.९१ अर्ब (प्रति शेयर रु १८०.१२) छ। त्रैमासमा यो रु १२.३९ करोड मात्र बढ्यो, जुन रु ४९.१८ करोडको कुल व्यापक आम्दानी (रु ३९.४८ करोड OCI नाफा सहित) भन्दा करिब रु ३६.७८ करोड कम हो; प्रतिवेदनले कारण खुलाएको छैन। नगद घटेर रु २.५८ अर्ब भयो। कुनै सापटी छैन। दिइएको solvency अनुपात (१.६१) असार २०८२ कै पुरानो अंक हो।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ७.०५ |
| प्रति शेयर नेटवर्थ | रु १८०.१२ |
| बजार मूल्य (असोज मसान्त) | रु ८०४.९ |
| P/E (वार्षिकीकृत) | ११४.१७ गुणा |
| P/B | ४.४७ गुणा |
असोज मसान्तको मूल्य रु ८०४.९ मा शेयर वार्षिकीकृत EPS को ११४.१७ गुणा र प्रति शेयर नेटवर्थको ४.४७ गुणामा छ। करिब ४% को ROE का लागि यो निकै महँगो हो; हालको आम्दानीले यो मूल्यलाई साथ दिँदैन।
निष्कर्ष
सकारात्मक पक्ष: कुल बीमाशुल्क ९.६२% बढी, पहिलो वर्षको बीमाशुल्क १९.९०% बढी, १५,२२३ नयाँ बीमालेख (गत वर्ष १२,५४७), जीवन बीमा कोष १०.३१% बढी, लगानी आम्दानी २.५७% बढी, कुल खर्च अनुपात ४.१४% सीमाभित्र, कुनै सापटी छैन।
ध्यान दिनुपर्ने: नाफा १०.५२% कम, दाबी भुक्तानी २२.०८% बढी, बीमितको कर्जाको ब्याज १३.३२% कम, निक्षेपको ब्याजदर घट्दो (कम्पनी आफैंले भनेको), कर अघिको नाफाको ८६% कर, पुँजी कुल व्यापक आम्दानीभन्दा धेरै कम बढेको, solvency अंक अद्यावधिक नभएको, धेरै उच्च P/E, नाफा बीमांकीय मूल्यांकनअघिको।
व्यवसाय बढ्दै छ, तर ब्याज आम्दानी घट्नु र दाबी बढ्नुले नाफा घटायो; कम्पनीको कमाइको तुलनामा शेयर मूल्य धेरै माथि देखिन्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

