













मैलुङ खोला जलविद्युत कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
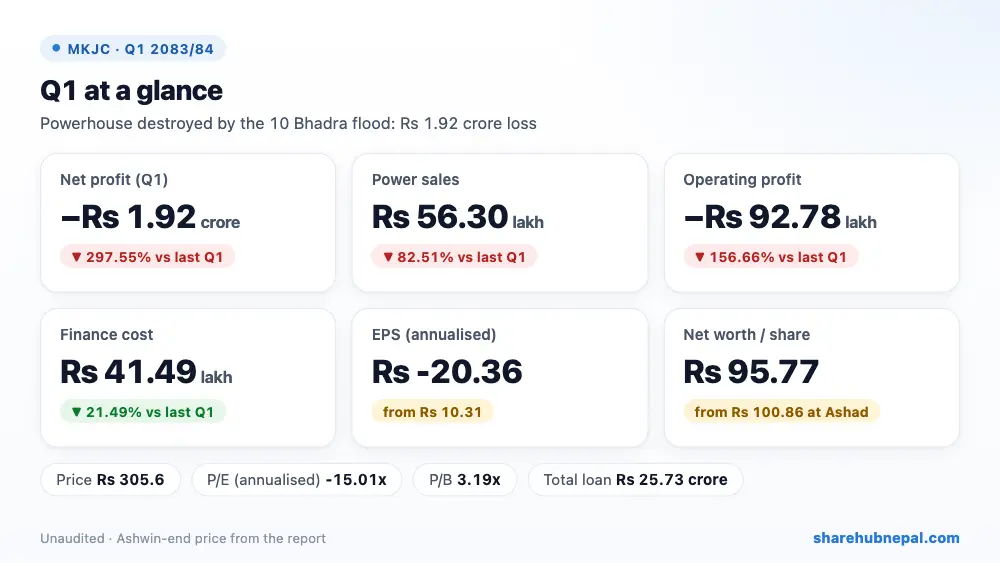
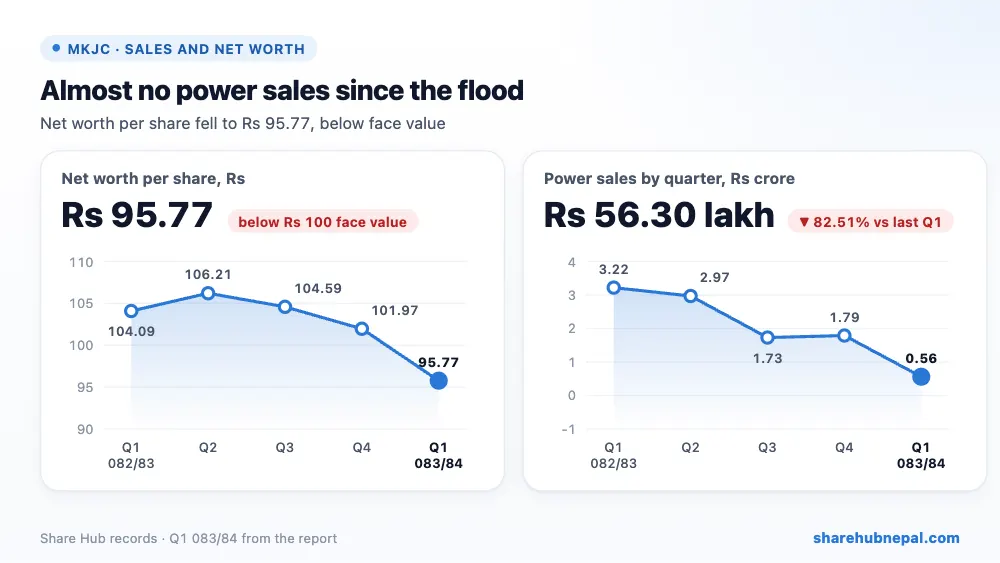
मैलुङ खोला जलविद्युत (५ मेगावाट) लाई आव २०८३/८४ को पहिलो त्रैमासमा रु १.९२ करोड नोक्सानी भयो, जबकि गत वर्ष यही त्रैमासमा रु ९६.९७ लाख नाफा थियो। २०८३ भदौ १० को भोटेकोसी बाढीले पावरहाउस पूरै बगायो, त्यसैले बिजुली बिक्री ८२.५१% घटेर रु ५६.३० लाखमा झर्यो र त्यसयता उत्पादन बन्द छ। माथिल्लो मैलुङको शेयर लगानीमा रु ८३.०८ लाख fair value नोक्सानीले थप असर गर्यो। वार्षिकीकृत EPS रु -२०.३६ छ र प्रति शेयर नेटवर्थ रु ९५.७७ मा झर्यो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु ५६,२९,७७४ | रु ३,२१,८७,८२१ | −८२.५१% |
| बिक्री लागत | रु २६,६१,४२७ | रु २८,६१,९२९ | −७.०१% |
| अन्य आम्दानी | −रु ७५,६०,४५७ | रु ९,९८,९९० | नोक्सानमा गयो |
| सञ्चालन नाफा | −रु ९२,७७,५३५ | रु १,६३,७३,५४२ | नोक्सानमा गयो |
| वित्तीय खर्च | रु ४१,४९,२१६ | रु ५२,८४,६४६ | −२१.४९% |
| आयकर | −रु २५,७८,६७८ | रु १६,३८,०६७ | नोक्सानमा गयो |
| खुद नाफा | −रु १,९१,५६,४२६ | रु ९६,९७,०९९ | नोक्सानमा गयो |
| प्रति शेयर आम्दानी (EPS) | -२०.३६ | १०.३१ | – |
| प्रति शेयर नेटवर्थ | ९५.७७ | १०४.०९ | – |
१. नाफा कहाँबाट आयो
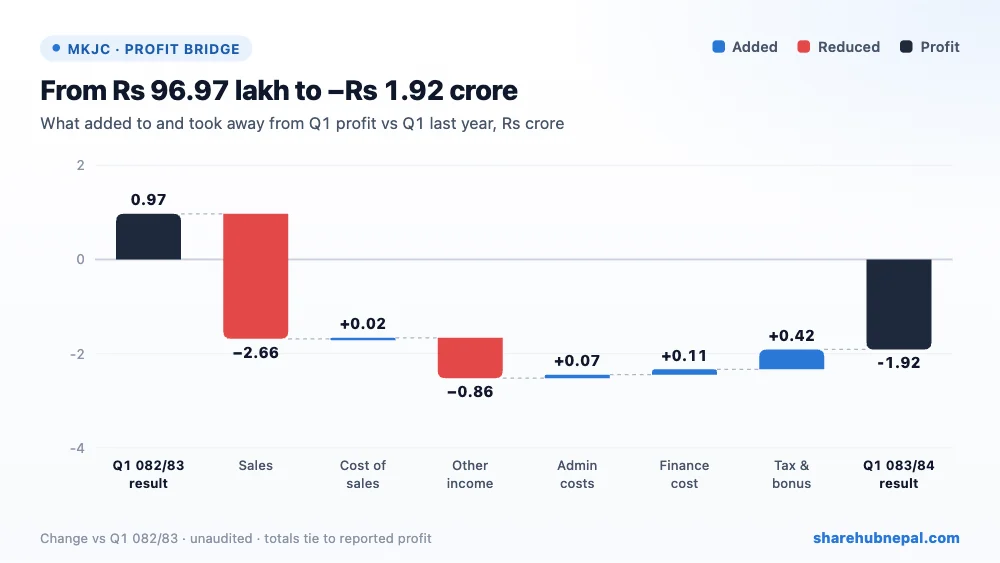
गुमेको बिजुली बिक्रीले नाफाबाट रु २.६६ करोड घटायो र अन्य आम्दानीमा आएको फरक (मुख्यतः fair value नोक्सानी) ले थप रु ८५.५९ लाख। प्रशासनिक खर्च (रु ७.४६ लाख) र ब्याज खर्च (रु ११.३५ लाख) मा अलिकति बचत र कर खर्चको सट्टा deferred tax आम्दानी (रु ४२.१७ लाख राम्रो) ले गिरावट केही कम गर्यो। प्लान्ट बन्द भए पनि रु १.१५ करोड ह्रास खर्च लागिरहेको छ।
२. वर्षभरिको नाफा
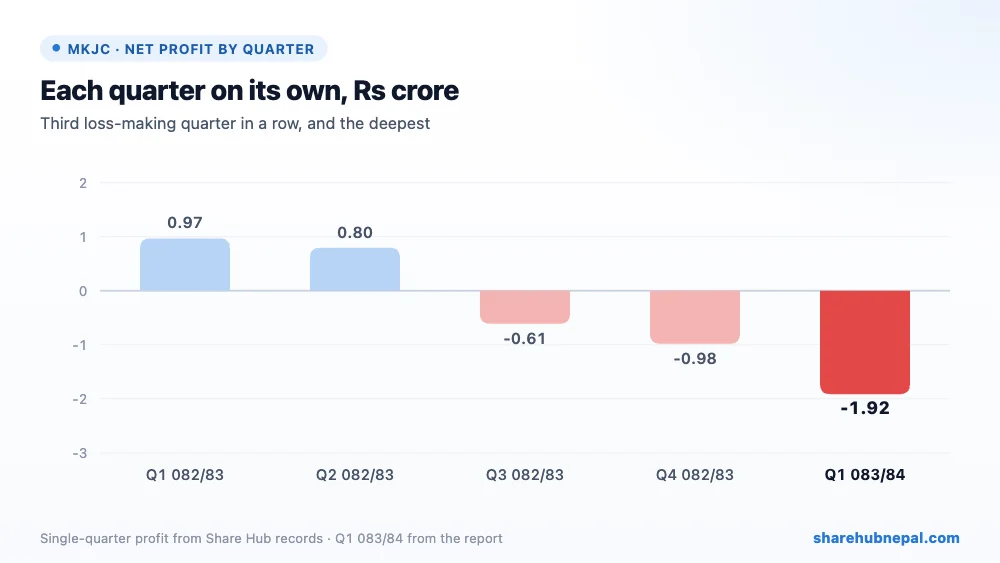
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु ९६.९७ लाख, दोस्रो त्रैमास २०८२/८३: रु ७९.८१ लाख, तेस्रो त्रैमास २०८२/८३: −रु ६१.२२ लाख, चौथो त्रैमास २०८२/८३: −रु ९८.२४ लाख, पहिलो त्रैमास २०८३/८४: −रु १.९२ करोड। गत वर्ष पहिलो र दोस्रो त्रैमासमा नाफा तथा तेस्रो र चौथोमा नोक्सानी भयो। Share Hub रेकर्डअनुसार आव २०८२/८३ मा रु १७.३३ लाख नाफा (EPS रु ०.४६) थियो, तर यो प्रतिवेदनको असार महलमा रु २६ लाख नोक्सानी देखाइएको छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु ७२,१७,६३,८०० | रु ७४,१२,६०,५१० | −२.६३% |
| कुल पुँजी | रु ३६,०४,०३,५१४ | रु ३७,९५,५९,९४० | −५.०५% |
| दीर्घकालीन ऋण | रु १४,३८,२९,६०५ | रु १५,९०,२९,६०५ | −९.५६% |
| चालु ऋण | रु ११,३४,६५,४७९ | रु ९,८८,६०,१२१ | +१४.७७% |
| नगद तथा नगद सरह | रु ९२,८६,७५७ | रु १२,२१,९६४ | +६५९.९९% |
कुल पुँजी रु ३६.०४ करोड (प्रति शेयर नेटवर्थ रु ९५.७७) छ। कुल ऋण रु २५.७३ करोड छ: दीर्घकालीन रु १४.३८ करोड र छोटो अवधिको रु ११.३५ करोड, जुन रु ९.८९ करोडबाट बढेको हो। पावरहाउस बगे पनि आयोजना अझै रु ५२.६१ करोडमा intangible सम्पत्तिका रूपमा राखिएको छ र कुनै impairment गरिएको छैन; वास्तविक नोक्सानी write-down वा बीमा रकमले तय गर्नेछ। बिक्रीको तुलनामा रु १२.८८ करोड पाउनुपर्ने रकम ठूलो छ र चालु अनुपात १.१५ छ। बीमा रकम कुर्दै व्यवस्थापन ऋण राहतका लागि बैंकसँग कुरा गर्दैछ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु -२०.३६ |
| प्रति शेयर नेटवर्थ | रु ९५.७७ |
| बजार मूल्य (असोज मसान्त) | रु ३०५.६ |
| P/E (वार्षिकीकृत) | -१५.०१ गुणा |
| P/B | ३.१९ गुणा |
असोज मसान्तको मूल्य रु ३०५.६ मा शेयर वार्षिकीकृत EPS को -१५.०१ गुणा र प्रति शेयर नेटवर्थको ३.१९ गुणामा छ। रु ३०५.६० को मूल्य प्रति शेयर नेटवर्थको ३.१९ गुणा हो, तर कमाइ र उत्पादन दुवै छैन, त्यसैले यो पूरै बीमा रकम कति छिटो आउँछ र प्लान्ट कहिले बन्छ भन्नेमा भर पर्छ।
निष्कर्ष
सकारात्मक पक्ष: दीर्घकालीन ऋण तिर्दै, माथिल्लो मैलुङको लगानी अझै लागतभन्दा माथि, बीमा दाबी बाँकी, र व्यवस्थापनले बाढी सहन सक्ने बलियो पावरहाउस बनाउने योजना बनाएको।
ध्यान दिनुपर्ने: पावरहाउस बगेर भदौ १० देखि उत्पादन शून्य, क्षति र बीमा अझै हिसाबमा नआएको, ठूलो write-down हुन सक्ने, fair value नोक्सानी, छोटो अवधिको ऋण बढ्दो, नेटवर्थ अंकित मूल्यभन्दा कम।
प्लान्ट नबनेसम्म ह्रास र ब्याज खर्चले MKJC नोक्सानीमै रहनेछ; आगामी प्रतिवेदनमा बीमा फछ्र्यौट र आयोजनाको impairment हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

