













नेपाल फाइनान्स लिमिटेड – प्रथम त्रैमासिक विश्लेषण, आ.व. २०८३/८४
असोज मसान्त २०८३ सम्मको लेखापरीक्षण नभएको विवरण, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र आर्थिक वर्षको अन्त्य (असार मसान्त २०८३) सँग तुलना गरिएको।
सारांश
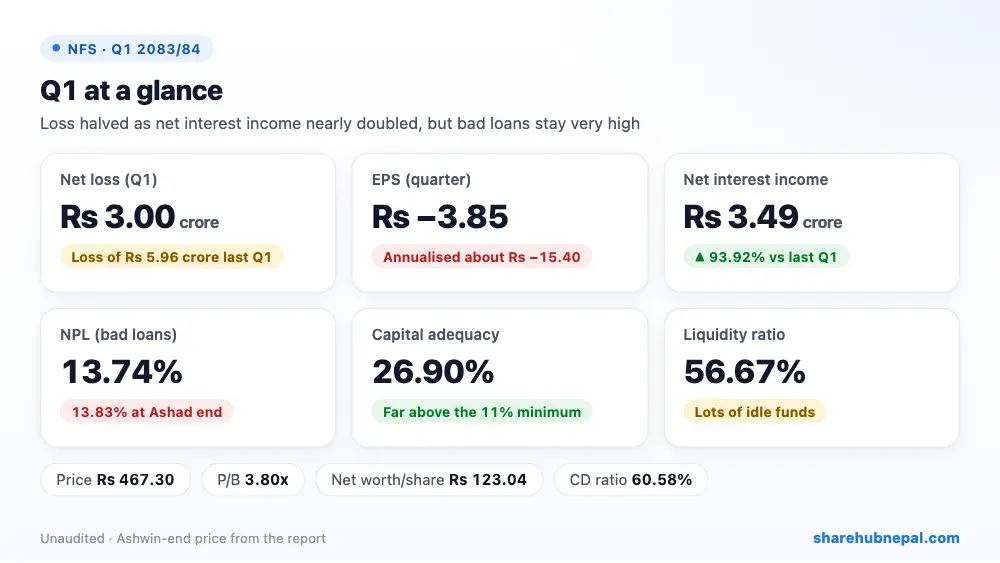
नेपाल फाइनान्स ले यस पहिलो त्रैमासमा रु ३.०० करोड खुद नोक्सानी बेहोरेको छ, गत वर्ष रु ५.९६ करोड नोक्सान थियो। प्रति शेयर आम्दानी (EPS) रु -३.८५ छ, गत वर्ष रु -७.८४ थियो।
गत वर्षको तुलनामा सबैभन्दा ठूलो सहयोग कर्जा नोक्सानी व्यवस्था (+रु ३.०१ करोड) र खुद ब्याज आम्दानी (+रु १.६९ करोड) बाट भयो, भने सबैभन्दा ठूलो असर अन्य खर्च (−रु १.४९ करोड) ले पार्यो।
नेपाल फाइनान्सको नोक्सानी आधा भयो। ब्याज खर्च १५.३१% ले घट्दा ब्याज आम्दानी ७.८५% ले बढ्यो, त्यसैले खुद ब्याज आम्दानी झन्डै दोब्बर (+९३.९२%) भएर रु ३.४९ करोड पुग्यो, र कर्जा नोक्सानी व्यवस्था ५५.८६% ले घटेर रु २.३७ करोड मा झर्यो। तैपनि व्यवस्थाले सञ्चालन आम्दानीको ६३.३% लियो, र कम्पनीले रु १.५२ करोड गैर-सञ्चालन खर्च (प्रतिवेदनमा कारण खुलाइएको छैन) देखायो, जसले रु १.४८ करोड सञ्चालन नोक्सानलाई रु ३.०० करोड खुद नोक्सानमा पुर्यायो। शुल्क आम्दानी ६८.३८% ले घट्यो।
| सूचक | प्रथम त्रैमास २०८३/८४ | प्रथम त्रैमास २०८२/८३ | परिवर्तन |
| खुद नाफा | −रु २,९९,५२,८८६ | −रु ५,९५,६०,०८२ | नोक्सानी घट्यो |
| खुद ब्याज आम्दानी | रु ३,४९,१४,८३२ | रु १,८०,०४,४०९ | +९३.९२% |
| खुद शुल्क तथा कमिशन आम्दानी | रु ७,७८,०२२ | रु २४,६०,७५७ | −६८.३८% |
| कर्जा नोक्सानी व्यवस्था/(फिर्ता) | रु २,३७,४८,११० | रु ५,३७,९९,१०४ | −५५.८६% |
| सञ्चालन नाफा | −रु १,४८,०२,१४२ | −रु ५,९५,६०,०८२ | नोक्सानी घट्यो |
| प्रति शेयर आम्दानी | रु -३.८५ | रु -७.८४ | – |
| प्रति शेयर नेटवर्थ | रु १२३.०४ | रु १२४.२९ | −१.०१% |
| NPL (खराब कर्जा) | १३.७४% | १३.१०% | +०.६४ अंक |
| पुँजी पर्याप्तता | २६.९०% | २८.२७% | −१.३७ अंक |
१. नाफा कहाँबाट आयो
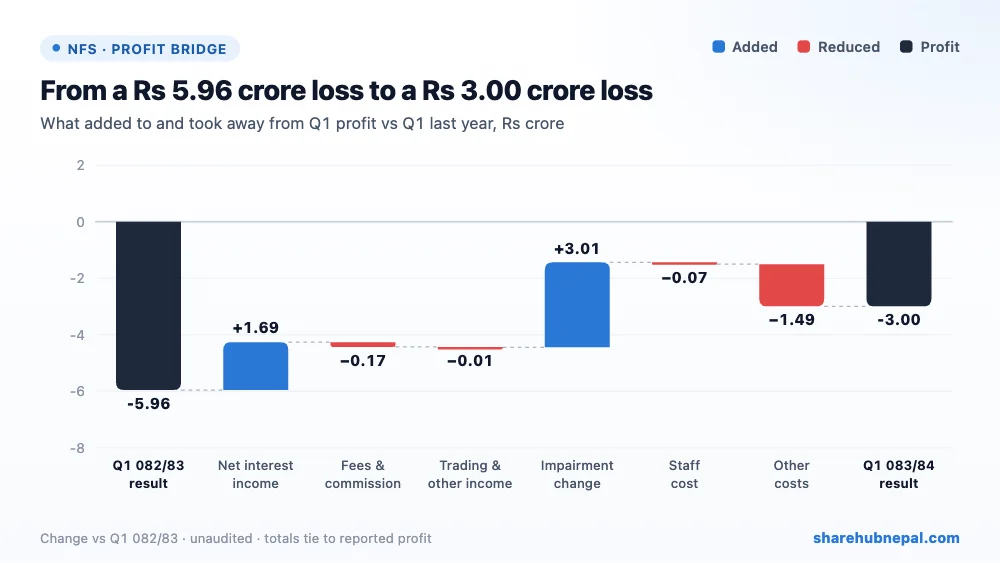
ब्रिज चार्टले गत वर्षको −रु ५.९६ करोड बाट यस वर्षको −रु ३.०० करोड सम्म नतिजा कसरी पुग्यो भन्ने देखाउँछ:
- कर्जा नोक्सानी व्यवस्था (+रु ३.०१ करोड): बैंकले कर्जा नोक्सानीका लागि रु २.३७ करोड छुट्यायो, गत वर्ष रु ५.३८ करोड थियो।
- खुद ब्याज आम्दानी (+रु १.६९ करोड): ब्याज आम्दानी ७.८५% ले बढ्यो भने ब्याज खर्च १५.३१% ले घट्यो।
- अन्य खर्च (−रु १.४९ करोड): अन्य सञ्चालन खर्च, ह्रास कट्टी र गैर-सञ्चालन शीर्षक मिलाएर।
- शुल्क तथा कमिशन (−रु १६.८३ लाख): खुद शुल्क आम्दानी रु ७.७८ लाख रह्यो, गत वर्ष रु २४.६१ लाख थियो।
- कर्मचारी खर्च (−रु ६.६७ लाख): कर्मचारी खर्च ४.६१% ले बढेर रु १.५१ करोड पुग्यो।
- ट्रेडिङ तथा अन्य आम्दानी (−रु ९४,५१४): ट्रेडिङ आम्दानी र अन्य सञ्चालन आम्दानी मिलाएर।
सजिलो भाषामा: सञ्चालन खर्चले सञ्चालन आम्दानीको ७६.२% लियो, गत वर्ष १२५.७% थियो। कर्जा नोक्सानी व्यवस्थाले सञ्चालन आम्दानीको ६३.३% लियो।
२. वर्षभरिको नाफा
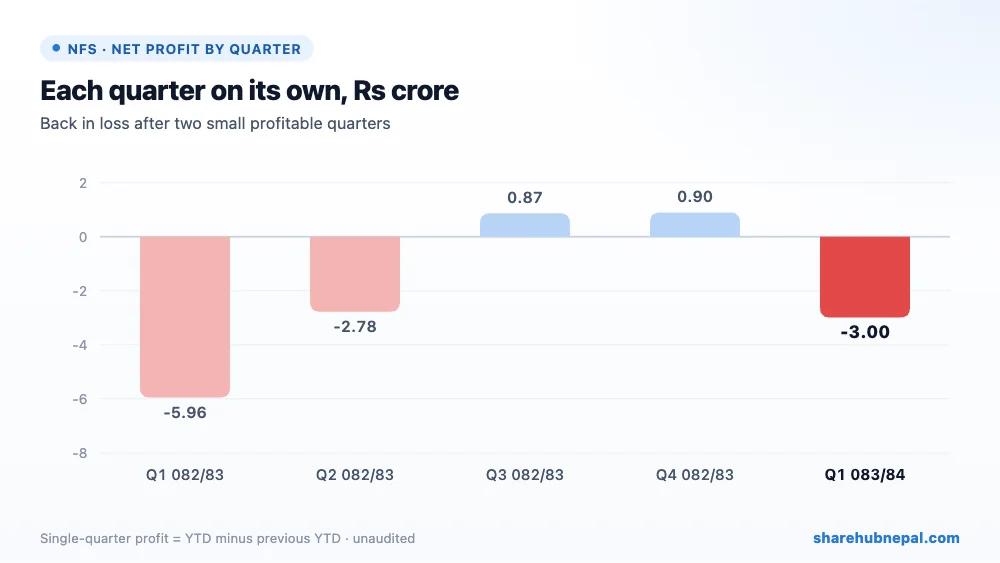
हरेक त्रैमासलाई छुट्टाछुट्टै हेर्दा (वर्षको सुरुदेखिको नाफाबाट अघिल्लो त्रैमाससम्मको नाफा घटाएर): प्रथम त्रैमास २०८२/८३: −रु ५.९६ करोड; दोस्रो त्रैमास २०८२/८३: −रु २.७८ करोड; तेस्रो त्रैमास २०८२/८३: रु ८७.२४ लाख; चौथो त्रैमास २०८२/८३: रु ९०.०९ लाख; प्रथम त्रैमास २०८३/८४: −रु ३.०० करोड।
Share Hub का रेकर्ड अनुसार २०८२/८३ मा पहिलो त्रैमासमा रु ५.९६ करोड र दोस्रोमा रु २.७८ करोड नोक्सान, त्यसपछि तेस्रोमा रु ८७.२४ लाख र चौथोमा रु ९०.०९ लाख सानो नाफा थियो। यस त्रैमासमा कम्पनी फेरि नोक्सानमा फर्केको छ, यद्यपि नोक्सानी गत वर्षको पहिलो त्रैमासको आधा छ।
३. निक्षेप, कर्जा र तरलता
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| ग्राहकको निक्षेप | रु ४,४५,५८,१३,५९१ | रु ४,४५,८८,७६,९९१ | −०.०७% |
| ग्राहकलाई कर्जा तथा सापटी | रु २,३८,४४,९७,०९६ | रु २,३८,०१,३०,६१८ | +०.१८% |
| नगद तथा नगद सरह | रु ६४,०९,०८,२४५ | रु ४९,६७,९३,७४४ | +२९.०१% |
| नेपाल राष्ट्र बैंकमा मौज्दात | रु १,६३,७०,९२,७७१ | रु १,८४,३८,४०,८६४ | −११.२१% |
| लगानी | रु ४८,४१,७१,२६४ | रु ४७,३१,७९,९५६ | +२.३२% |
| कुल सम्पत्ति | रु ५,६४,६२,३९,४२५ | रु ५,६८,३८,०२,८०५ | −०.६६% |
| कुल इक्विटी | रु ९५,७४,२६,२१८ | रु ९८,८८,२२,२६० | −३.१८% |
यस त्रैमासमा निक्षेप ०.०७% ले घट्यो र ग्राहक कर्जा ०.१८% ले बढ्यो। कर्जा-निक्षेप अनुपात (CD ratio) ६०.५८% छ (गत वर्ष ६६.५९%)।
ब्याजदर: कोषको लागत ४.७९% (गत वर्ष ६.५०%), आधार दर ७.३७% (गत वर्ष ८.९०%), ब्याजदर अन्तर ४.४१% (गत वर्ष ४.५७%)।
यस त्रैमासमा निक्षेप (रु ४.४६ अर्ब) र ग्राहक कर्जा (रु २.३८ अर्ब) लगभग उस्तै रहे। कम्पनीले निक्षेपको ६०.५८% मात्र कर्जामा लगाएको छ र नेपाल राष्ट्र बैंकमा धेरै ठूलो मौज्दात (रु १.६४ अर्ब कुल सम्पत्तिको करिब २९%) राखेको छ; तरलता अनुपात ५६.६७% छ। यो रकम सुरक्षित भए पनि यसबाट थोरै आम्दानी हुन्छ, जसले नाफा रोकेको छ।
४. खराब कर्जा र पुँजी
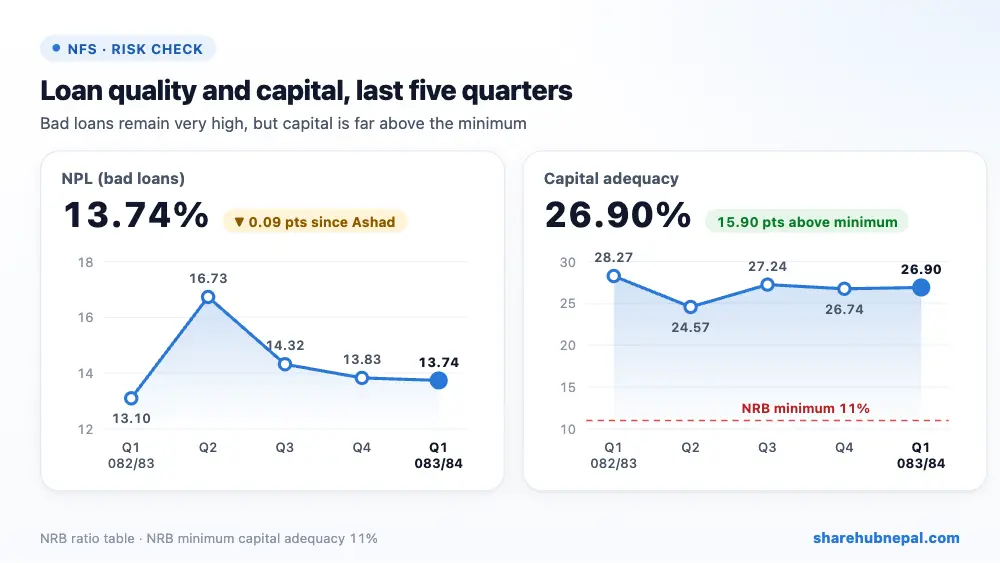
- NPL १३.७४% छ, असार मसान्तमा १३.८३% थियो र गत वर्ष १३.१०%। कर्जा नोक्सानी व्यवस्थाले खराब कर्जाको ८४.६९% ढाकेको छ (गत वर्ष ७९.२६%)।
- पुँजी पर्याप्तता २६.९०% छ, असार मसान्तमा २६.७४% थियो र गत वर्ष २८.२७%। NRB को न्यूनतम सीमा ११% हो, त्यसैले १५.९० अंकको फरक छ।
- खराब कर्जा नै मुख्य समस्या हो। NPL १३.७४% छ (असार मसान्तमा १३.८३%, गत वर्ष १३.१०%), र व्यवस्थाले यसको ८४.६९% ढाकेको छ (खुद NPL ३.५६%)। पुँजी भने धेरै बलियो छ: पुँजी पर्याप्तता २६.९०% (Tier 1 २३.२४%) छ, ११% न्यूनतमभन्दा धेरै माथि, त्यसैले असुलीमा काम गर्दा कम्पनीले नोक्सानी थेग्न सक्छ।
५. वितरणयोग्य नाफा
| विवरण (रु) | रकम |
| यस त्रैमासको खुद नोक्सान | (२,९९,५२,८८६) |
| घटाउ: पाउन बाँकी ब्याज | (३३,०९,७४७) |
| जोड: गैर-बैंकिङ सम्पत्तिको व्यवस्था फिर्ता | ४०,९७,६१० |
| पहिलो त्रैमासको वितरणयोग्य नोक्सान | (२,९१,६५,०२३) |
| सुरुको सञ्चित नोक्सान | (३७,७१,५९,०२१) |
| असोज मसान्तको वितरणयोग्य नोक्सान | (४०,६३,२४,०४३) |
नउठेको रु ३३.१० लाख ब्याज घटाएर र गैर-बैंकिङ सम्पत्तिको रु ४०.९८ लाख व्यवस्था फिर्ता जोडेपछि पहिलो त्रैमासको वितरणयोग्य नोक्सान रु २.९२ करोड भयो। सञ्चित वितरणयोग्य नोक्सान बढेर रु ४०.६३ करोड (प्रति शेयर करिब रु ५२.२२) पुग्यो, त्यसैले अहिले लाभांश सम्भव छैन।
६. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| प्रति शेयर आम्दानी (प्रतिवेदन अनुसार) | रु -३.८५ |
| प्रति शेयर आम्दानी (वार्षिकीकृत) | रु -१५.४० |
| प्रति शेयर नेटवर्थ | रु १२३.०४ |
| प्रति शेयर वितरणयोग्य नाफा | रु -५२.२२ |
| असोज मसान्त २०८३ को अन्तिम मूल्य | रु ४६७.३० |
| त्रैमासभरिको मूल्य दायरा | रु ४६५.०० – रु ५८६.०० |
| मूल्य/बुक भ्यालु (P/B) | ३.८० गुणा |
रु ४६७.३० मा शेयर प्रति शेयर नेटवर्थ (रु १२३.०४) को ३.८० गुणामा कारोबार भइरहेको छ। कम्पनी नोक्सानमा भएकाले P/E अर्थपूर्ण छैन।
निष्कर्ष
सकारात्मक पक्ष: नोक्सानी आधा हुनु, खुद ब्याज आम्दानी ९३.९२% ले बढ्नु, कोषको लागत ६.५०% बाट ४.७९% मा झर्नु, कर्जा नोक्सानी व्यवस्था ५५.८६% ले घट्नु, र धेरै बलियो पुँजी (२६.९०%) तथा तरलता।
ध्यान दिनुपर्ने पक्ष: NPL अझै धेरै उच्च (१३.७४%), व्यवस्थाले सञ्चालन आम्दानीको ६३% लिनु, कारण नखुलेको रु १.५२ करोड गैर-सञ्चालन खर्च, कमजोर शुल्क आम्दानी, कम CD ratio सहित थन्किएको रकम, र रु ४०.६३ करोड सञ्चित वितरणयोग्य नोक्सान।
नेपाल फाइनान्ससँग प्रशस्त पुँजी र नगद छ, र ब्याज मार्जिन सुध्रिँदैछ। नाफामा फर्किन यसले खराब कर्जा असुल्नुपर्छ र थन्किएको रकम कर्जामा लगाउनुपर्छ।
कम्पनीको लेखापरीक्षण नभएको पहिलो त्रैमासिक प्रतिवेदनमा आधारित। लेखापरीक्षण वा नियामकको निर्देशनपछि अङ्क परिवर्तन हुन सक्छन्। यो लगानी सल्लाह होइन।

