













सानिमा रिलायन्स लाइफ इन्स्योरेन्स लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
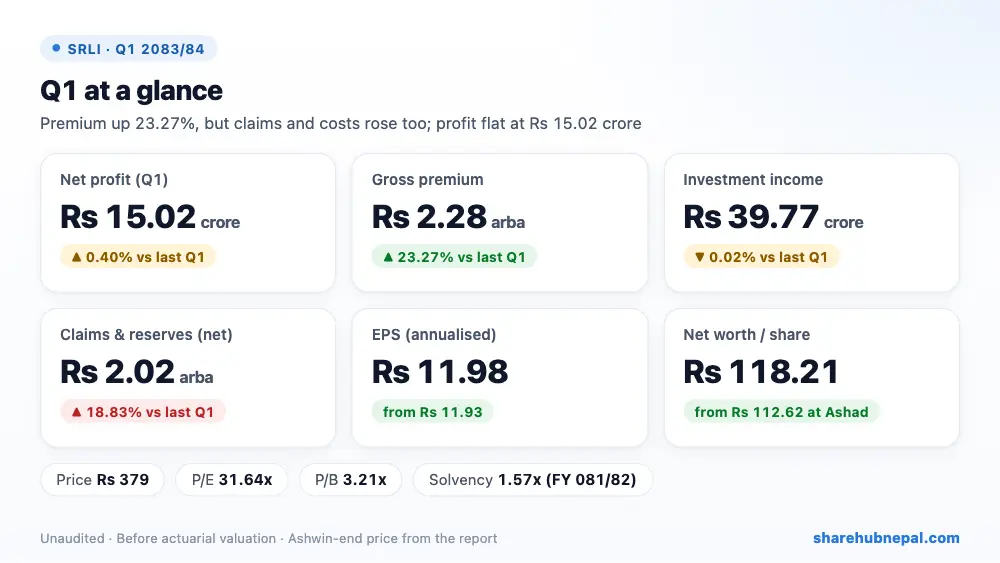
सानिमा रिलायन्स लाइफले आव २०८३/८४ को पहिलो त्रैमासमा रु १५.०२ करोड नाफा कमायो, जुन गत वर्षको रु १४.९६ करोडसँग लगभग बराबर (०.४०% बढी) हो। कुल आर्जित बीमाशुल्क २३.२७% बढेर रु २.२८ अर्ब पुग्यो; पहिलो वर्षको बीमाशुल्क ४२.८८% र एकल बीमाशुल्क ९३.६४% बढ्यो। तर खुद दाबी तथा बीमा कोषमा थप १८.८३% बढेर रु २.०२ अर्ब, कमिसन २३.४७% र अन्य सञ्चालन खर्च ५७.७५% बढ्यो, भने लगानी आम्दानी रु ३९.७७ करोडमा स्थिर रह्यो र बीमालेख कर्जाको ब्याज ४३.२५% घट्यो। वार्षिकीकृत EPS रु ११.९८ र प्रति शेयर नेटवर्थ रु ११८.२१ छ। यी अंक बीमांकीय मूल्यांकन (actuarial valuation) अघिका हुन्।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु २,२७,६०,७२,५१५ | रु १,८४,६३,५७,६८० | +२३.२७% |
| खुद आर्जित बीमाशुल्क | रु २,१९,४२,१५,७५० | रु १,७८,२१,४४,१९६ | +२३.१२% |
| लगानी तथा कर्जाबाट आम्दानी | रु ३९,७७,३४,५९० | रु ३९,७८,०१,०५९ | −०.०२% |
| बीमालेख कर्जाको ब्याज | रु २,२४,२३,७४२ | रु ३,९५,१०,४४५ | −४३.२५% |
| खुद दाबी भुक्तानी र दायित्व परिवर्तन | रु २,०२,१३,९२,१८१ | रु १,७०,११,००,२५६ | +१८.८३% |
| कमिसन खर्च | रु २१,१३,३७,६०४ | रु १७,११,६०,४६५ | +२३.४७% |
| अन्य सञ्चालन खर्च | रु ७,९८,४६,५१२ | रु ५,०६,१५,६७३ | +५७.७५% |
| आयकर (आम्दानी) | −रु ४,९६,७६७ | −रु ९,४८,२८१ | +४७.६१% |
| खुद नाफा | रु १५,०२,०८,१०९ | रु १४,९६,०८,०४६ | +०.४०% |
| प्रति शेयर आम्दानी (EPS) | ११.९८ | ११.९३ | – |
| प्रति शेयर नेटवर्थ | ११८.२१ | ११०.५७ | – |
१. नाफा कहाँबाट आयो
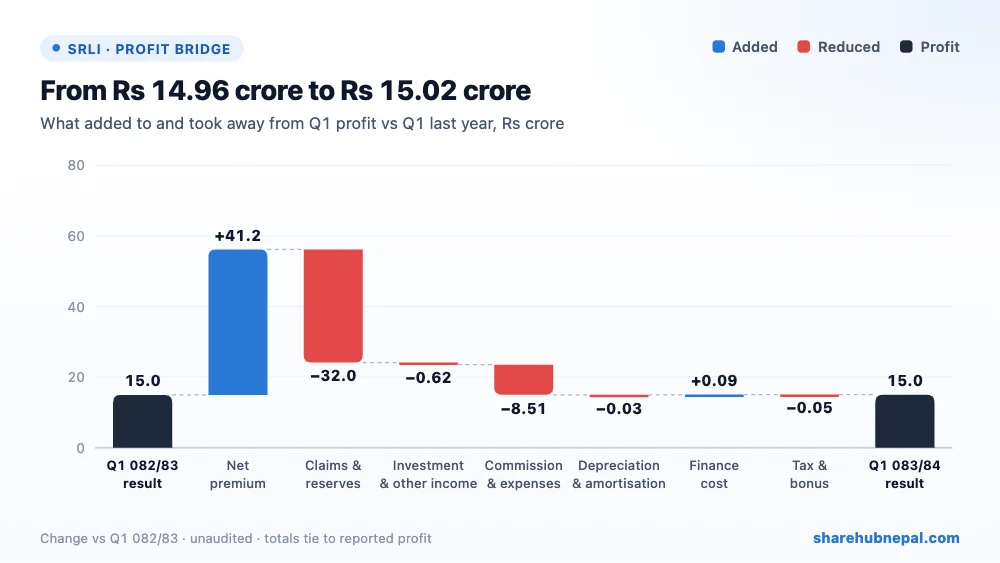
खुद बीमाशुल्कले रु ४१.२१ करोड थप्यो, तर दाबी तथा बीमा कोषमा थप रु ३२.०३ करोड र कमिसन, कर्मचारी तथा अन्य खर्चमा रु ८.५१ करोड बढी लाग्यो। लगानी तथा अन्य आम्दानी रु ६१.९७ लाखले घट्यो, मुख्यतः बीमालेख कर्जाको ब्याज रु १.७१ करोडले घटेकाले; यसलाई रु ८७.४६ लाख बढी realised gain ले केही धान्यो। कर अघिको नाफा ०.७१% मात्र बढेर रु १४.९७ करोड भयो, र रु ४.९७ लाखको सानो कर आम्दानी (गत वर्ष रु ९.४८ लाख) सहित खुद नाफा रु १५.०२ करोड भयो। अन्य व्यापक आम्दानी गत वर्षको रु १३.८२ करोड नोक्सानीको सट्टा रु ४.८० करोड नाफा भएकाले कुल व्यापक आम्दानी रु १९.८२ करोड पुग्यो।
२. वर्षभरिको नाफा
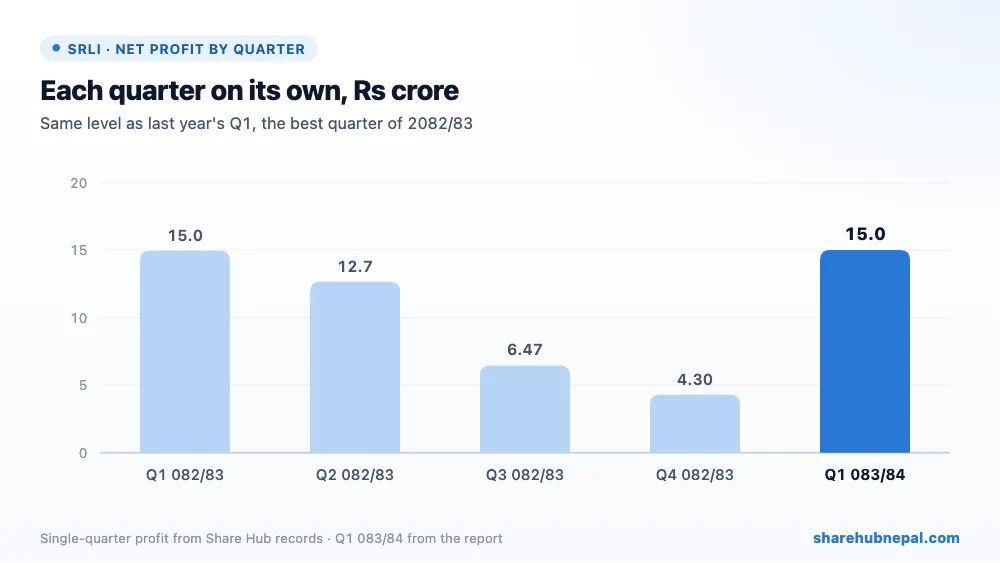
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु १४.९६ करोड, दोस्रो त्रैमास २०८२/८३: रु १२.६६ करोड, तेस्रो त्रैमास २०८२/८३: रु ६.४७ करोड, चौथो त्रैमास २०८२/८३: रु ४.३० करोड, पहिलो त्रैमास २०८३/८४: रु १५.०२ करोड। २०८२/८३ मा पहिलो र दोस्रो त्रैमास सबैभन्दा बलिया थिए (रु १४.९६ करोड र रु १२.६६ करोड); त्यसपछि नाफा तेस्रोमा रु ६.४७ करोड र चौथोमा रु ४.३० करोडमा झर्यो। आव २०८२/८३ को नाफा रु ३८.३९ करोड (EPS रु ७.६५) थियो, त्यसैले रु ११.९८ को वार्षिकीकृत EPS पूरा वर्ष टिक्ने निश्चित छैन।
३. वासलात र solvency
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
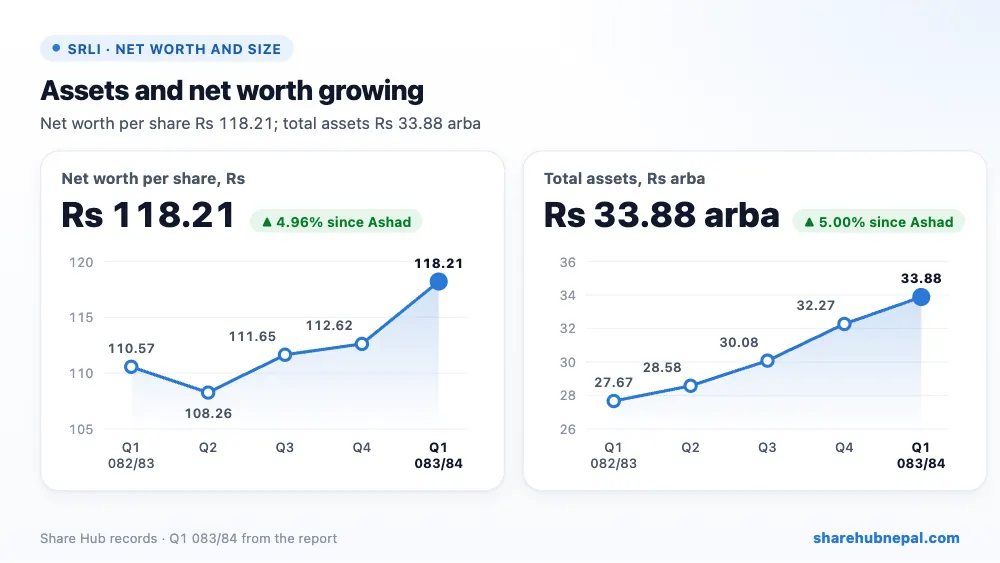
| कुल सम्पत्ति | रु ३३,८८,२०,८३,४६१ | रु ३२,२६,८६,६०,६७८ | +५.००% |
| लगानी | रु २८,७४,२२,४५,०५२ | रु २७,७७,५२,६४,६२५ | +३.४८% |
| बीमितलाई कर्जा | रु २,१२,३१,६३,६८३ | रु १,९८,३३,१८,१८५ | +७.०५% |
| बीमा करार दायित्व | रु २७,२०,०६,३१,८७७ | रु २५,५५,५९,८७,८५९ | +६.४४% |
| कुल पुँजी | रु ५,९२,८२,६१,२०२ | रु ५,६४,७६,३१,७५८ | +४.९७% |
| नगद तथा नगद सरह | रु १,५२,९४,१२,४८६ | रु १,०८,२८,७८,६७३ | +४१.२४% |
असार मसान्तदेखि कुल सम्पत्ति ५.००% बढेर रु ३३.८८ अर्ब पुग्यो। लगानी रु २८.७४ अर्ब छ र नगद ४१.२४% बढेर रु १.५३ अर्ब पुग्यो। बीमा करार दायित्व ६.४४% बढेर रु २७.२० अर्ब (जीवन बीमा कोष रु २६.८३ अर्ब) भयो। कुल पुँजी रु २८.०६ करोडले बढेर रु ५.९३ अर्ब (प्रति शेयर रु ११८.२१) पुग्यो, जुन त्रैमासको कुल व्यापक आम्दानीभन्दा रु ८.२४ करोड बढी हो; सञ्चित नाफा रु १५.०२ करोड नाफाको तुलनामा रु २४.६३ करोडले बढ्यो र प्रतिवेदनले यो फरक खुलाएको छैन। कुनै सापटी छैन। पछिल्लो स्वीकृत solvency अनुपात १.५७ (आव २०८१/८२) छ, जुन १.३ को न्यूनतमभन्दा माथि हो।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ११.९८ |
| प्रति शेयर नेटवर्थ | रु ११८.२१ |
| बजार मूल्य (असोज मसान्त) | रु ३७९ |
| P/E (वार्षिकीकृत) | ३१.६४ गुणा |
| P/B | ३.२१ गुणा |
असोज मसान्तको मूल्य रु ३७९ मा शेयर वार्षिकीकृत EPS को ३१.६४ गुणा र प्रति शेयर नेटवर्थको ३.२१ गुणामा छ। पहिलो त्रैमासको नाफा बीमांकीय मूल्यांकनअघिको हो र गत वर्षका पछिल्ला त्रैमास निकै कमजोर थिए; गत वर्षको पूरा EPS रु ७.६५ मा P/E करिब ४९.५४ गुणा हुन्छ। प्रतिवेदनमा P/E ३१.६३ छापिएको छ।
निष्कर्ष
सकारात्मक पक्ष: बीमाशुल्क २३.२७% बढ्यो, पहिलो वर्ष र एकल बीमाशुल्कमा बलियो वृद्धि, नयाँ बीमालेख ३२.४४% बढी, नगद र सम्पत्ति बढ्दै, कुनै सापटी छैन, र solvency अनुपात न्यूनतमभन्दा माथि।
ध्यान दिनुपर्ने: नाफा लगभग स्थिर, अन्य सञ्चालन खर्च ५७.७५% र कमिसन २३.४७% बढी, लगानी आम्दानी स्थिर, चालु बीमालेख संख्या १६.८२% घटेको (६,०८,१५२ बाट ५,०५,८६९), पुँजीमा कारण नखुलेको रु ८.२४ करोड वृद्धि, र नाफा बीमांकीय मूल्यांकनअघिको।
बीमाशुल्क वृद्धि बलियो छ, तर खर्च र दाबी पनि लगभग उत्तिकै बढेकाले नाफा बढेन। लगानी आम्दानी, घट्दो चालु बीमालेख संख्या र वर्षान्तको बीमांकीय मूल्यांकन हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

