













स्वावलम्बन लघुवित्त वित्तीय संस्था लिमिटेड – प्रथम त्रैमासिक विश्लेषण, आ.व. २०८३/८४
असोज मसान्त २०८३ सम्मको लेखापरीक्षण नभएको विवरण, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र आर्थिक वर्षको अन्त्य (असार मसान्त २०८३) सँग तुलना गरिएको।
सारांश
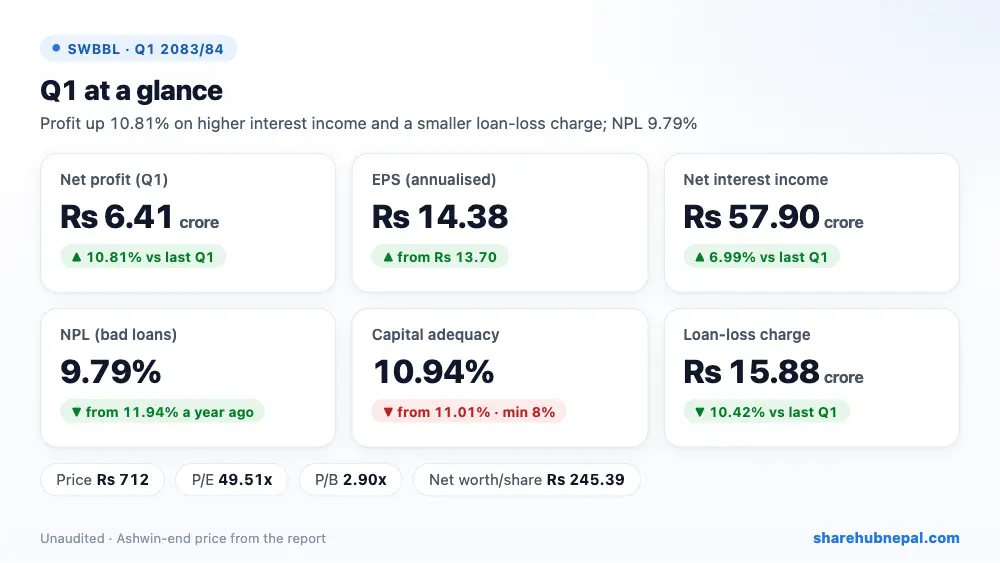
स्वावलम्बन लघुवित्त ले यस पहिलो त्रैमासमा रु ६.४१ करोड खुद नाफा कमाएको छ, जुन गत वर्षको सोही त्रैमासको रु ५.७९ करोड भन्दा १०.८१% ले बढी हो। प्रति शेयर आम्दानी (EPS) रु १४.३८ छ, गत वर्ष रु १३.७० थियो।
गत वर्षको तुलनामा सबैभन्दा ठूलो सहयोग खुद ब्याज आम्दानी (+रु ३.७८ करोड) र कर्जा नोक्सानी व्यवस्था (+रु १.८५ करोड) बाट भयो, भने सबैभन्दा ठूलो असर कर्मचारी खर्च (−रु ४.३४ करोड) ले पार्यो।
स्वावलम्बन लघुवित्तले पहिलो त्रैमासमा रु ६.४१ करोड नाफा कमायो, जुन गत वर्षको रु ५.७९ करोड भन्दा १०.८१% बढी हो। ब्याज आम्दानी ८.६९% र ब्याज खर्च ११.०७% बढ्दा खुद ब्याज आम्दानी ६.९९% बढेर रु ५७.९० करोड पुग्यो। शुल्क आम्दानी रु ८.४६ करोड मा लगभग उस्तै रह्यो। कर्जा नोक्सानी खर्च १०.४२% घटेर रु १५.८८ करोड भयो, जसले नाफा बढाउन मद्दत गर्यो, तर कर्मचारी खर्च १३.५९% बढेर रु ३६.२७ करोड पुग्यो (कर्मचारी बोनस व्यवस्था सहित)।
| सूचक | प्रथम त्रैमास २०८३/८४ | प्रथम त्रैमास २०८२/८३ | परिवर्तन |
| खुद नाफा | रु ६,४१,३५,३१० | रु ५,७८,८०,२९४ | +१०.८१% |
| खुद ब्याज आम्दानी | रु ५७,९०,१६,७६१ | रु ५४,१२,००,३३४ | +६.९९% |
| खुद शुल्क तथा कमिशन आम्दानी | रु ८,४६,०५,१३४ | रु ८,५०,५१,८९८ | −०.५३% |
| कर्जा नोक्सानी व्यवस्था/(फिर्ता) | रु १५,८७,७०,३८५ | रु १७,७२,३२,८४७ | −१०.४२% |
| सञ्चालन नाफा | रु ९,१५,७५,६७८ | रु ८,२६,६०,६३५ | +१०.७९% |
| प्रति शेयर आम्दानी | रु १४.३८ | रु १३.७० | – |
| प्रति शेयर नेटवर्थ | रु २४५.३९ | रु २२७.८८ | +७.६८% |
| NPL (खराब कर्जा) | ९.७९% | ११.९४% | −२.१५ अंक |
| पुँजी पर्याप्तता | १०.९४% | ११.०१% | −०.०७ अंक |
१. नाफा कहाँबाट आयो
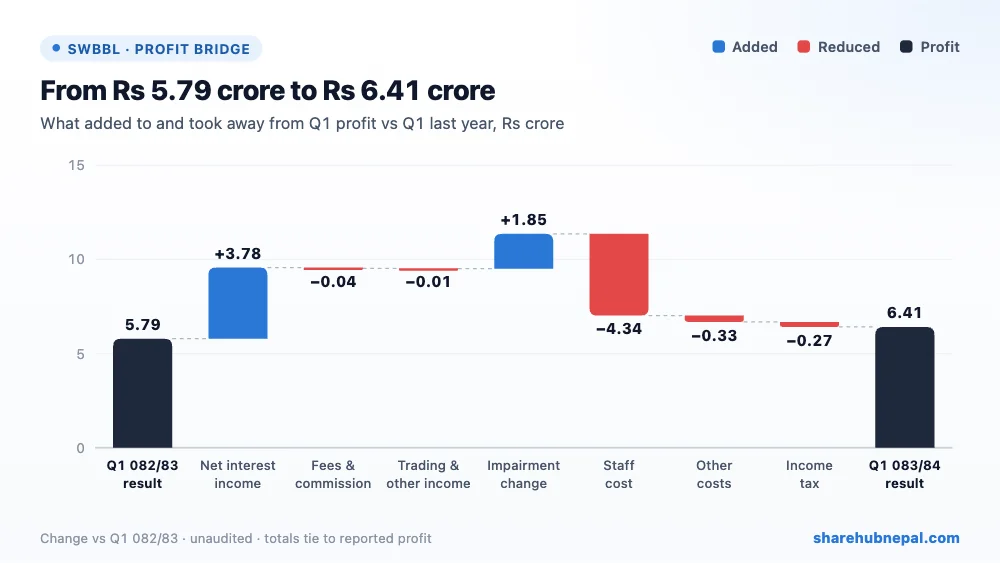
ब्रिज चार्टले गत वर्षको रु ५.७९ करोड बाट यस वर्षको रु ६.४१ करोड सम्म नतिजा कसरी पुग्यो भन्ने देखाउँछ:
- कर्मचारी खर्च (−रु ४.३४ करोड): कर्मचारी खर्च १३.५९% ले बढेर रु ३६.२७ करोड पुग्यो।
- खुद ब्याज आम्दानी (+रु ३.७८ करोड): ब्याज आम्दानी ८.६९% ले बढ्यो भने ब्याज खर्च ११.०७% ले बढ्यो।
- कर्जा नोक्सानी व्यवस्था (+रु १.८५ करोड): बैंकले कर्जा नोक्सानीका लागि रु १५.८८ करोड छुट्यायो, गत वर्ष रु १७.७२ करोड थियो।
- अन्य खर्च (−रु ३३.४५ लाख): अन्य सञ्चालन खर्च, ह्रास कट्टी र गैर-सञ्चालन शीर्षक मिलाएर।
- आयकर (−रु २६.८१ लाख): कर रु २.७५ करोड रह्यो, गत वर्ष रु २.४८ करोड थियो।
- शुल्क तथा कमिशन (−रु ४.४७ लाख): खुद शुल्क आम्दानी रु ८.४६ करोड रह्यो, गत वर्ष रु ८.५१ करोड थियो।
- ट्रेडिङ तथा अन्य आम्दानी (−रु १.४७ लाख): ट्रेडिङ आम्दानी र अन्य सञ्चालन आम्दानी मिलाएर।
सजिलो भाषामा: सञ्चालन खर्चले सञ्चालन आम्दानीको ६२.३% लियो, गत वर्ष ५८.५% थियो। कर्जा नोक्सानी व्यवस्थाले सञ्चालन आम्दानीको २३.९% लियो।
२. वर्षभरिको नाफा
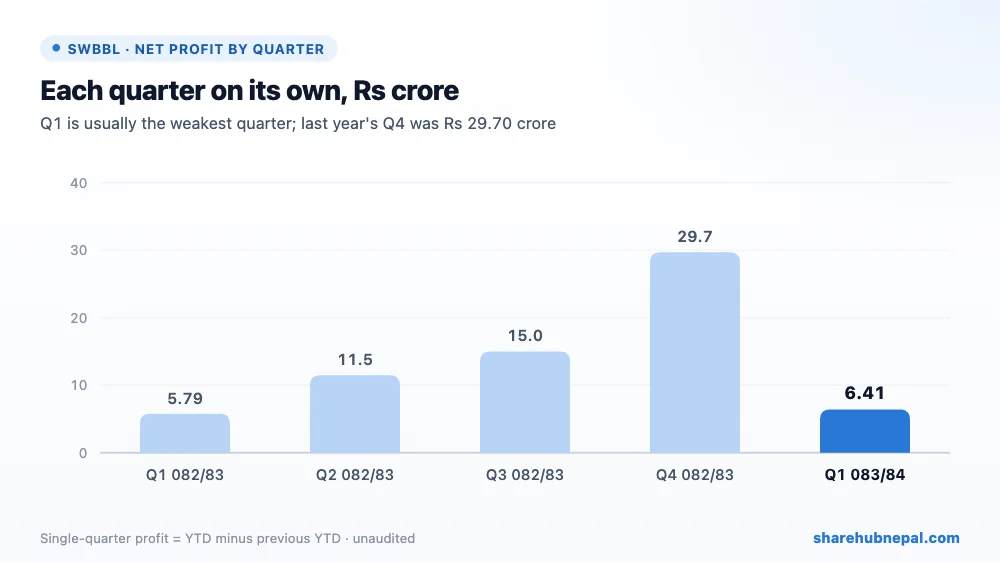
हरेक त्रैमासलाई छुट्टाछुट्टै हेर्दा (वर्षको सुरुदेखिको नाफाबाट अघिल्लो त्रैमाससम्मको नाफा घटाएर): प्रथम त्रैमास २०८२/८३: रु ५.७९ करोड; दोस्रो त्रैमास २०८२/८३: रु ११.४७ करोड; तेस्रो त्रैमास २०८२/८३: रु १५.०१ करोड; चौथो त्रैमास २०८२/८३: रु २९.७० करोड; प्रथम त्रैमास २०८३/८४: रु ६.४१ करोड।
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु ५.७९ करोड दोस्रोमा रु ११.४७ करोड तेस्रोमा रु १५.०१ करोड र चौथोमा रु २९.७० करोड थियो। यो संस्थाको पहिलो त्रैमास सामान्यतया सबैभन्दा सानो हुन्छ, र यसपालिको पहिलो त्रैमास गत वर्षभन्दा १०.८१% राम्रो छ।
३. निक्षेप, कर्जा र तरलता
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| ग्राहकको निक्षेप | रु १८,३०,८४,४८,५४४ | रु १८,०८,६३,७६,७६२ | +१.२३% |
| ग्राहकलाई कर्जा तथा सापटी | रु २५,७०,८०,३३,५६२ | रु २५,६८,५९,१८,९८७ | +०.०९% |
| नगद तथा नगद सरह | रु ८१,८०,५८,१११ | रु १,०७,८९,९६,३७२ | −२४.१८% |
| नेपाल राष्ट्र बैंकमा मौज्दात | रु ११,८०,१०,६६३ | रु ११,३२,५९,२४३ | +४.२०% |
| लगानी | रु ९,३३,८३७ | रु ९,३३,८३७ | +०.००% |
| कुल सम्पत्ति | रु २८,१२,७१,०१,५३४ | रु २८,०९,२८,६८,४९३ | +०.१२% |
| कुल इक्विटी | रु ४,२९,४२,८०,५१५ | रु ४,२३,३५,०९,७४७ | +१.४४% |
यस त्रैमासमा निक्षेप १.२३% ले बढ्यो र ग्राहक कर्जा ०.०९% ले बढ्यो। कर्जा-निक्षेप अनुपात (CD ratio) १२०.४२% छ (गत वर्ष १२१.००%)।
ब्याजदर: कोषको लागत ७.३०% (गत वर्ष ७.६३%), आधार दर १३.८४% (गत वर्ष १३.७५%), ब्याजदर अन्तर ७.२९% (गत वर्ष ७.३४%)।
असार मसान्तदेखि कर्जा लगभग उस्तै (०.०९% बढी) रु २५.७१ अर्ब रह्यो भने निक्षेप १.२३% बढेर रु १८.३१ अर्ब पुग्यो। सापटी ३.२१% घटेर रु ५.२४ अर्ब भयो र नगद रु १.०८ अर्ब बाट रु ८१.८१ करोड मा झर्यो। कुल पुँजी रु ४.२९ अर्ब पुग्यो (प्रति शेयर रु २४१.९१ बाट रु २४५.३९)।
४. खराब कर्जा र पुँजी
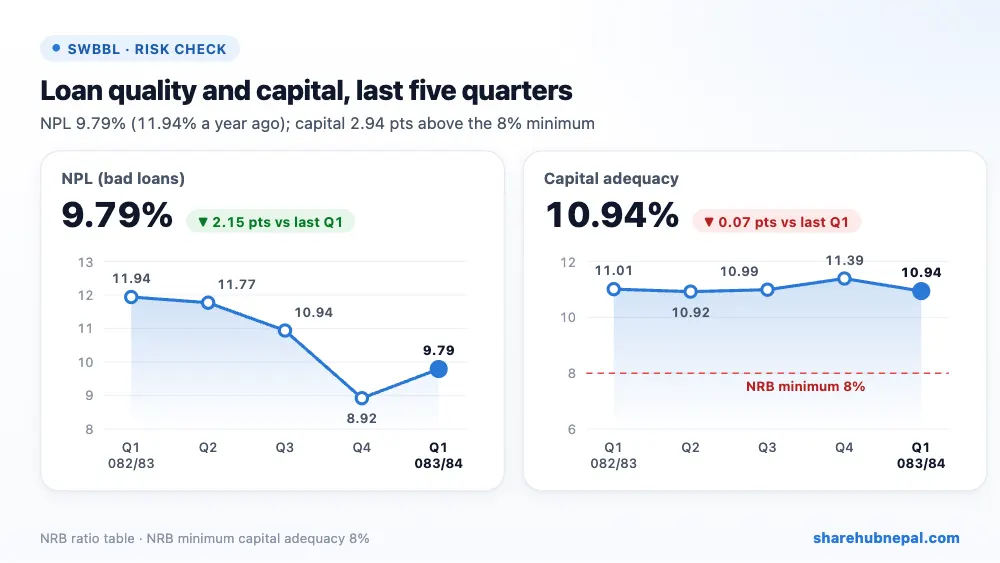
- NPL ९.७९% छ, असार मसान्तमा ८.९२% थियो र गत वर्ष ११.९४%। कर्जा नोक्सानी व्यवस्थाले खराब कर्जाको ११८.५६% ढाकेको छ (गत वर्ष ९३.५८%)।
- पुँजी पर्याप्तता १०.९४% छ, असार मसान्तमा ११.३९% थियो र गत वर्ष ११.०१%। NRB को न्यूनतम सीमा ८% हो, त्यसैले २.९४ अंकको फरक छ।
- NPL ९.७९% छ, जुन गत वर्षको ११.९४% भन्दा राम्रो हो तर असार मसान्तको ८.९२% भन्दा बढेको छ, अर्थात् यो त्रैमासमा खराब कर्जा फेरि बढ्यो। खराब कर्जाको ११८.५६% व्यवस्था छ, जुन राम्रो सुरक्षा हो। पुँजी पर्याप्तता १०.९४% छ, ८% न्यूनतमभन्दा २.९४ अंक माथि। व्यवस्थापनले सदस्यको दोहोरो ऋण (multiple banking), कोषको लागत र सुस्त कर्जा वृद्धिलाई मुख्य चुनौती भनेको छ; २३ जना पूर्व कर्मचारीको मुद्दा सर्वोच्च अदालतमा विचाराधीन छ।
५. वितरणयोग्य नाफा
| विवरण (रु) | रकम |
| यस त्रैमासको खुद नाफा | ६,४१,३५,३१० |
| घटाउ: साधारण जगेडा | (१,२८,२७,०६२) |
| घटाउ: CSR र ग्राहक संरक्षण कोष | (१९,२४,०५९) |
| घटाउ: पाउन बाँकी ब्याज | (४०,२०,९२१) |
| पहिलो त्रैमासको वितरणयोग्य नाफा | ४,५३,६३,२६८ |
| सुरुको सञ्चित नाफा | ५०,३९,१०,०३६ |
| जोड: CSR खर्च | ३०,६९,३५२ |
| कुल वितरणयोग्य नाफा | ५५,२३,४२,६५६ |
आवश्यक जगेडा तथा कोषमा रु १.४८ करोड र पाउन बाँकी ब्याज रु ४०.२१ लाख छुट्याएपछि यस त्रैमासको नाफाबाट रु ४.५४ करोड वितरणयोग्य छ। सुरुको सञ्चित नाफा रु ५०.३९ करोड र CSR खर्च रु ३०.६९ लाख जोड्दा कुल वितरणयोग्य नाफा रु ५५.२३ करोड अर्थात् प्रति शेयर रु ३१.५९ (रिपोर्ट अनुसार) हुन्छ।
६. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| प्रति शेयर आम्दानी (प्रतिवेदन अनुसार) | रु १४.३८ |
| प्रति शेयर नेटवर्थ | रु २४५.३९ |
| प्रति शेयर वितरणयोग्य नाफा | रु ३१.५९ |
| असोज मसान्त २०८३ को अन्तिम मूल्य | रु ७१२.०० |
| त्रैमासभरिको मूल्य दायरा | रु ६५०.०० – रु ७२४.०० |
| P/E (वार्षिकीकृत EPS मा) | ४९.५ गुणा |
| मूल्य/बुक भ्यालु (P/B) | २.९० गुणा |
रु ७१२ मा शेयर वार्षिकीकृत EPS को ४९.५१ गुणा (रिपोर्टमा ५४.३०) र प्रति शेयर नेटवर्थको २.९० गुणामा छ। करिब ११% नाफा वृद्धिका लागि यो महँगो हो; मूल्यले प्रति शेयर रु ३१.५९ को वितरणयोग्य नाफा र राम्रो चौथो त्रैमासको आशा बोकेको छ।
निष्कर्ष
सकारात्मक पक्ष: नाफा १०.८१% बढी, खुद ब्याज आम्दानी ६.९९% बढी, कर्जा नोक्सानी खर्च १०.४२% कम, NPL गत वर्षभन्दा कम, ११८.५६% व्यवस्था कभर, कोषको लागत ७.३०% मा झरेको, रु ५५.२३ करोड वितरणयोग्य नाफा।
ध्यान दिनुपर्ने पक्ष: NPL असारको ८.९२% बाट ९.७९% पुगेको, कर्मचारी खर्च १३.५९% बढेको, त्रैमासमा कर्जा लगभग नबढेको, पुँजी पर्याप्तता १०.९४% मात्र, P/E करिब ५० को उच्च स्तर।
स्थिर त्रैमास: कम कर्जा नोक्सानी खर्च र अलिकति बढेको ब्याज आम्दानीले नाफा बढ्यो। दोस्रो त्रैमासमा NPL फेरि ९% भन्दा तल झर्छ कि र कर्जा बढ्न थाल्छ कि भन्ने हेर्नुपर्छ।
कम्पनीको लेखापरीक्षण नभएको पहिलो त्रैमासिक प्रतिवेदनमा आधारित। लेखापरीक्षण वा नियामकको निर्देशनपछि अङ्क परिवर्तन हुन सक्छन्। यो लगानी सल्लाह होइन।

