













एसियन हाइड्रोपावर लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
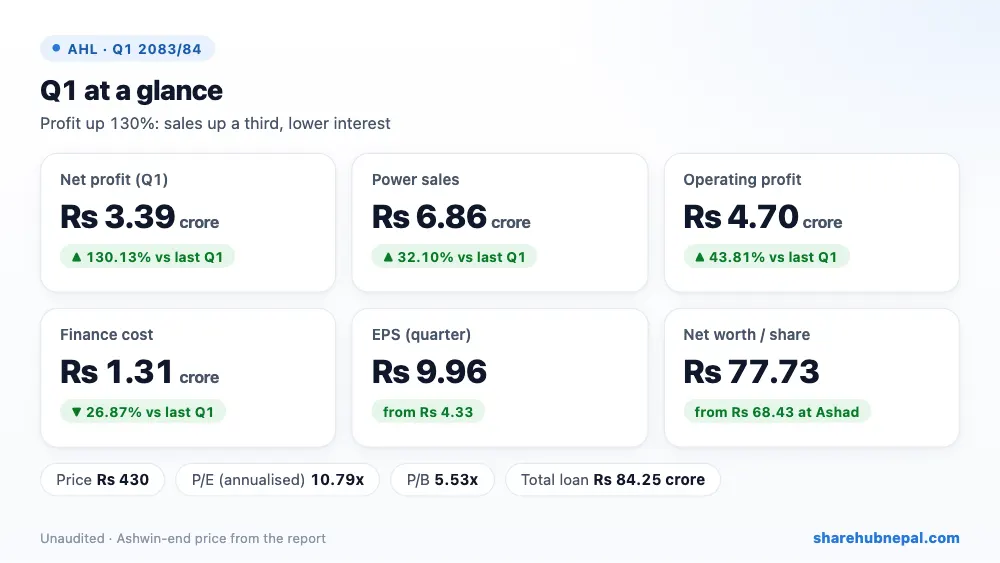
सारांश
एसियन हाइड्रोपावरले आव २०८३/८४ को पहिलो त्रैमासमा रु ३.३९ करोड नाफा कमायो, जुन गत वर्षको रु १.४७ करोडभन्दा १३०.१३% बढी हो। बिजुली बिक्री ३२.१०% बढेर रु ६.८६ करोड पुग्यो र ब्याज खर्च २६.८७% घटेर रु १.३१ करोड भयो। यसअघि लगातार तीन त्रैमास नोक्सानी हुँदा आव २०८२/८३ मा रु ५.९२ करोड नोक्सानी भएको थियो। त्रैमासिक EPS रु ९.९६ र प्रति शेयर नेटवर्थ असार मसान्तको रु ६८.४३ बाट रु ७७.७३ पुगेको छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु ६,८६,४५,७८३ | रु ५,१९,६४,८५७ | +३२.१०% |
| बिक्री लागत | रु ८५,३३,३७९ | रु ६६,३३,०४२ | +२८.६५% |
| अन्य आम्दानी | रु ० | रु ० | – |
| सञ्चालन नाफा | रु ४,७०,२५,२१८ | रु ३,२६,९९,६३२ | +४३.८१% |
| वित्तीय खर्च | रु १,३१,४६,२४२ | रु १,७९,७७,७५२ | −२६.८७% |
| आयकर | रु ० | रु ० | – |
| खुद नाफा | रु ३,३८,७८,९७६ | रु १,४७,२१,८८० | +१३०.१३% |
| प्रति शेयर आम्दानी (EPS) | ९.९६ | ४.३३ | – |
| प्रति शेयर नेटवर्थ | ७७.७३ | ९०.२६ | – |
१. नाफा कहाँबाट आयो
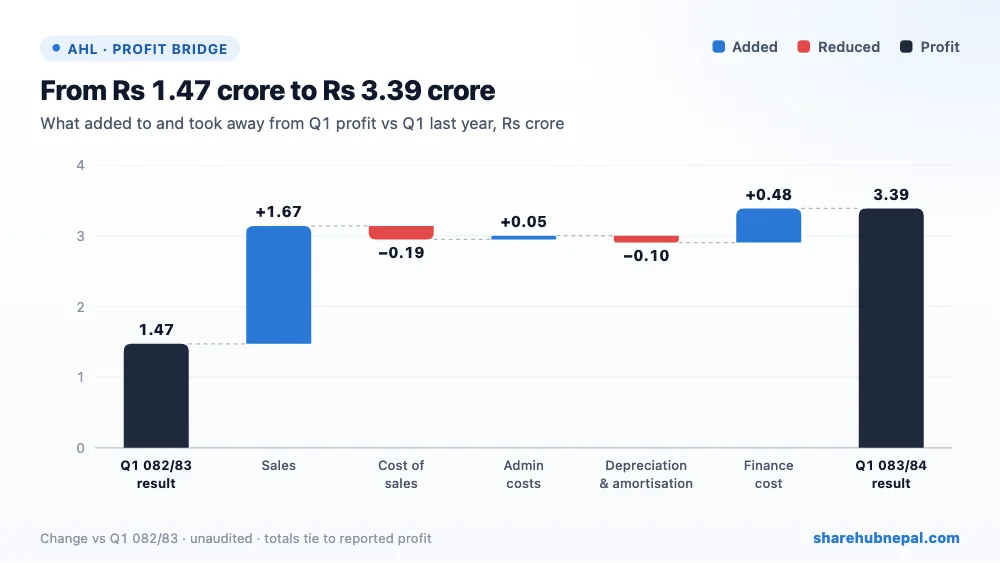
बढेको बिक्रीले रु १.६७ करोड र घटेको ब्याजले रु ४८.३२ लाख थप्यो। प्रशासनिक खर्च रु ५.१६ लाख घट्यो। बिक्री लागत रु १९.०० लाख र एमोर्टाइजेसन रु ९.७१ लाख बढ्यो। आयकर छैन।
२. वर्षभरिको नाफा
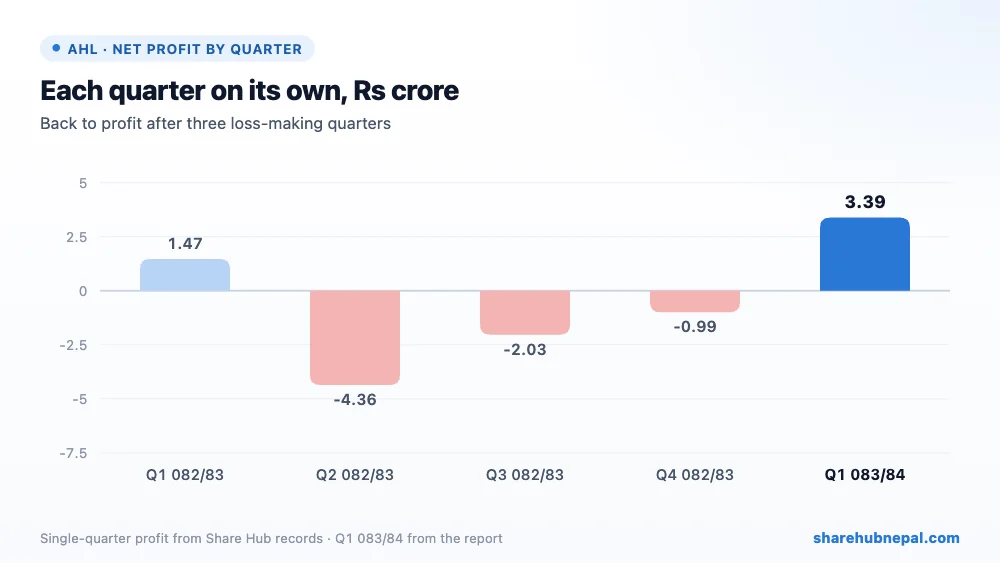
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु १.४७ करोड, दोस्रो त्रैमास २०८२/८३: −रु ४.३६ करोड, तेस्रो त्रैमास २०८२/८३: −रु २.०३ करोड, चौथो त्रैमास २०८२/८३: −रु ९९.४३ लाख, पहिलो त्रैमास २०८३/८४: रु ३.३९ करोड। गत वर्षको दोस्रो, तेस्रो र चौथो त्रैमास सबैमा नोक्सानी थियो, र आव २०८२/८३ को EPS -१७.४१ थियो। पहिलो त्रैमासको वार्षिकीकृत अंक सुख्खा मौसममा टिक्दैन।
३. ऋण र वासलात
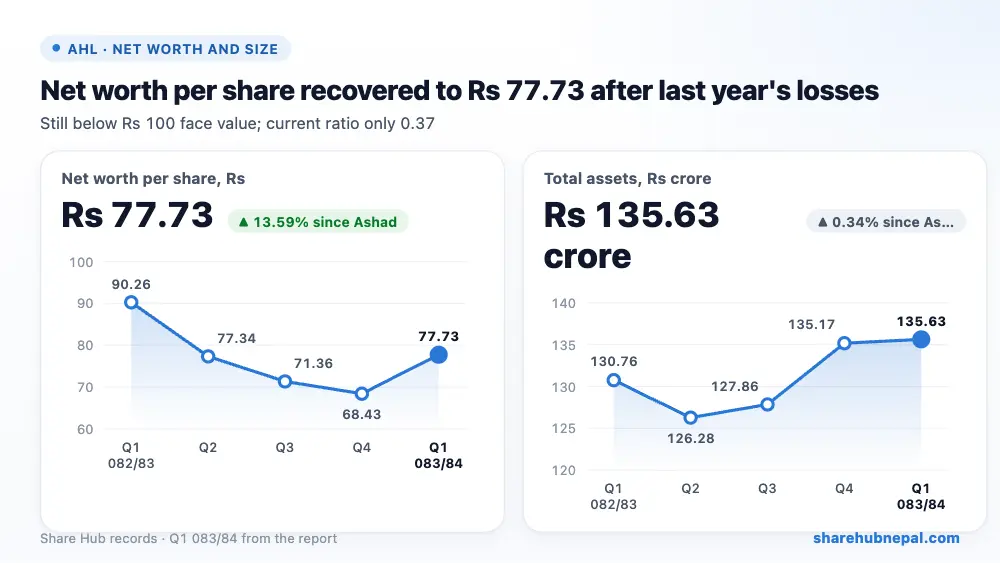
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु १,३५,६३,३१,६०४ | रु १,३५,१७,१६,०५६ | +०.३४% |
| कुल पुँजी | रु २६,४२,९६,१०६ | रु २३,२६,७३,२५६ | +१३.५९% |
| दीर्घकालीन ऋण | रु ८४,२४,७१,०३९ | रु ८४,६५,४९,७०३ | −०.४८% |
| नगद तथा नगद सरह | रु ३,२९,३१५ | रु २,०२,४७४ | +६२.६५% |
कुल सम्पत्ति रु १.३६ अर्ब छ, जसमा लगभग सबै रु १.२६ अर्बको आयोजना (concession) सम्पत्ति हो। दीर्घकालीन ऋण रु ८४.२५ करोड छ। रु ७.५७ करोडको सञ्चित नोक्सानीका कारण कुल पुँजी रु २६.४३ करोड मात्र छ, जुन चुक्ता पुँजी रु ३४ करोडभन्दा कम हो। नगद रु ३.२९ लाख मात्र छ, र रु २४.९६ करोडको भुक्तानी गर्न बाँकी तथा अन्य चालु दायित्व चालु सम्पत्ति रु ९.२४ करोडभन्दा धेरै बढी छ (चालु अनुपात ०.३७)। कम्पनीले विद्युत प्राधिकरणबाट हरिपुर (१० मेगावाट) र ढल्केबर (३० मेगावाट) सोलार आयोजनाको LOI पाएको छ, जुन अझै पूर्व-विकास चरणमा छन्।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ३९.८४ |
| प्रति शेयर नेटवर्थ | रु ७७.७३ |
| बजार मूल्य (असोज मसान्त) | रु ४३० |
| P/E (वार्षिकीकृत) | १०.७९ गुणा |
| P/B | ५.५३ गुणा |
असोज मसान्तको मूल्य रु ४३० मा शेयर वार्षिकीकृत EPS को १०.७९ गुणा र प्रति शेयर नेटवर्थको ५.५३ गुणामा छ। गत वर्ष पूरा वर्ष नोक्सानी भएकाले मूल्यलाई टेवा दिने स्थिर आम्दानी छैन; प्रतिवेदनको P/E ४३.१५ एक त्रैमासको EPS मा आधारित छ।
निष्कर्ष
सकारात्मक पक्ष: फेरि नाफामा, बिक्री ३२% बढी, ब्याज २७% कम, एक त्रैमासमै प्रति शेयर नेटवर्थ रु ९.३० बढ्यो, दुई सोलार आयोजना पाइपलाइनमा।
ध्यान दिनुपर्ने: गत वर्ष तीन त्रैमास नोक्सानी, सञ्चित नोक्सानी, नेटवर्थ अझै अंकित मूल्यभन्दा कम, नगद लगभग शून्य र चालु अनुपात ०.३७, र बुक भ्यालुको ५.५ गुणा मूल्य।
गत वर्षको नोक्सानी केही पूर्ति गर्ने राम्रो वर्षा-मौसम त्रैमास हो। वर्ष नाफामा सकिन्छ कि सकिँदैन भन्ने कुरा सुख्खा महिनामा भर पर्छ, जुन गत वर्ष सबै नोक्सानीमा थिए।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

