













विकास हाइड्रोपावर कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
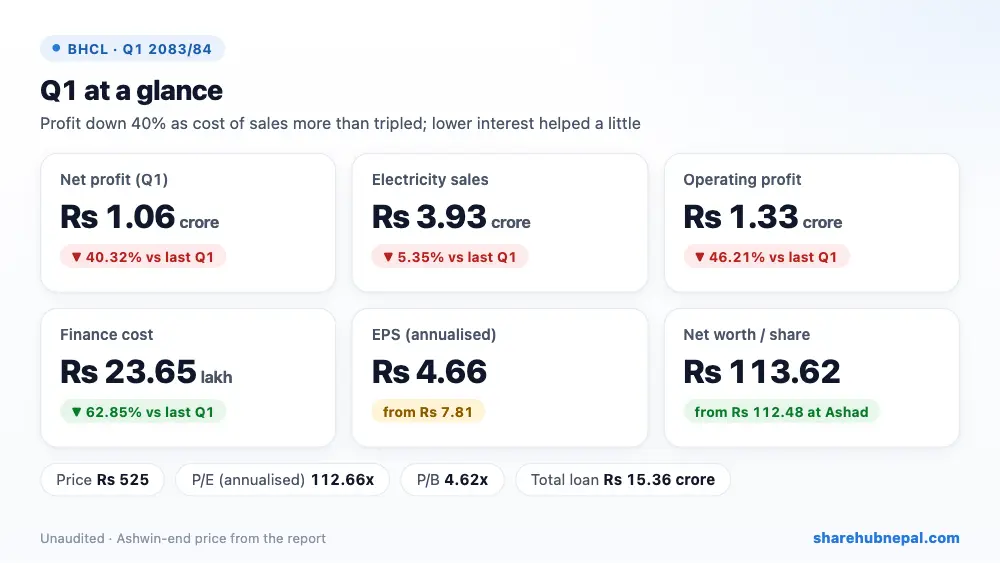
विकास हाइड्रोपावरले पहिलो त्रैमासमा रु १.०६ करोड नाफा कमायो, जुन गत वर्षको रु १.७८ करोडभन्दा ४०.३२% कम हो। बिजुली बिक्री ५.३५% घटेर रु ३.९३ करोड भयो, तर ठूलो धक्का बिक्री लागतबाट आयो, जुन रु ३३.८४ लाखबाट उक्लिएर रु १.१९ करोड पुग्यो। प्रतिवेदनमा यसको कारण खुलाइएको छैन। बैंक ऋण तिरेकाले ब्याज खर्च ६२.८५% घट्यो, जसले गिरावट केही कम गर्यो। वार्षिकीकृत EPS रु ४.६६ छ (गत वर्ष रु ७.८१)।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु ३,९३,४७,५५५ | रु ४,१५,७२,३१० | −५.३५% |
| बिक्री लागत | रु १,१९,१४,०५० | रु ३३,८३,५७१ | +२५२.११% |
| अन्य आम्दानी | रु २२० | रु १,२३,२१२ | −९९.८२% |
| सञ्चालन नाफा | रु १,३२,८५,२७३ | रु २,४६,९७,२६० | −४६.२१% |
| वित्तीय खर्च | रु २३,६४,७४९ | रु ६३,६५,६९५ | −६२.८५% |
| आयकर | रु ५५ | रु ३०,८०३ | −९९.८२% |
| खुद नाफा | रु १,०५,९५,०३८ | रु १,७७,५४,४८१ | −४०.३२% |
| प्रति शेयर आम्दानी (EPS) | ४.६६ | ७.८१ | – |
| प्रति शेयर नेटवर्थ | ११३.६२ | १०३.७७ | – |
१. नाफा कहाँबाट आयो
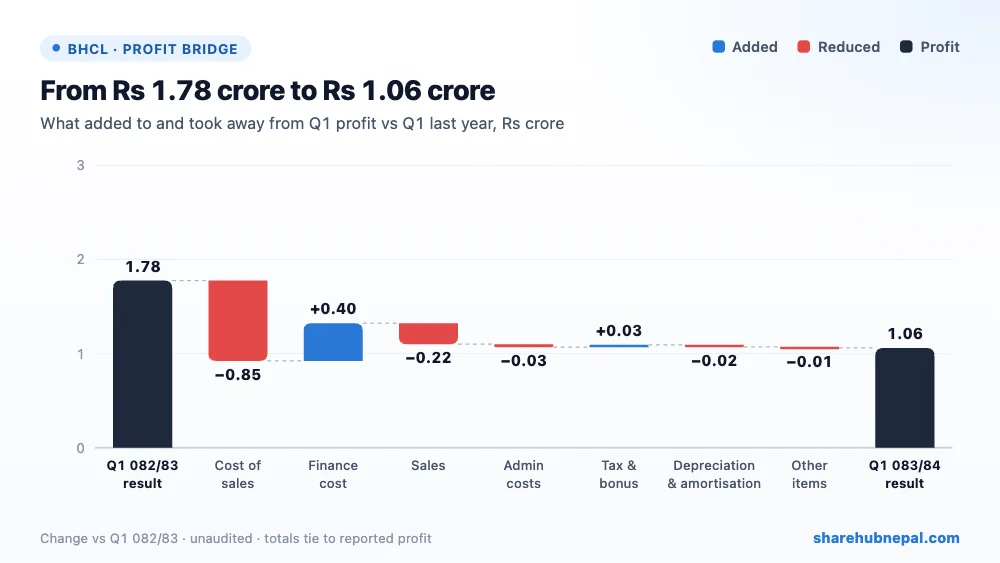
नाफा रु ७१.५९ लाखले घट्यो। बढेको बिक्री लागतले रु ८५.३० लाख र घटेको बिक्रीले रु २२.२५ लाख घटायो; प्रशासनिक खर्च र ह्रास खर्चले थप रु ५.३४ लाख घटायो। सकारात्मक पक्षमा ब्याज खर्च रु ४०.०१ लाखले घट्यो, र नाफा घटेकाले बोनस तथा CSR व्यवस्था पनि कम भयो। पानी धेरै हुने त्रैमासमा प्लान्ट सञ्चालन खर्च किन यति धेरै बढ्यो भनेर लगानीकर्ताले कम्पनीसँग सोध्नुपर्छ।
२. वर्षभरिको नाफा
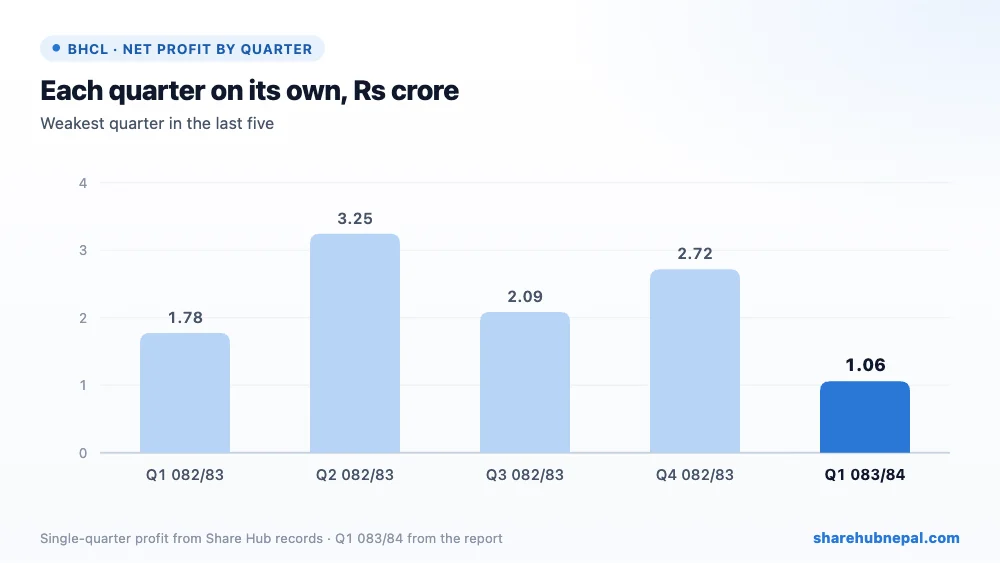
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु १.७८ करोड, दोस्रो त्रैमास २०८२/८३: रु ३.२५ करोड, तेस्रो त्रैमास २०८२/८३: रु २.०९ करोड, चौथो त्रैमास २०८२/८३: रु २.७२ करोड, पहिलो त्रैमास २०८३/८४: रु १.०६ करोड। यो पहिलो त्रैमास पछिल्ला पाँच त्रैमासमध्ये सबैभन्दा कमजोर हो; गत वर्षको दोस्रो त्रैमास रु ३.२५ करोडसहित सबैभन्दा राम्रो थियो।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु १,१९,२०,२७,१०८ | रु १,१९,२२,७८,४९८ | −०.०२% |
| कुल पुँजी | रु १,०३,२८,७६,९१८ | रु १,०२,२५,२९,०९८ | +१.०१% |
| दीर्घकालीन ऋण | रु १२,८६,४०,४०० | रु १४,०६,४०,४०० | −८.५३% |
| चालु ऋण | रु २,५०,००,००० | रु २,४०,००,००० | +४.१७% |
| नगद तथा नगद सरह | रु ५,०४,५३,६७९ | रु २,४८,८८,२७० | +१०२.७२% |
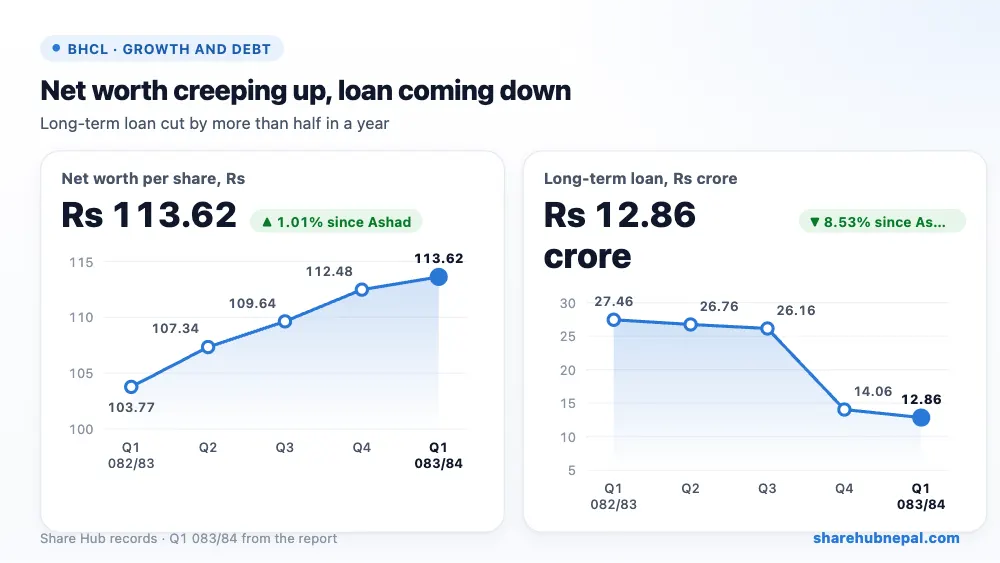
वासलात झन् सुरक्षित हुँदै छ। दीर्घकालीन ऋण असार मसान्तको रु १४.०६ करोड र गत वर्षको रु २७.४६ करोडबाट घटेर रु १२.८६ करोड भयो; रु २.५० करोड छोटो अवधिको ऋणसहित कुल ऋण रु १५.३६ करोड छ, जबकि कुल पुँजी रु १०३.२९ करोड छ। नगद दोब्बर भएर रु ५.०५ करोड पुग्यो। कम्पनीको रु १० करोड दीर्घकालीन लगानी छ, जुन माथिल्लो माझखोला आयोजना बनाउने योजनासँग जोडिएको छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ४.६६ |
| प्रति शेयर नेटवर्थ | रु ११३.६२ |
| बजार मूल्य (असोज मसान्त) | रु ५२५ |
| P/E (वार्षिकीकृत) | ११२.६६ गुणा |
| P/B | ४.६२ गुणा |
असोज मसान्तको मूल्य रु ५२५ मा शेयर वार्षिकीकृत EPS को ११२.६६ गुणा र प्रति शेयर नेटवर्थको ४.६२ गुणामा छ। यो निकै महँगो हो। लेखापरीक्षित आव २०८२/८३ को EPS रु १०.७५ मा पनि P/E करिब ४८.८ गुणा हुन्छ।
निष्कर्ष
सकारात्मक पक्ष: ऋण छिटो घट्दै, ब्याज खर्च ६३% कम, नगद दोब्बर, प्रति शेयर नेटवर्थ रु ११३.६२ पुग्यो।
ध्यान दिनुपर्ने: कारण नखुलाइएको तीन गुणा बढेको बिक्री लागतसहित नाफा ४०% कम, पानी धेरै हुने बेला पनि बिक्री घट्नु, र धेरै उच्च P/E।
BHCL आर्थिक रूपमा सुरक्षित छ र ऋण लगभग तिर्न लागेको छ, तर यस त्रैमासको आम्दानी कमजोर छ र शेयर मूल्यले प्लान्टले दिइरहेकोभन्दा धेरै राम्रो नाफाको अपेक्षा गरेको छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

