













क्रेस्ट माइक्रो लाइफ इन्स्योरेन्स लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
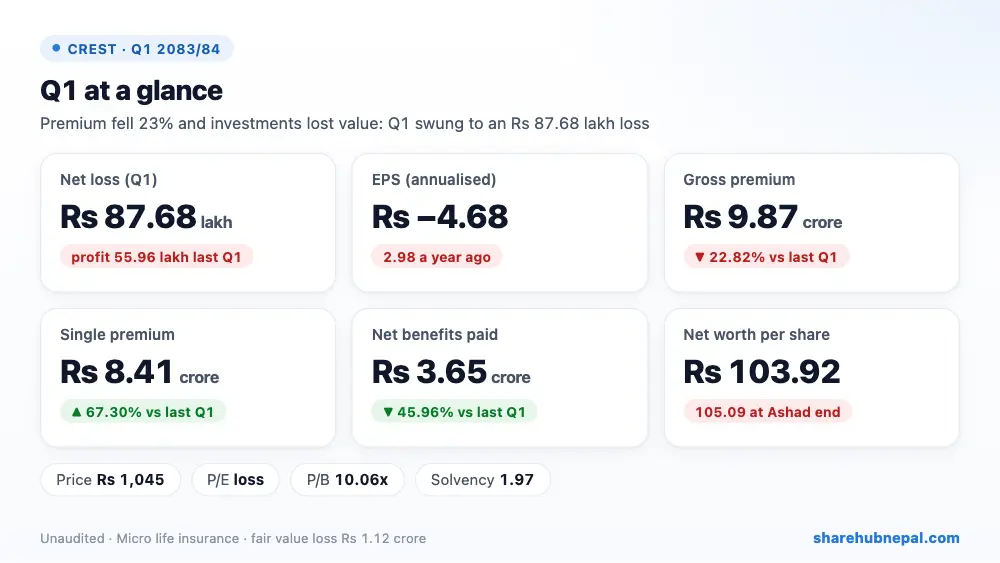
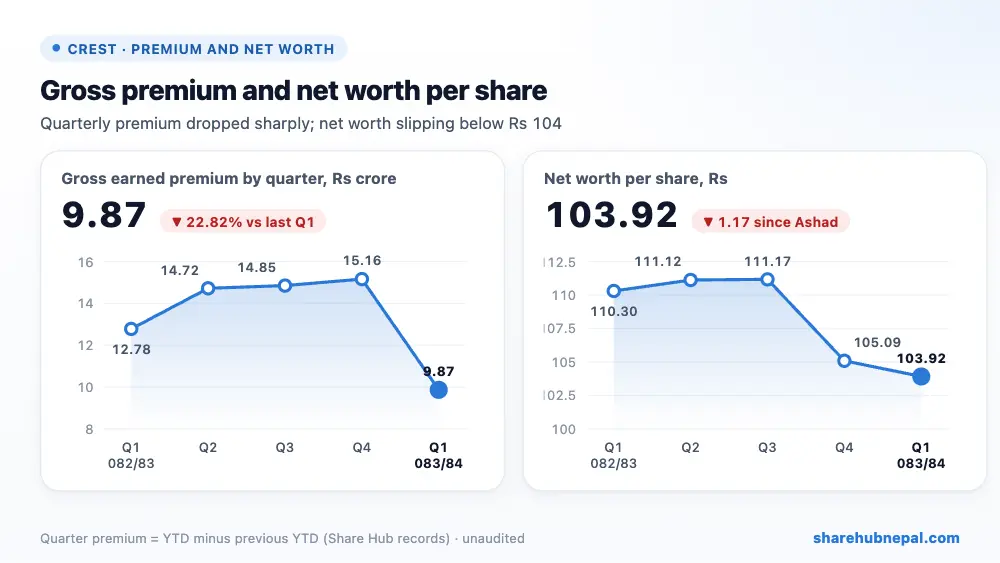
क्रेस्ट माइक्रो लाइफ इन्स्योरेन्सले २०८३/८४ को पहिलो त्रैमासमा रु ८७.६८ लाख खुद नोक्सान गर्यो, जबकि गत वर्ष यही अवधिमा रु ५५.९६ लाख नाफा थियो। वार्षिक EPS रु -४.६८ (गत वर्ष रु २.९८) छ र प्रति शेयर नेटवर्थ असार मसान्तको रु १०५.०९ बाट घटेर रु १०३.९२ मा झरेको छ। इक्विटी ठ्याक्कै नोक्सान बराबरले घटेको छ।
दुई कुराले असर गर्यो। पहिलो, व्यवसाय घट्यो: नियमित पहिलो वर्षको बीमाशुल्क करिब शून्य भएकाले कुल आर्जित बीमाशुल्क २२.८२% घटेर रु ९.८७ करोडमा झर्यो (एकल बीमाशुल्क ६७.३०% बढे पनि एकलसहितको पहिलो वर्षको बीमाशुल्क २७.६७% घटेर रु ८.८७ करोड)। दोस्रो, लगानीमा घाटा भयो: गत वर्ष रु १.६७ करोडको फेयर भ्यालु र बिक्री नाफा थियो भने यस पटक रु १.१२ करोडको फेयर भ्यालु नोक्सान भयो, र ब्याज आम्दानी ४३.२२% घट्यो। कम दाबी भुक्तानी र धेरै घटेको अन्य सञ्चालन खर्चले असर केही कम गर्यो, तर पुरा गर्न सकेन।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु ९,८६,५९,७१४ | रु १२,७८,३३,०६४ | −२२.८२% |
| खुद आर्जित बीमाशुल्क | रु ७,०६,२१,१५३ | रु ९,८३,१२,३९५ | −२८.१७% |
| लगानी आम्दानी | रु ७६,६०,५२७ | रु १,३४,९२,२८९ | −४३.२२% |
| फेयर भ्यालु तथा बिक्री नाफा | −रु १,१२,१२,४५२ | रु १,६७,४३,१७३ | नोक्सानमा गयो |
| खुद दाबी तथा लाभ भुक्तानी | रु ३,६४,९२,८३४ | रु ६,७५,२३,२१४ | −४५.९६% |
| कमिसन र सेवा शुल्क | रु ९६,७६,३०६ | रु ८९,४६,८८० | +८.१५% |
| कर्मचारी खर्च | रु १,६६,८०,६९४ | रु १,७०,०१,१३७ | −१.८८% |
| अन्य सञ्चालन खर्च | रु १,०६,५१,८३५ | रु २,७२,३६,५९१ | −६०.८९% |
| कर अघिको नाफा/(नोक्सान) | −रु ८७,६७,९२९ | रु ५५,९५,८५३ | नोक्सानमा गयो |
| खुद नाफा/(नोक्सान) | −रु ८७,६७,९२९ | रु ५५,९५,८५३ | नोक्सानमा गयो |
| वार्षिक EPS | -४.६८ | २.९८ | – |
१. नाफा कहाँबाट आयो
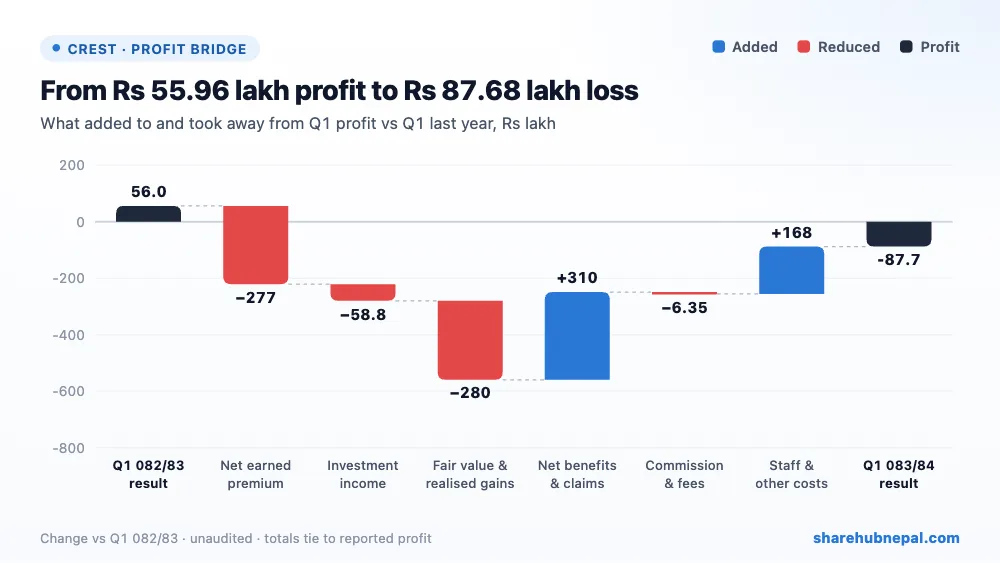
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा घटेको खुद बीमाशुल्कले रु २.७७ करोड, घटेको लगानी आम्दानीले रु ५८.७९ लाख, र लगानी नाफाबाट फेयर भ्यालु नोक्सानमा पुगेकाले रु २.८० करोड घटायो; बढेको कमिसन तथा शुल्कले रु ६.३५ लाख घटायो। अर्कोतर्फ घटेको खुद दाबी भुक्तानीले रु ३.१० करोड र घटेको कर्मचारी तथा अन्य सञ्चालन खर्चले रु १.६८ करोड थप्यो। कुलमा नतिजा रु १.४४ करोडले खराब भयो — रु ५५.९६ लाख नाफाबाट रु ८७.६८ लाख नोक्सान।
२. वर्षभरिको नाफा
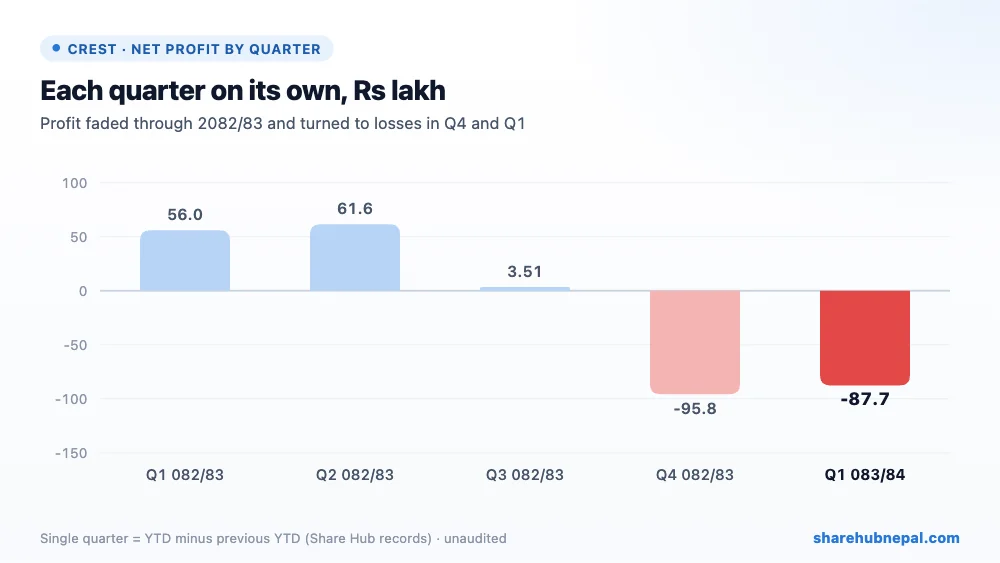
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नतिजा पहिलोमा रु ५५.९६ लाख नाफा, दोस्रोमा रु ६१.५५ लाख, तेस्रोमा रु ३.५१ लाख र चौथोमा रु ९५.७६ लाख नोक्सान थियो (कर फिर्ता पछि पूरा वर्षको नाफा रु २५.२६ लाख मात्र)। त्यसैले यो लगातार दोस्रो नोक्सानीको त्रैमास हो। गत वर्ष बीमाशुल्क हरेक त्रैमास बढेको थियो, त्यसैले पहिलो त्रैमासमा २२.८२% गिरावट प्रवृत्तिमा स्पष्ट मोड हो।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| लगानी | रु ५९,८९,८१,१७७ | रु ६९,५१,९३,६२९ | −१३.८४% |
| नगद तथा नगद सरह | रु ४५,३६,७०,६४१ | रु ३६,०२,४४,६४४ | +२५.९३% |
| बीमा प्राप्य | रु ३,७४,९५,७८१ | रु ५,५७,८४,३४४ | −३२.७८% |
| कुल बीमा करार दायित्व | रु ३९,२८,८१,२५० | रु ३८,७१,१८,०८१ | +१.४९% |
| सञ्चित नाफा/(नोक्सान) | −रु ३,५९,५२,९७१ | −रु २,७१,८५,०४१ | −३२.२५% |
| कुल इक्विटी | रु ७७,९३,९६,५१६ | रु ७८,८१,६४,४४५ | −१.११% |
| कुल सम्पत्ति | रु १,१९,९०,१५,२१३ | रु १,२२,४७,११,८३३ | −२.१०% |
कुल सम्पत्ति रु १.२० अर्ब छ। कम्पनीले लगानीबाट पैसा झिकेर (लगानी रु ६९.५२ करोडबाट रु ५९.९० करोड) नगद तथा बैंक मौज्दातमा राखेको छ (रु ३६.०२ करोडबाट रु ४५.३७ करोड)। बीमा करार दायित्व रु ३९.२९ करोड छ; यसमा जीवन बीमा कोष गत वर्षको रु ७.७० करोडबाट रु २२.३९ करोड पुगेको छ। इक्विटी रु ७७.९४ करोड (चुक्ता पुँजी रु ७५ करोड) छ र सञ्चित नोक्सान रु ३.६० करोड पुगेको छ। कुनै ऋण छैन।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS | रु -४.६८ |
| प्रति शेयर नेटवर्थ | रु १०३.९२ |
| प्रति शेयर कुल सम्पत्ति | रु १५९.८७ |
| बजार मूल्य (त्रैमासको अन्तिम) | रु १,०४५ |
| P/E | लागू हुँदैन (नोक्सान) |
| P/B | १०.०६ गुणा |
| सोल्भेन्सी अनुपात (आ.व. २०८१/८२) | १.९७ |
पहिलो त्रैमासको अन्तिम मूल्य रु १,०४५ थियो (रु १,०१७ देखि रु १,३३८ सम्म)। नोक्सानमा भएकाले P/E अर्थपूर्ण छैन (प्रतिवेदनमा -२२३.२९ छापिएको); मूल्य प्रति शेयर नेटवर्थको १०.०६ गुणा छ, जुन नोक्सानमा रहेको कम्पनीका लागि धेरै उच्च हो। सोल्भेन्सी अनुपात १.९७ (आ.व. २०८१/८२ मूल्याङ्कन) छ। प्रतिवेदन अनुसार प्रमुख कार्यकारी अधिकृत र पूर्व सञ्चालकहरू कानुनी प्रक्रिया बाँकी रहेकाले निलम्बनमै छन्।
निष्कर्ष
सकारात्मक पक्ष: एकल बीमाशुल्क ६७% बढेको, नवीकरण बीमाशुल्क करिब दोब्बर, कम दाबी भुक्तानी, अन्य सञ्चालन खर्च ६१% घटेको, बैंकमा बढी नगद, बढ्दो जीवन बीमा कोष र कुनै ऋण नभएको।
ध्यान दिनुपर्ने: लगातार दोस्रो नोक्सानीको त्रैमास, कुल बीमाशुल्क २३% घटेको, जारी बीमालेख ४,६८,५९३ बाट ६५,९६६ मा झरेको, लगानीमा फेयर भ्यालु नोक्सान, घट्दो ब्याज आम्दानी, रु ३.६० करोडको सञ्चित नोक्सान, कानुनी प्रक्रियाका कारण व्यवस्थापन निलम्बनमै रहेको, र बुक भ्यालुको १० गुणा मूल्य।
कमजोर त्रैमास: कम बीमाशुल्क, लगानीमा नोक्सान र लगातार दोस्रो नोक्सान। खर्च घटेकाले केही सहयोग गर्यो, तर नाफामा फर्कन कम्पनीलाई बीमाशुल्क वृद्धि र स्थिर लगानी आम्दानी चाहिन्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

