













एभरेस्ट कलर लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
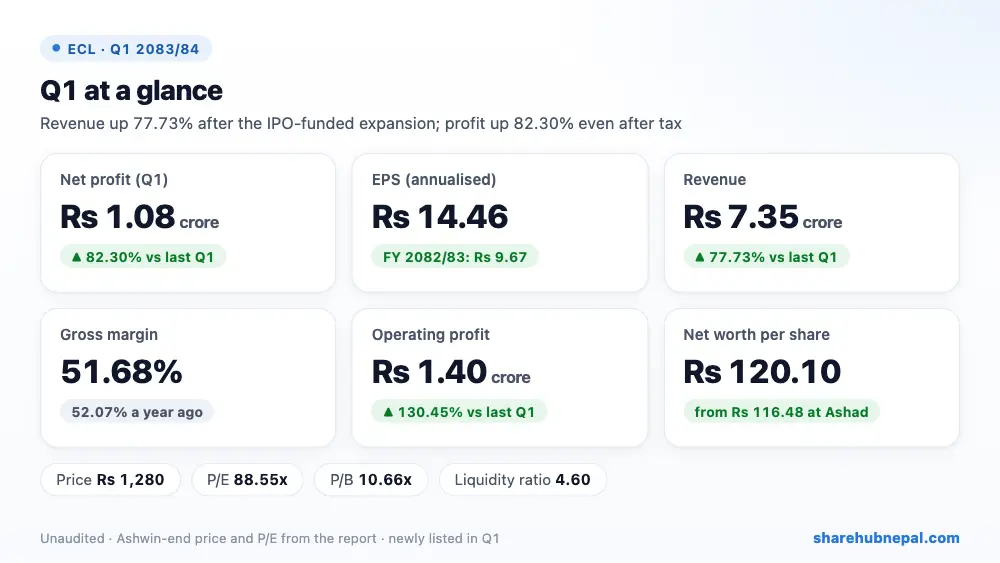
खैरहनी, चितवनमा कारखाना रहेको रङ (paint) उत्पादक एभरेस्ट कलरले आव २०८३/८४ को पहिलो त्रैमासमा रु १.०८ करोड खुद नाफा कमायो; सूचीकृत भएपछिको यो पहिलो त्रैमास हो। यस पटक रु २७.९३ लाख कर तिर्दा पनि (गत वर्ष कर थिएन) नाफा गत वर्षको रु ५९.४७ लाखभन्दा ८२.३०% बढी छ। वार्षिक EPS रु १४.४६ छ, जबकि आव २०८२/८३ पूरै वर्षको EPS रु ९.६७ थियो।
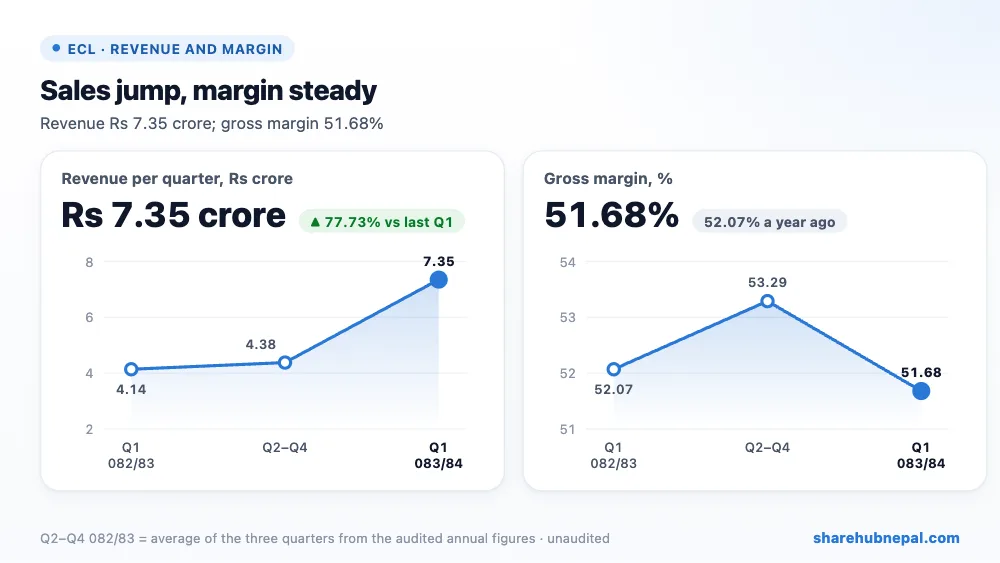
बिक्री ७७.७३% उक्लिएर रु ७.३५ करोड पुग्यो। बिक्री लागत अलि छिटो (७९.२१%) बढेकाले gross margin लगभग उस्तै ५१.६८% (गत वर्ष ५२.०७%) रह्यो, र gross profit ७६.३७% बढेर रु ३.८० करोड भयो। कर्मचारी (+५३.५२%), प्रशासनिक (+९१.८६%) र बिक्री खर्च (+४४.३०%) समग्रमा बिक्रीभन्दा कम दरले बढेकाले सञ्चालन नाफा १३०.४५% बढेर रु १.४० करोड पुग्यो। कारखानाको क्षमता बढाउन अत्याधुनिक मेसिन थपिएको र डिलर नेटवर्क विस्तार भइरहेको कम्पनीले जनाएको छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु ७,३५,२४,१६७ | रु ४,१३,६८,३०९ | +७७.७३% |
| बिक्री लागत | रु ३,५५,३०,२७३ | रु १,९८,२६,२२६ | +७९.२१% |
| कुल नाफा (gross profit) | रु ३,७९,९३,८९४ | रु २,१५,४२,०८२ | +७६.३७% |
| कर्मचारी खर्च | रु ४४,७२,२८५ | रु २९,१३,२५६ | +५३.५२% |
| प्रशासनिक खर्च | रु ५६,७१,९१३ | रु २९,५६,३३४ | +९१.८६% |
| बिक्री तथा वितरण खर्च | रु १,२४,३०,१३६ | रु ८६,१३,९९१ | +४४.३०% |
| ह्रासकट्टी तथा अमोर्टाइजेसन | रु १४,५८,३५५ | रु १०,१८,१९० | +४३.२३% |
| सञ्चालन नाफा | रु १,३९,८५,८६२ | रु ६०,६८,८७५ | +१३०.४५% |
| वित्तीय खर्च | रु २,४२,३३१ | रु १,२२,०८४ | +९८.५०% |
| आयकर | रु २७,९२,७६७ | रु ० | – |
| खुद नाफा (CSR पछि) | रु १,०८,४१,२५६ | रु ५९,४६,७९१ | +८२.३०% |
| EPS (त्रैमासिक) | ३.६१ | २.६९ | – |
१. नाफा कहाँबाट आयो
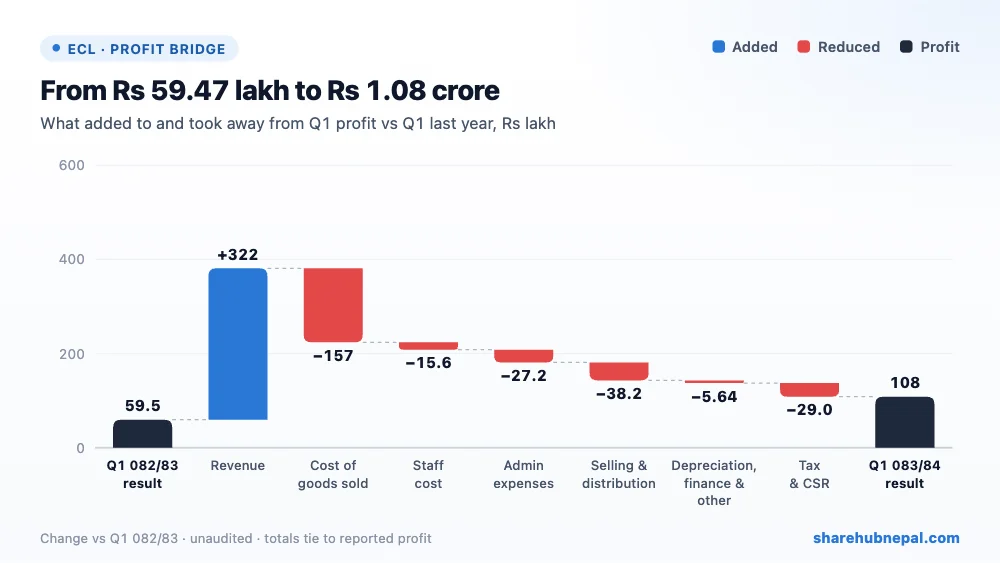
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको बिक्रीले रु ३.२२ करोड थप्यो र बढेको बिक्री लागतले रु १.५७ करोड घटायो। बिक्री तथा वितरण खर्चले रु ३८.१६ लाख, प्रशासनिक खर्चले रु २७.१६ लाख र कर्मचारी खर्चले रु १५.५९ लाख घटायो; ह्रासकट्टी, वित्तीय खर्च र अलिकति घटेको अन्य आम्दानीले रु ५.६४ लाख घटायो। गत वर्ष कर नलागेकाले कर र CSR ले रु २९.०२ लाख घटायो। कुलमा नाफा रु ४८.९४ लाखले बढ्यो।
२. वर्षभरिको नाफा
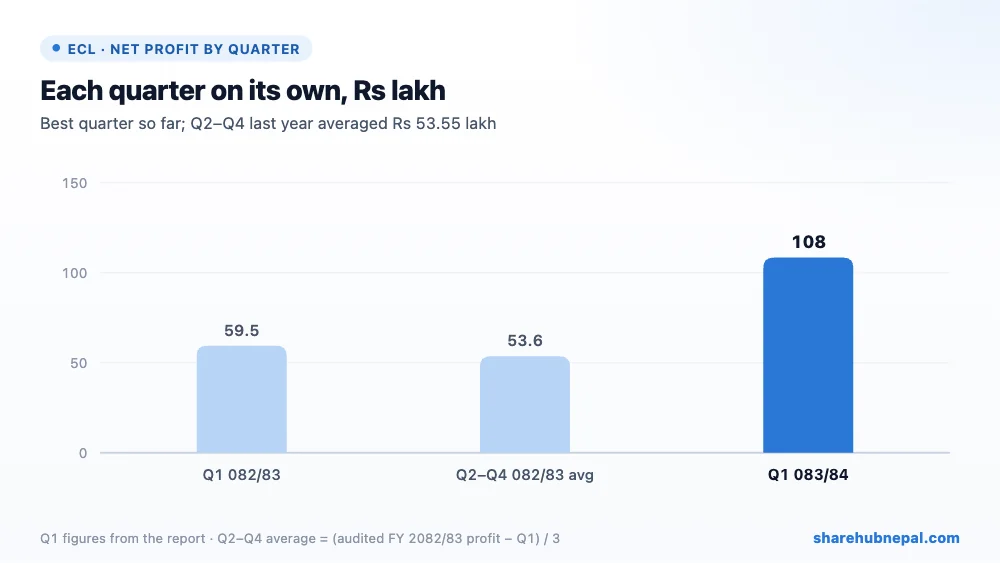
एभरेस्ट कलर भर्खरै सूचीकृत भएकाले Share Hub मा २०८२/८३ को दोस्रो र तेस्रो त्रैमासको रेकर्ड छैन। लेखापरीक्षित आव २०८२/८३ को नाफा रु २.२० करोड थियो; गत वर्षको पहिलो त्रैमास (रु ५९.४७ लाख) घटाउँदा बाँकी तीन त्रैमासको औसत करिब रु ५३.५५ लाख हुन्छ। यो पहिलो त्रैमासको रु १.०८ करोड त्यो औसतको करिब दोब्बर र अहिलेसम्मकै राम्रो त्रैमास हो।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु १३,५८,५५,८९२ | रु १२,८२,२५,०४८ | +५.९५% |
| मौज्दात | रु ५,०२,६३,४१९ | रु ४,९३,४७,५४४ | +१.८६% |
| व्यापारिक तथा अन्य प्राप्य | रु १७,२८,५५,९६४ | रु १४,०१,३८,०९१ | +२३.३५% |
| नगद तथा नगद सरह | रु ६,६२,२२,४८३ | रु ८,४५,५५,३११ | −२१.६८% |
| ऋण (दीर्घकालीन + अल्पकालीन) | रु १,८७,३८,५४३ | रु १,७४,६२,६१९ | +७.३१% |
| चालु दायित्व | रु ६,५८,१२,१३० | रु ५,३४,५९,०२५ | +२३.११% |
| कुल इक्विटी | रु ३६,०२,८७,१२५ | रु ३४,९४,४५,८६९ | +३.१०% |
IPO पछि पुँजी रु ३० करोड पुगेको छ, र विवरणपत्रमा भनिएअनुसार रकम मेसिन, ढुवानीका ट्रक, अफिस उपकरण र सवारी साधनमा खर्च भइरहेको छ, साथै केन्द्रीय कार्यालय र विराटनगर शाखाका लागि जग्गा किन्ने प्रक्रिया अघि बढेको छ। यसरी खर्च हुँदा नगद २१.६८% घटेर रु ६.६२ करोड भयो र सम्पत्ति, प्लान्ट तथा उपकरण रु ७६.३१ लाखले बढ्यो। व्यापारिक प्राप्य २३.३५% बढेर रु १७.२९ करोड पुगेको छ — दुई त्रैमासभन्दा बढीको बिक्री बराबर — त्यसैले डिलरबाट रकम उठाउनु मुख्य हेर्नुपर्ने विषय हो। ऋण रु १.८७ करोड मात्र छ, र चालु सम्पत्ति चालु दायित्वको ४.६० गुणा छ। इक्विटी ठ्याक्कै पहिलो त्रैमासको नाफाले बढेर रु ३६.०३ करोड पुग्यो।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| EPS (त्रैमासिक, प्रतिवेदन) | रु ३.६१ |
| वार्षिक EPS (प्रतिवेदन) | रु १४.४६ |
| प्रति शेयर नेटवर्थ | रु १२०.१० |
| प्रति शेयर कुल सम्पत्ति | रु १४६.२७ |
| बजार मूल्य (असोज मसान्त) | रु १,२८० |
| P/E (प्रतिवेदन) | ८८.५५ गुणा |
| P/B | १०.६६ गुणा |
| तरलता अनुपात | ४.६० |
बजारमा आएको पहिलो त्रैमासमा शेयर रु २९६.६० देखि रु १,९८० सम्म कारोबार भएर रु १,२८० मा बन्द भयो। यो वार्षिक EPS को ८८.५५ गुणा र प्रति शेयर नेटवर्थको १०.६६ गुणा हो; लेखापरीक्षित आव २०८२/८३ को EPS रु ९.६७ मा P/E करिब १३२ हुन्छ। सानो रङ कम्पनीका लागि यी निकै उच्च गुणा हुन्, त्यसैले मूल्यले धेरै वर्षसम्म छिटो वृद्धि हुने अपेक्षा गरेको छ।
निष्कर्ष
सकारात्मक पक्ष: बिक्री ७७.७३% वृद्धि, कर तिरेर पनि नाफा ८२.३०% वृद्धि, ५०% माथिको स्थिर gross margin, कम ऋण, राम्रो तरलता (४.६०), नयाँ मेसिन र बढ्दो डिलर नेटवर्क।
ध्यान दिनुपर्ने: रु १७.२९ करोडको प्राप्य रकम, ९१.८६% ले बढेको प्रशासनिक खर्च, कच्चा पदार्थको मूल्य र विनिमय दर (कम्पनीले आफैं भनेका मुख्य चुनौती), स्वदेशी र विदेशी रङ ब्रान्डको कडा प्रतिस्पर्धा, महँगी र ढुवानी लागत, र निकै उच्च P/E तथा P/B।
सूचीकृत कम्पनीका रूपमा बलियो पहिलो त्रैमास, र वृद्धि वास्तविक बिक्रीबाट आएको छ। डिलरले समयमै भुक्तानी गर्छन् कि गर्दैनन्, कच्चा पदार्थको मूल्य उतारचढावमा मार्जिन टिक्छ कि टिक्दैन, र नयाँ क्षमता कति छिटो बिक्रीमा बदलिन्छ भन्ने हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

