













हिमालयन लाइफ इन्स्योरेन्स लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
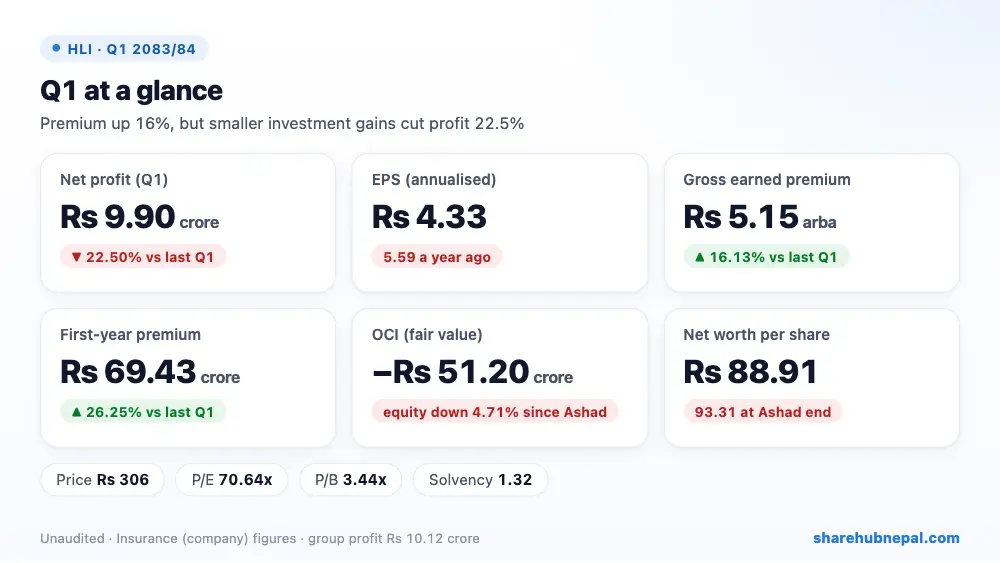
हिमालयन लाइफ इन्स्योरेन्सले २०८३/८४ को पहिलो त्रैमासमा रु ९.९० करोड खुद नाफा कमायो, जुन गत वर्षको रु १२.७८ करोडभन्दा २२.५०% कम हो। वार्षिक EPS रु ४.३३ (गत वर्ष रु ५.५९) छ। सहायक र सहयोगी कम्पनीसहित समूहले रु १०.१२ करोड कमायो (समूह EPS रु ४.४३)। लगानीमा रु ५१.२० करोडको फेयर भ्यालु नोक्सान अन्य विस्तृत आम्दानी (OCI) मा देखाइएकाले प्रति शेयर नेटवर्थ असार मसान्तको रु ९३.३१ बाट रु ८८.९१ मा झरेको छ।
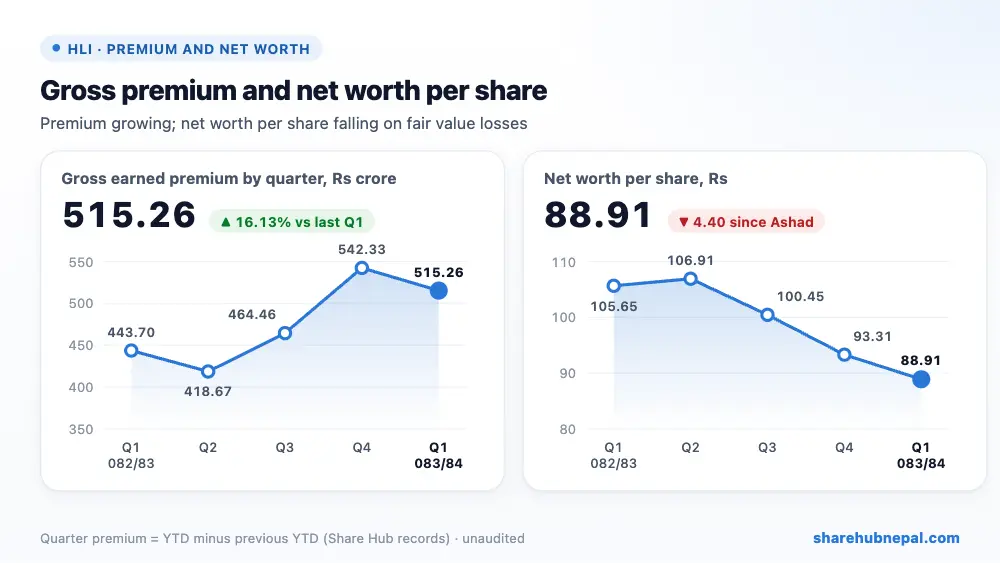
बीमा व्यवसाय बढ्यो: कुल आर्जित बीमाशुल्क १६.१३% बढेर रु ५.१५ अर्ब पुग्यो, जसमा पहिलो वर्षको बीमाशुल्क २६.२५% बढेर रु ६९.४३ करोड (एकल बीमाशुल्क दोब्बरभन्दा बढी) र नवीकरण बीमाशुल्क १४.६९% बढी छ। थप बीमाशुल्कको धेरैजसो भाग दाबी भुक्तानी र बीमा दायित्वमा गयो (११.९४% बढेर रु ५.६८ अर्ब)। लगानी बिक्रीबाट हुने नाफा रु १३.१६ करोडबाट रु ४९.७१ लाखमा झरेकाले र लगानी आम्दानी ८.८७% घटेकाले नाफा घट्यो। कर्मचारी खर्च २९.१५% घटेको र कर धेरै कम लागेकाले गिरावट केही कम भयो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु ५,१५,२५,६२,७३४ | रु ४,४३,७०,४९,६६२ | +१६.१३% |
| खुद आर्जित बीमाशुल्क | रु ५,०३,६१,६४,७०८ | रु ४,३२,५९,३४,३७९ | +१६.४२% |
| लगानी आम्दानी र बीमा कर्जाको ब्याज | रु १,४४,३६,०७,९७५ | रु १,५३,७५,४८,३४४ | −६.११% |
| लगानी बिक्रीबाट नाफा | रु ४९,७१,०९१ | रु १३,१६,०२,३६८ | −९६.२२% |
| खुद दाबी भुक्तानी र दायित्व परिवर्तन | रु ५,६७,७७,२९,७२५ | रु ५,०७,१९,२५,२८२ | +११.९४% |
| कमिसन र सेवा शुल्क | रु ४४,१८,७०,८६९ | रु ३८,४६,९९,८५२ | +१४.८६% |
| कर्मचारी तथा अन्य सञ्चालन खर्च | रु २९,५३,८४,९९३ | रु ३८,२४,२८,९८२ | −२२.७६% |
| कर अघिको नाफा | रु १०,५९,३०,१०७ | रु १८,५०,२६,७४६ | −४२.७५% |
| आयकर | रु ६९,१३,९९१ | रु ५,७२,६७,२१८ | −८७.९३% |
| खुद नाफा | रु ९,९०,१६,११५ | रु १२,७७,५९,५२९ | −२२.५०% |
| अन्य विस्तृत आम्दानी | −रु ५१,२०,४५,७६१ | −रु ५५,१४,४६,२१२ | +७.१४% |
| वार्षिक EPS | ४.३३ | ५.५९ | – |
१. नाफा कहाँबाट आयो
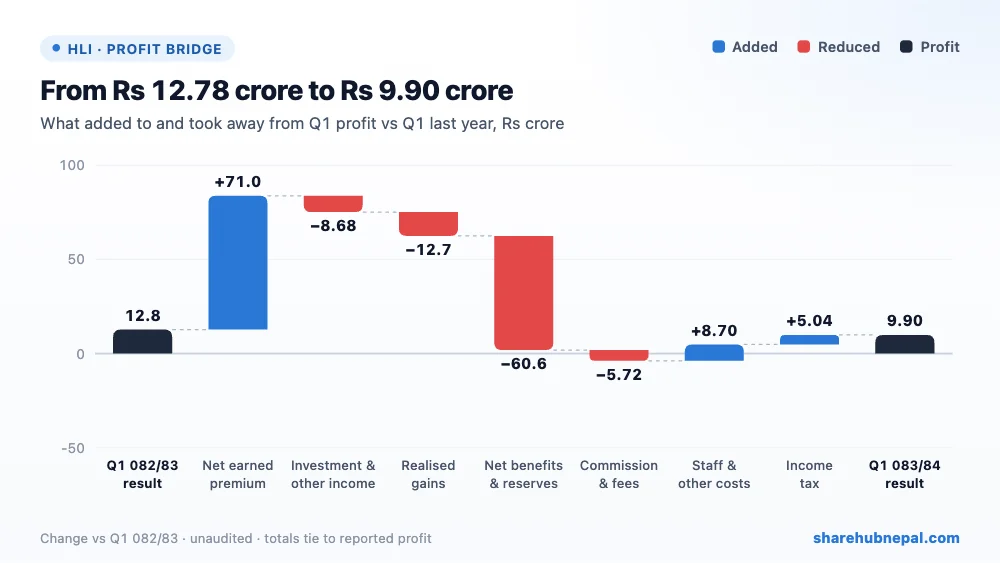
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको खुद बीमाशुल्कले रु ७१.०२ करोड, घटेको कर्मचारी तथा अन्य सञ्चालन खर्चले रु ८.७० करोड र घटेको करले रु ५.०४ करोड नाफा थप्यो। अर्कोतर्फ बढेको खुद दाबी तथा दायित्वले रु ६०.५८ करोड, घटेको लगानी तथा अन्य आम्दानीले रु ८.६८ करोड, धेरै कम लगानी बिक्री नाफाले रु १२.६६ करोड र बढेको कमिसन तथा शुल्कले रु ५.७२ करोड घटायो। कुलमा नाफा रु २.८७ करोडले घट्यो।
२. वर्षभरिको नाफा
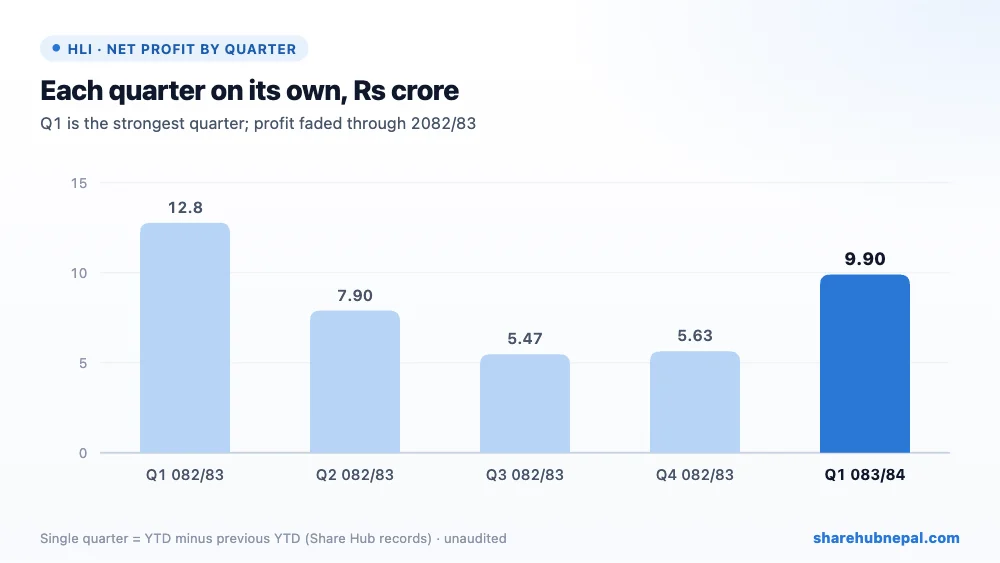
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु १२.७८ करोड, दोस्रोमा रु ७.९० करोड, तेस्रोमा रु ५.४७ करोड र चौथोमा रु ५.६३ करोड थियो (पूरा वर्ष रु ३१.७८ करोड)। यो पहिलो त्रैमास पछिल्ला तीन त्रैमासभन्दा राम्रो छ तर गत वर्षको पहिलो त्रैमासभन्दा कम छ। रु ४.३३ को वार्षिक EPS ले हरेक त्रैमास पहिलो जस्तै हुन्छ भन्ने मान्छ, जुन गत वर्ष भएन।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| लगानी | रु ८३,९१,६६,४३,९३१ | रु ८२,८८,०७,३९,८३७ | +१.२५% |
| बीमालेख कर्जा | रु ८,७९,२०,१०,३६९ | रु ८,६०,८३,२९,६०९ | +२.१३% |
| नगद तथा नगद सरह | रु ७,००,१०,७६,२८५ | रु ५,६४,४३,४७,८५६ | +२४.०४% |
| कुल बीमा करार दायित्व | रु ९३,४७,३९,५८,५८३ | रु ८९,५६,६२,४६,३१० | +४.३६% |
| अन्य इक्विटी (फेयर भ्यालु कोष आदि) | −रु २,६२,५५,४५,६३४ | −रु २,१३,०७,८४,४७३ | −२३.२२% |
| कुल इक्विटी | रु ८,१२,९६,९९,०६१ | रु ८,५३,११,३६,३०२ | −४.७१% |
| कुल सम्पत्ति | रु १,०५,७४,७४,८४,३११ | रु १,०२,९३,६०,४९,१५३ | +२.७३% |
कुल सम्पत्ति रु १०५.७५ अर्ब छ, जसको करिब सबै भाग रु ९३.४७ अर्बको बीमित दायित्व धान्न छ; जीवन बीमा कोष एक वर्षमा १६.११% बढेर रु ९३.२५ अर्ब पुगेको छ। लगानी रु ८३.९२ अर्ब छ। लगानी छोटो अवधितर्फ सरेको छ: दीर्घकालीन लगानी गत वर्षको रु ६१.३० अर्बबाट रु ५२.४२ अर्बमा झर्यो भने अल्पकालीन लगानी रु १७.७३ अर्बबाट रु ३२.४९ अर्ब पुग्यो, र नगद रु ७.०० अर्ब पुग्यो। बीमालेख कर्जा रु ८.७२ अर्ब छ। अन्य इक्विटीमा फेयर भ्यालु कोष -रु २.६३ अर्ब पुगेकाले इक्विटी रु ८.१३ अर्बमा झरेको छ (चुक्ता पुँजी रु ९.१४ अर्ब); अब इक्विटी चुक्ता पुँजीभन्दा कम छ। इक्विटी कुल विस्तृत नोक्सानभन्दा रु १.१६ करोड कम घटेको छ, जसको कारण प्रतिवेदनमा छैन।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS | रु ४.३३ |
| समूह EPS (वार्षिक) | रु ४.४३ |
| प्रति शेयर नेटवर्थ | रु ८८.९१ |
| प्रति शेयर कुल सम्पत्ति | रु १,१५६.५७ |
| बजार मूल्य (त्रैमासको अन्तिम) | रु ३०६ |
| P/E | ७०.६४ गुणा |
| P/B | ३.४४ गुणा |
| सोल्भेन्सी अनुपात (आ.व. २०८१/८२) | १.३२ (एक वर्षअघि ३.८६) |
पहिलो त्रैमासको अन्तिम मूल्य रु ३०६ थियो (रु २८४.३० देखि रु ३४४.४० सम्म)। यो वार्षिक EPS को ७०.६४ गुणा र प्रति शेयर नेटवर्थको ३.४४ गुणा हो। आ.व. २०८१/८२ को सोल्भेन्सी अनुपात १.३२ छ, जुन एक वर्षअघिको ३.८६ बाट धेरै घटेको हो — १ भन्दा माथि भए पनि धेरै पातलो। व्यवस्थापन खर्च अनुपात कुल बीमाशुल्कको ८.६२% बाट ५.७३% मा सुध्रिएको छ र प्रतिवेदन अनुसार कुनै मुद्दा छैन।
निष्कर्ष
सकारात्मक पक्ष: १६% बीमाशुल्क वृद्धि (पहिलो वर्ष +२६%, एकल दोब्बरभन्दा बढी), बढ्दो जीवन बीमा कोष, कर्मचारी खर्च २९% घटेको, सुध्रिएको व्यवस्थापन खर्च अनुपात, बढी नगद र छोटो अवधिको निक्षेप, र कुनै मुद्दा नभएको।
ध्यान दिनुपर्ने: लगानी बिक्री नाफा घटेर नाफा २२.५% घटेको, लगानी आम्दानी ९% घटेको, OCI मा रु ५१.२० करोडको फेयर भ्यालु नोक्सानले इक्विटी चुक्ता पुँजीभन्दा तल पुगेको, सोल्भेन्सी ३.८६ बाट १.३२ मा झरेको, ७० भन्दा माथिको P/E, र इक्विटीमा सानो नखुलाइएको फरक।
व्यवसाय बढिरहेको छ, तर यस त्रैमासको नाफा गत वर्षभन्दा कम दिने लगानीमा भर परेको छ, र फेयर भ्यालु नोक्सानले नेटवर्थ घटाइरहेको छ। पातलो सोल्भेन्सी अनुपात सबैभन्दा ध्यान दिनुपर्ने कुरा हो।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

