













आईएमई लाइफ इन्स्योरेन्स कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
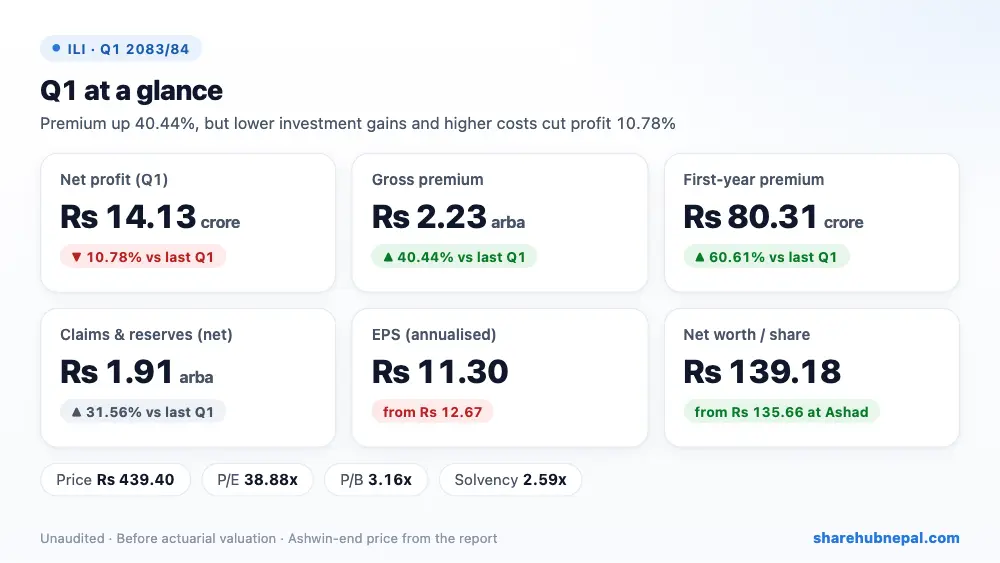
आईएमई लाइफले आव २०८३/८४ को पहिलो त्रैमासमा रु १४.१३ करोड नाफा कमायो, जुन गत वर्षको रु १५.८३ करोडभन्दा १०.७८% कम हो। व्यवसाय भने छिटो बढ्यो: कुल आर्जित बीमाशुल्क ४०.४४% बढेर रु २.२३ अर्ब, पहिलो वर्षको बीमाशुल्क ६०.६१% बढेर रु ८०.३१ करोड र नवीकरण बीमाशुल्क ३१.१९% बढ्यो। तर लगानीबाट आम्दानी १२.९०% घटेर रु ३३.१८ करोडमा झर्यो र शेयर बिक्रीबाट प्राप्त नाफा रु ३.१९ करोडबाट रु ४६.७९ लाखमा झर्यो, अनि नयाँ व्यवसायसँगै कमिसन (४१.२८%) र अन्य सञ्चालन खर्च (५१.७६%) बढ्यो। वार्षिकीकृत EPS रु ११.३० (गत वर्ष रु १२.६७) र प्रति शेयर नेटवर्थ रु १३९.१८ छ। यी अंक बीमांकीय मूल्यांकन अघिका हुन्।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु २,२३,३७,२९,५०० | रु १,५९,०५,७०,९२६ | +४०.४४% |
| खुद आर्जित बीमाशुल्क | रु २,१८,८५,८१,९८६ | रु १,५३,६३,४२,५०० | +४२.४५% |
| लगानी तथा कर्जाबाट आम्दानी | रु ३३,१८,३१,२३७ | रु ३८,०९,९१,५९७ | −१२.९०% |
| बिक्रीबाट प्राप्त नाफा | रु ४६,७९,२३७ | रु ३,१९,१९,५५९ | −८५.३४% |
| खुद दाबी भुक्तानी र दायित्व परिवर्तन | रु १,९१,३१,३३,८५४ | रु १,४५,४१,४३,८७९ | +३१.५६% |
| कमिसन खर्च | रु १८,५६,४०,६४० | रु १३,१४,०१,१७९ | +४१.२८% |
| कर्मचारी खर्च | रु १२,९५,३५,६५९ | रु ११,४०,९०,७५४ | +१३.५४% |
| अन्य सञ्चालन खर्च | रु १५,५०,९९,७१३ | रु १०,२२,००,०३२ | +५१.७६% |
| खुद नाफा | रु १४,१२,५४,५८८ | रु १५,८३,१४,०६० | −१०.७८% |
| प्रति शेयर आम्दानी (EPS) | ११.३ | १२.६७ | – |
| प्रति शेयर नेटवर्थ | १३९.१८ | १३७.४१ | – |
१. नाफा कहाँबाट आयो
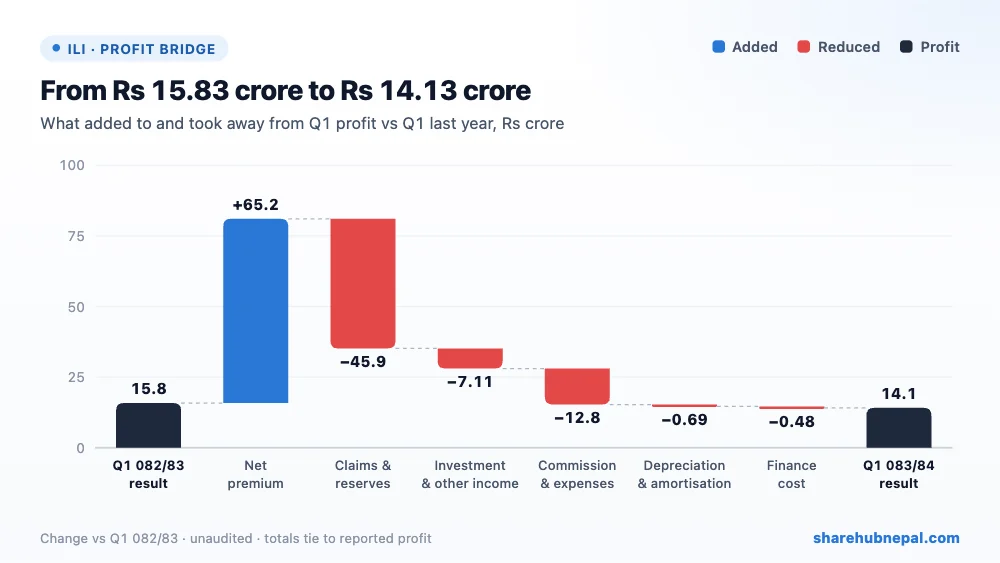
बढेको खुद बीमाशुल्कले रु ६५.२२ करोड थप्यो, तर दाबी भुक्तानी र बीमा कोषमा थपिएको रकममा रु ४५.९० करोड बढी लाग्यो। लगानी तथा अन्य आम्दानी रु ७.११ करोड कम भयो (लगानी आम्दानी रु ४.९२ करोड र प्राप्त नाफा रु २.७२ करोड घट्यो), र कमिसन, कर्मचारी तथा अन्य खर्चमा रु १२.७५ करोड बढी लाग्यो। ह्रास (रु ६९.०२ लाख बढी) र नयाँ वित्तीय खर्च रु ४७.९५ लाखले बाँकी घटायो। दुवै त्रैमासमा आयकर लागेको छैन।
२. वर्षभरिको नाफा
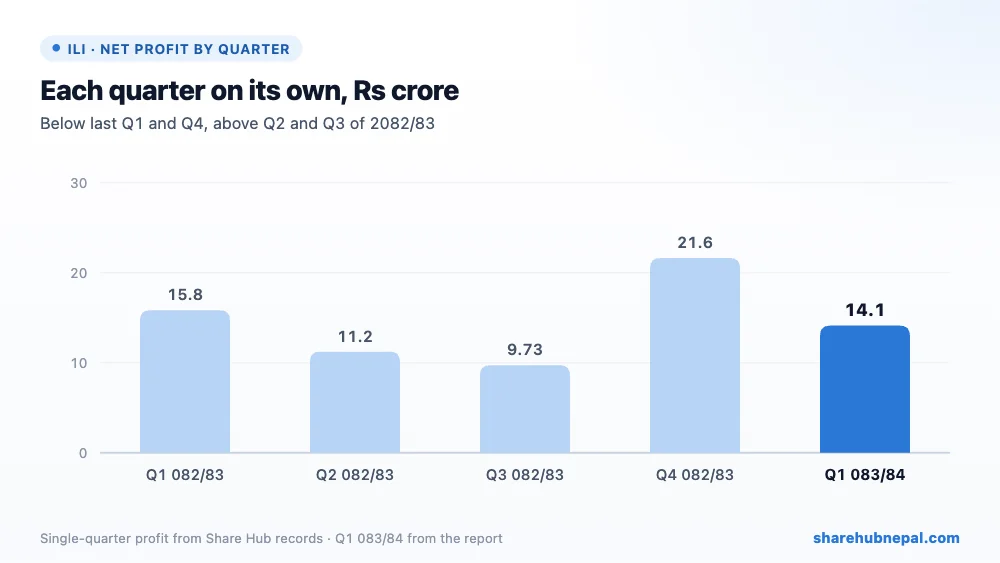
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु १५.८३ करोड, दोस्रो त्रैमास २०८२/८३: रु ११.२३ करोड, तेस्रो त्रैमास २०८२/८३: रु ९.७३ करोड, चौथो त्रैमास २०८२/८३: रु २१.६३ करोड, पहिलो त्रैमास २०८३/८४: रु १४.१३ करोड। Share Hub का त्रैमासिक अंक वर्षको सुरुदेखिको (YTD) रेकर्डबाट निकालिएका हुन्। आव २०८२/८३ को नाफा रु ५८.४२ करोड (EPS रु ११.६८) थियो; यो त्रैमासको नाफा त्यसको करिब एक चौथाइ हो।
३. ऋण र वासलात
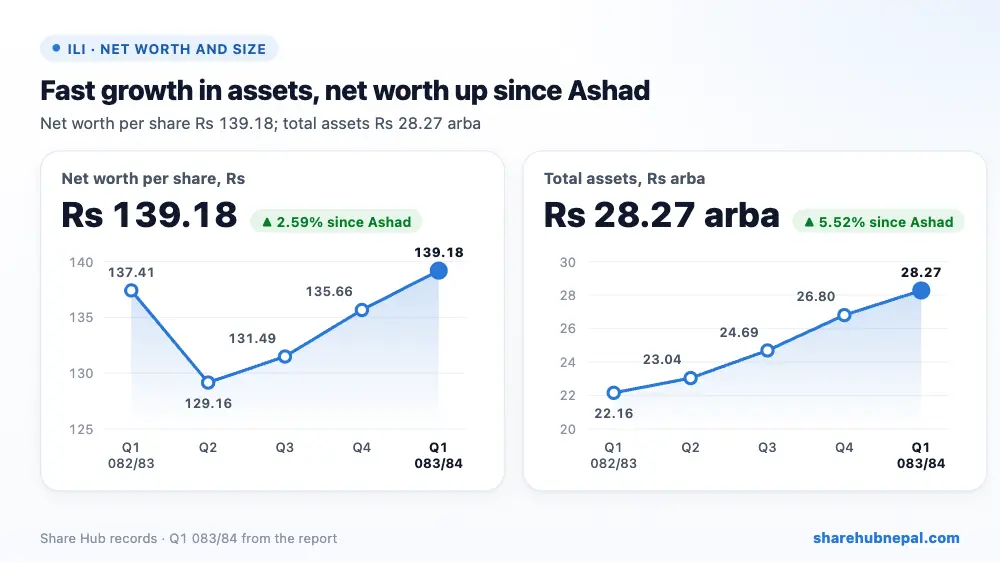
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु २८,२७,३७,४८,७९९ | रु २६,७९,५६,१५,८५७ | +५.५२% |
| लगानी | रु २२,१३,५१,२४,९५३ | रु २३,२८,७६,९१,४९२ | −४.९५% |
| बीमितलाई कर्जा | रु १,४५,९८,५५,९८८ | रु १,३०,६५,१४,०८३ | +११.७४% |
| बीमा करार दायित्व | रु २०,६३,५१,४७,४६० | रु १८,९३,२०,५१,६९० | +९.००% |
| कुल पुँजी | रु ६,९५,८८,०७,४८७ | रु ६,७८,३०,९८,८०६ | +२.५९% |
| नगद तथा नगद सरह | रु ३,४४,५०,१४,३२९ | रु ९३,६२,९०,६५२ | +२६७.९४% |
असार मसान्तदेखि कुल सम्पत्ति ५.५२% बढेर रु २८.२७ अर्ब पुग्यो। लगानी ४.९५% घटेर रु २२.१४ अर्ब भयो भने नगद रु ९३.६३ करोडबाट उक्लेर रु ३.४५ अर्ब पुग्यो, अर्थात् करिब रु २.५१ अर्ब फेरि लगानी गर्न बाँकी देखिन्छ (प्रतिवेदनले कारण खुलाएको छैन)। जीवन बीमा कोष रु १९.९८ अर्ब छ, जुन गत वर्षभन्दा ४०.८३% बढी हो। कुल पुँजी रु ६.९६ अर्ब (प्रति शेयर रु १३९.१८) पुग्यो, जुन त्रैमासको रु २०.६६ करोडको कुल व्यापक आम्दानीभन्दा करिब रु ३.०८ करोड कमले बढेको हो। कुनै सापटी छैन र solvency अनुपात २.५९ गुणा (गत वर्ष २.२३) पुगेको छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ११.३० |
| प्रति शेयर नेटवर्थ | रु १३९.१८ |
| बजार मूल्य (असोज मसान्त) | रु ४३९.४ |
| P/E (वार्षिकीकृत) | ३८.८८ गुणा |
| P/B | ३.१६ गुणा |
असोज मसान्तको मूल्य रु ४३९.४ मा शेयर वार्षिकीकृत EPS को ३८.८८ गुणा र प्रति शेयर नेटवर्थको ३.१६ गुणामा छ। यो यस त्रैमासका केही अन्य जीवन बीमा कम्पनीभन्दा कम हो, तर बीमांकीय मूल्यांकनपछि पनि नाफा टिक्ने र नयाँ व्यवसाय नाफामा जाने कुरामा यो भर पर्छ।
निष्कर्ष
सकारात्मक पक्ष: कुल बीमाशुल्क ४०.४४% बढी, पहिलो वर्षको बीमाशुल्क ६०.६१% बढी, ६३,००२ नयाँ बीमालेख, जीवन बीमा कोष ४०.८३% बढी, solvency २.५९ गुणा पुगेको, कुनै सापटी छैन, आयकर नलागेको।
ध्यान दिनुपर्ने: नाफा १०.७८% कम, लगानी आम्दानी १२.९०% कम र शेयर बिक्रीको नाफा लगभग नभएको, कमिसन तथा अन्य खर्च बीमाशुल्कभन्दा छिटो बढेको, रु २.५१ अर्ब नगद लगानी हुन बाँकी, कम ब्याजदर (कम्पनी आफैंले भनेको), नाफा बीमांकीय मूल्यांकनअघिको।
बीमाशुल्कमा बलियो वृद्धि भए पनि लगानी प्रतिफल कमजोर रह्यो; बढेको नगद लगानीमा लगाउनु र कम्पनी बढ्दै जाँदा खर्च नियन्त्रण गर्नु मुख्य कुरा हो।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

