













कालिका पावर कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
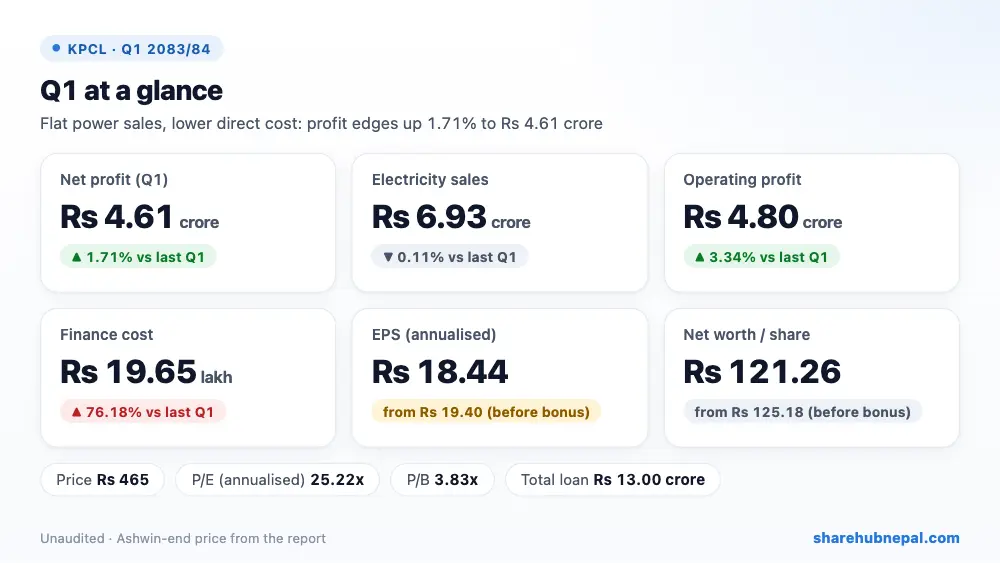
कालिका पावरले आव २०८३/८४ को पहिलो त्रैमासमा रु ४.६१ करोड खुद नाफा कमायो, जुन गत वर्षको रु ४.५३ करोडभन्दा १.७१% बढी हो। बिजुली बिक्री रु ६.९३ करोडमा स्थिर रह्यो, त्यसैले सानो नाफा वृद्धि प्रत्यक्ष लागत २५.५२% घटेकाले भएको हो, भने वित्तीय खर्च ७६.१८% बढेर रु १९.६५ लाख पुग्यो। कम्पनीले ७% बोनस शेयर दिएकाले वार्षिकीकृत EPS रु १८.४४ (गत वर्ष कम शेयरमा रु १९.४०) र प्रति शेयर नेटवर्थ रु १२१.२६ छ। वासलात बलियो छ: रु १३ करोड ऋणको तुलनामा रु १७.११ करोड नगद छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु ६,९२,८५,९७९ | रु ६,९३,६२,६५१ | −०.११% |
| बिक्री लागत | रु ५९,७६,२९५ | रु ८०,२३,६६१ | −२५.५२% |
| अन्य आम्दानी | रु ३२,६७० | रु ३,२४,१७० | −८९.९२% |
| सञ्चालन नाफा | रु ४,८०,३९,५९७ | रु ४,६४,८८,६१६ | +३.३४% |
| वित्तीय खर्च | रु १९,६४,९१३ | रु ११,१५,२८५ | +७६.१८% |
| आयकर | रु ८,१६८ | रु ८१,०४२ | −८९.९२% |
| खुद नाफा | रु ४,६०,६६,५१६ | रु ४,५२,९२,२८८ | +१.७१% |
| प्रति शेयर आम्दानी (EPS) | १८.४४ | १९.४ | – |
| प्रति शेयर नेटवर्थ | १२१.२६ | ११८.३३ | – |
१. नाफा कहाँबाट आयो
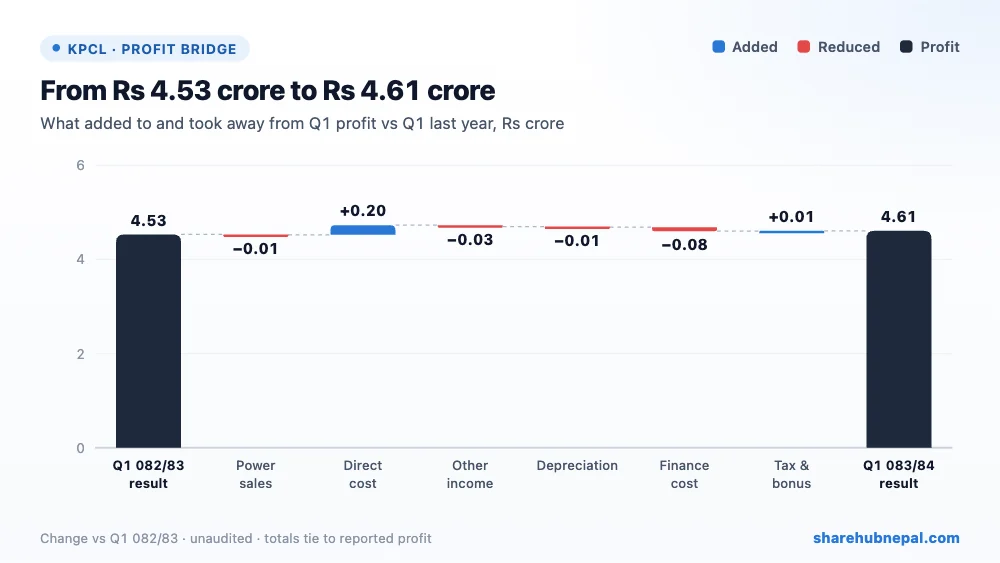
रु ६.९३ करोडको बिजुली बिक्री गत वर्षजस्तै रह्यो। प्रत्यक्ष लागत रु ८०.२४ लाखबाट घटेर रु ५९.७६ लाख भएकाले कुल नाफा बढेर रु ६.३३ करोड पुग्यो। प्रशासनिक खर्च रु १८.४३ लाख र ह्रास रु १.३५ करोडमै रहँदा सञ्चालन नाफा करिब रु ४.८० करोड (+३.३४%) भयो। गत वर्षभन्दा दीर्घकालीन ऋण बढी भएकाले वित्तीय खर्च बढेर रु १९.६५ लाख पुग्यो। कर रु ८,१६८ मात्र र बोनस नछुट्याइएकाले खुद नाफा रु ४.६१ करोड भयो।
२. वर्षभरिको नाफा
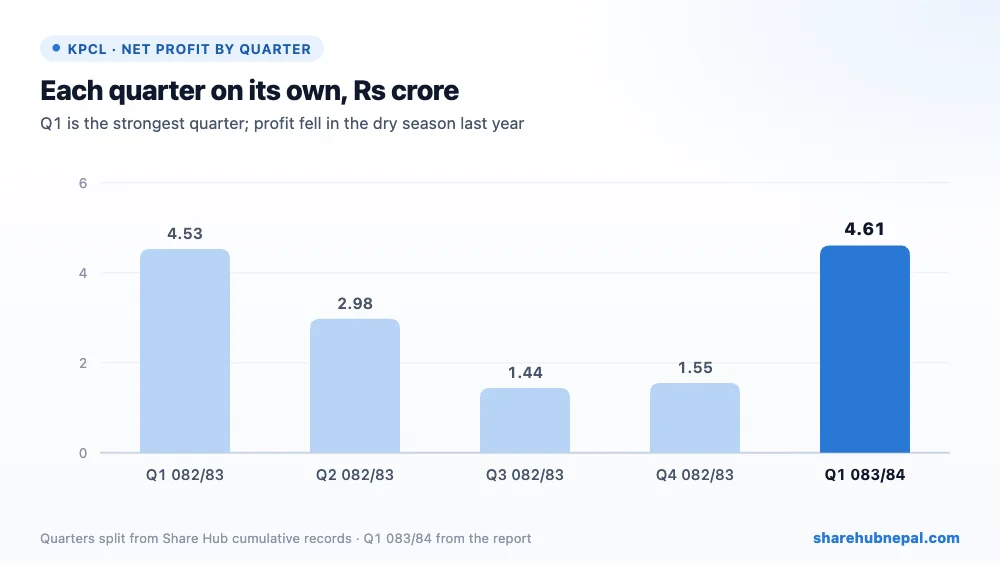
त्रैमासिक नाफा (Share Hub का संचित रेकर्डबाट छुट्याइएको): पहिलो त्रैमास २०८२/८३: रु ४.५३ करोड, दोस्रो त्रैमास २०८२/८३: रु २.९८ करोड, तेस्रो त्रैमास २०८२/८३: रु १.४४ करोड, चौथो त्रैमास २०८२/८३: रु १.५५ करोड, पहिलो त्रैमास २०८३/८४: रु ४.६१ करोड। नदीको पानी घट्दै जाँदा नाफा पनि घट्छ: गत वर्ष पहिलो त्रैमासमा रु ४.५३ करोड नाफा भए पनि तेस्रो र चौथो त्रैमासमा करिब रु १.५ करोड मात्र थियो, र पूरा वर्षको EPS रु ११.२४ थियो। त्यसैले रु १८.४४ को वार्षिकीकृत EPS पूरा वर्षका लागि बढी देखिन्छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु १,३५,२१,८७,८४३ | रु १,३१,१५,५४,६९८ | +३.१०% |
| कुल पुँजी | रु १,२१,१७,४२,४९९ | रु १,१६,९१,१६,८५० | +३.६५% |
| दीर्घकालीन ऋण | रु ११,५०,००,००० | रु ११,५०,००,००० | +०.००% |
| छोटो अवधिको ऋण | रु १,५०,००,००० | रु २,१६,८१,००३ | −३०.८२% |
| पेश्की, धरौटी र मार्जिन | रु १४,२०,०४,७१३ | रु १४,२०,६०,९८४ | −०.०४% |
| बिक्री बापत लिन बाँकी | रु ४,६२,८४,८१२ | रु ३,३२,४४,७१२ | +३९.२२% |
| नगद तथा नगद सरह | रु १७,१०,८२,११९ | रु १२,८८,६०,१४१ | +३२.७७% |
| चालु दायित्व | रु २,५४,४५,३४४ | रु २,७४,३७,८४८ | −७.२६% |
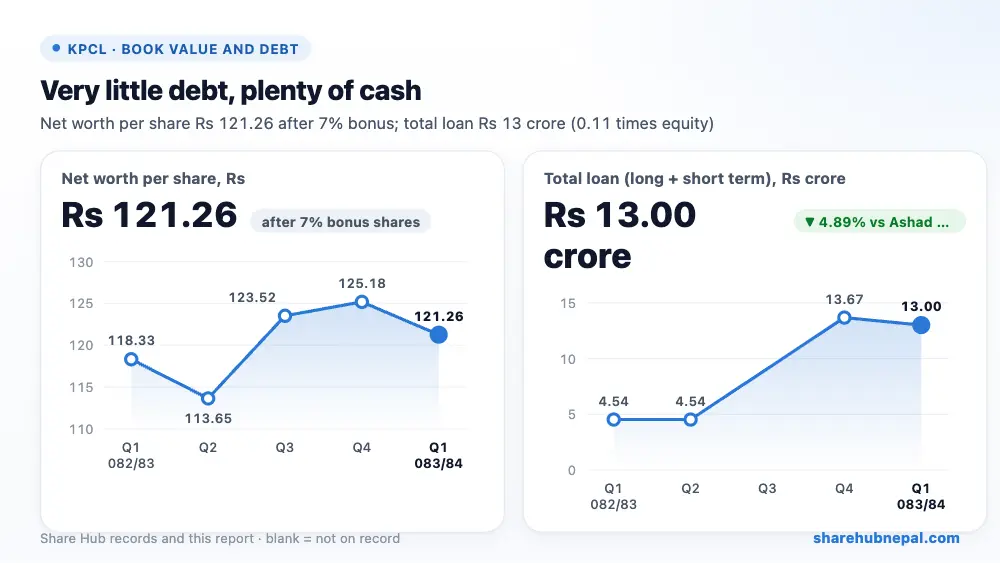
कालिकासँग निकै कम ऋण छ: दीर्घकालीन रु ११.५० करोड र छोटो अवधिको रु १.५० करोड, पुँजीको ०.११ गुणा मात्र। नगद ३२.७७% बढेर रु १७.११ करोड पुग्यो र चालु अनुपात करिब १२ छ। रु १४.२० करोडको पेश्की, धरौटी र मार्जिन (गत वर्ष रु २९.२८ लाख) र रु ३.५२ करोडको नयाँ लगानी के का लागि हुन् भन्ने प्रतिवेदनमा खुलाइएको छैन, त्यसैले हेर्नुपर्ने कुरा हुन्। रु ६.५४ करोड बोनस शेयरमा परिणत भएकाले सञ्चित मुनाफा घटेको हो।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु १८.४४ |
| प्रति शेयर नेटवर्थ | रु १२१.२६ |
| बजार मूल्य (असोज मसान्त) | रु ४६५ |
| P/E (वार्षिकीकृत) | २५.२२ गुणा |
| P/B | ३.८३ गुणा |
असोज मसान्तको मूल्य रु ४६५ मा शेयर वार्षिकीकृत EPS को २५.२२ गुणा र प्रति शेयर नेटवर्थको ३.८३ गुणामा छ। गत वर्षको वास्तविक EPS रु ११.२४ (बढेको शेयर संख्यामा करिब रु १०.५) मा हेर्दा P/E ४० गुणाभन्दा बढी हुन्छ।
निष्कर्ष
सकारात्मक पक्ष: स्थिर नाफा, निकै कम ऋण, रु १७.११ करोड नगद, प्रत्यक्ष लागत कम, ७% बोनस शेयर, र कुनै मुद्दा छैन।
ध्यान दिनुपर्ने: बिक्री बढेन, वित्तीय खर्च ७६.१८% बढ्यो, नाफा मौसमी छ, रु १४.२० करोडको पेश्की र धरौटीको विवरण खुलाइएको छैन, र कम्पनीले जलस्रोत (hydrology), जलवायु परिवर्तन र प्राकृतिक विपत्तिलाई जोखिम मानेको छ।
सुक्खा यामको नाफा, पेश्की र नयाँ लगानी केका लागि हुन्, र बिक्री गत वर्षभन्दा बढ्न सक्छ कि सक्दैन भन्ने हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

