













मकर जितुमाया सुरी हाइड्रोपावर लिमिटेड – प्रथम त्रैमासिक विश्लेषण, आ.व. २०८३/८४
असोज मसान्त २०८३ सम्मको लेखापरीक्षण नभएको विवरण, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र लेखापरीक्षण भएको आर्थिक वर्षको अन्त्य (असार मसान्त २०८३) सँग तुलना गरिएको।
सारांश
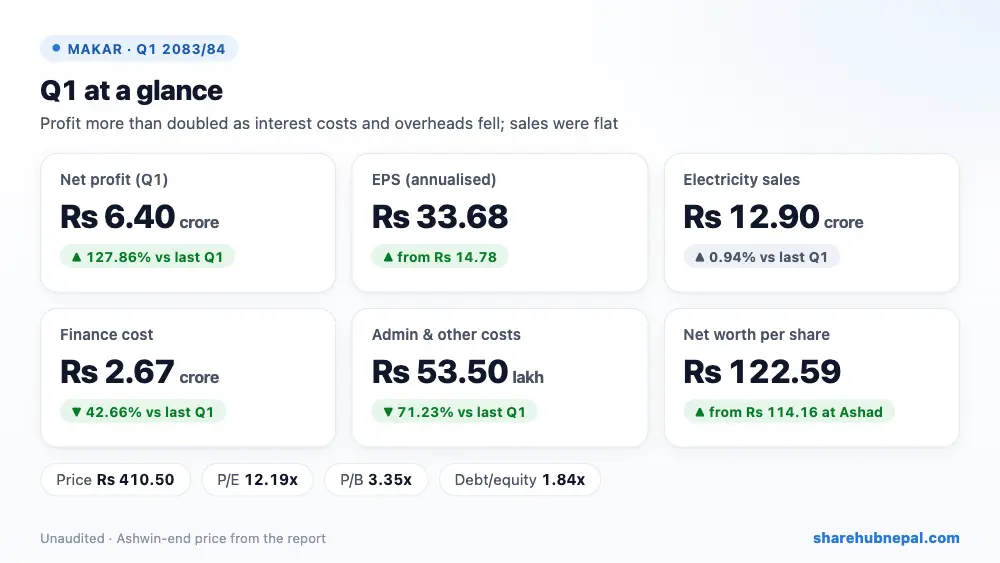
मकर जितुमाया सुरी हाइड्रोपावरले पहिलो त्रैमासमा रु ६.४० करोड खुद नाफा कमाएको छ, जुन गत वर्षको सोही त्रैमासको रु २.८१ करोड भन्दा १२७.८६% ले बढी हो। वार्षिकीकृत EPS रु ३३.६८ छ (गत वर्ष रु १४.७८); यस त्रैमासको मात्र EPS रु ८.४२ छ।
बिजुली बिक्री लगभग उस्तै, रु १२.९० करोड (+०.९४%) रह्यो, त्यसैले नाफा बढ्नुको कारण बढी बिजुली बेच्नु होइन, खर्च घट्नु हो। ब्याज खर्च (finance cost) ४२.६६% ले घटेर रु २.६७ करोड र प्रशासनिक तथा अन्य खर्च ७१.२३% ले घटेर रु ५३.५० लाख मा झर्यो। यी दुई बचतले मात्र नाफामा करिब रु ३.३१ करोड थप्यो।
| सूचक | प्रथम त्रैमास २०८३/८४ | प्रथम त्रैमास २०८२/८३ | परिवर्तन |
| बिजुली बिक्री | रु १२,८९,६६,८४९ | रु १२,७७,६४,२३९ | +०.९४% |
| कुल नाफा (gross profit) | रु १२,५१,५०,५३३ | रु १२,३५,११,१६५ | +१.३३% |
| सञ्चालन नाफा | रु ९,०६,५९,५९६ | रु ७,४५,७९,९८४ | +२१.५६% |
| ब्याज खर्च | रु २,६६,५९,२८९ | रु ४,६४,९२,७६५ | −४२.६६% |
| खुद नाफा | रु ६,४०,००,३०६ | रु २,८०,८७,२१९ | +१२७.८६% |
| प्रति शेयर आम्दानी (वार्षिकीकृत) | रु ३३.६८ | रु १४.७८ | – |
| प्रति शेयर नेटवर्थ | रु १२२.५९ | रु १०८.०२ | +१३.४९% |
| ROE (त्रैमासिक, प्रतिवेदन अनुसार) | ७.११% | ३.४८% | +३.६३ अंक |
१. नाफा कहाँबाट आयो
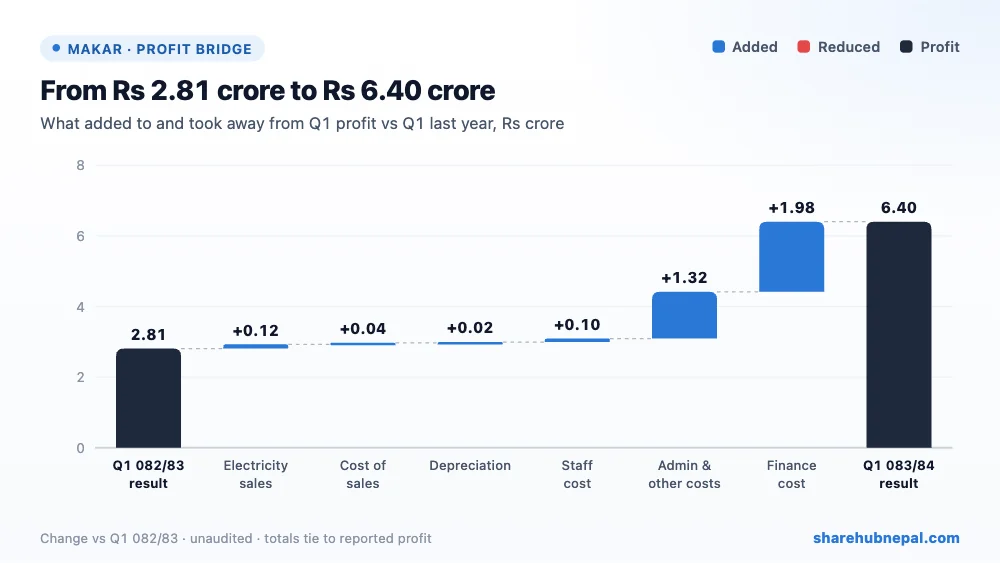
ब्रिज चार्टले गत वर्षको रु २.८१ करोड बाट यस वर्षको रु ६.४० करोड सम्म नाफा कसरी पुग्यो भन्ने देखाउँछ। सबै शीर्षकले सहयोग गरे:
- ब्याज खर्च (+रु १.९८ करोड): बैंक कर्जाको ब्याज रु ४.६५ करोड बाट घटेर रु २.६७ करोड मा झर्यो। कर्जा गत वर्षभन्दा १०.२७% मात्र घटेको छ, त्यसैले धेरैजसो बचत ब्याजदर घटेकाले भएको हो।
- प्रशासनिक तथा अन्य खर्च (+रु १.३२ करोड): यो रु १.८६ करोड बाट घटेर रु ५३.५० लाख मा झर्यो। गत वर्षको खर्च असामान्य रूपमा उच्च देखिन्छ, त्यसैले यो बचत हरेक त्रैमास दोहोरिँदैन पनि।
- बिजुली बिक्री (+रु १२.०३ लाख): बिक्री ०.९४% ले मात्र बढ्यो। व्यवस्थापनका अनुसार बिक्री दर ३% ले बढेको छ, जसले बेचेको बिजुली परिमाण भने अलिकति घटेको संकेत गर्छ।
- कर्मचारी खर्च (+रु ९.८२ लाख): कर्मचारी खर्च १८.४१% ले घटेर रु ४३.५२ लाख भयो।
- बिक्री लागत र ह्रास कट्टी (+रु ६.४८ लाख): दुवै गत वर्षभन्दा अलि कम रहे।
सजिलो भाषामा: बेचेको हरेक रु १०० को बिजुलीमध्ये रु ४९.६३ खुद नाफा बच्यो, गत वर्ष रु २१.९८ मात्र थियो। सञ्चालन नाफाले अहिले ब्याजलाई ३.४० गुणा ढाक्छ (गत वर्ष १.६० गुणा)। कम्पनीले आयकर तिरेन (जलविद्युत आयोजनालाई कर छुट हुन्छ) र यस त्रैमासमा कर्मचारी बोनसको व्यवस्था पनि गरेन; वर्षको अन्त्यमा बोनस व्यवस्था गर्दा नाफा अलिकति घट्न सक्छ।
२. वर्षभरिको नाफा
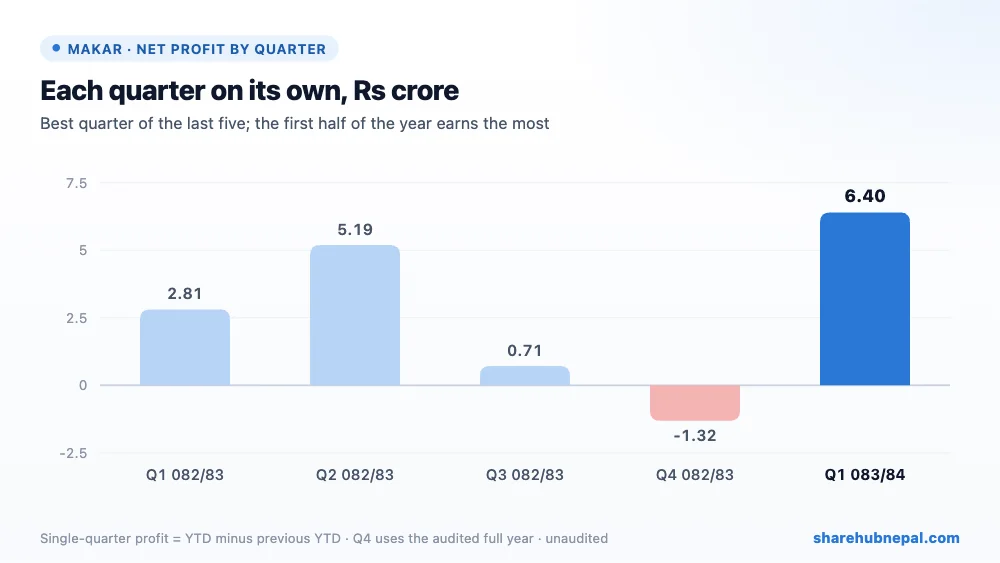
हरेक त्रैमासलाई छुट्टाछुट्टै हेर्दा (वर्षको सुरुदेखिको नाफाबाट अघिल्लो त्रैमाससम्मको नाफा घटाएर): प्रथम त्रैमास २०८२/८३: रु २.८१ करोड; दोस्रो त्रैमास २०८२/८३: रु ५.१९ करोड; तेस्रो त्रैमास २०८२/८३: रु ७१.०३ लाख; चौथो त्रैमास २०८२/८३: −रु १.३२ करोड; प्रथम त्रैमास २०८३/८४: रु ६.४० करोड।
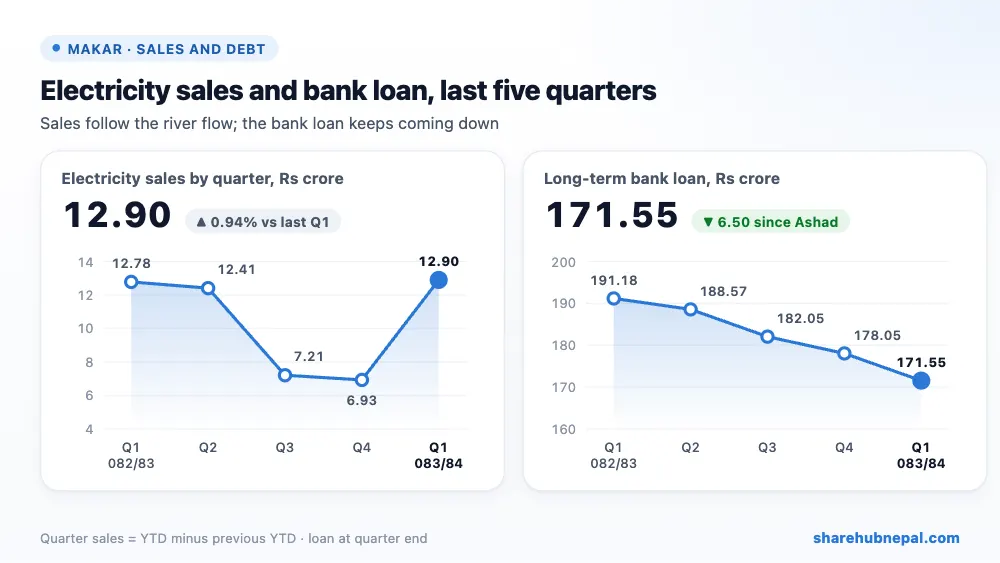
नदी प्रवाहमा आधारित (run-of-river) आयोजनाले वर्षायाममा सबैभन्दा बढी कमाउँछ। गत वर्ष त्रैमासिक बिक्री पहिलोमा रु १२.७८ करोड र दोस्रोमा रु १२.४१ करोड थियो, तर सुख्खा याममा तेस्रोमा रु ७.२१ करोड र चौथोमा रु ६.९३ करोड मात्र। त्यसैले वार्षिकीकृत EPS (रु ३३.६८, पहिलो त्रैमास x ४) ले पूरा वर्षको नाफा बढाएर देखाउँछ: गत वर्ष पहिलो त्रैमासको वार्षिकीकृत EPS रु १४.७८ थियो, तर लेखापरीक्षित पूरा वर्षको EPS रु ९.७३ मात्र भयो। चौथो त्रैमास २०८२/८३ को अङ्क लेखापरीक्षित वार्षिक नतिजाबाट निकालिएकाले त्यसमा लेखापरीक्षण समायोजन पनि समेटिएको छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| दीर्घकालीन बैंक कर्जा | रु १,७१,५४,७३,९८३ | रु १,७८,०४,७३,९८३ | −३.६५% |
| कुल इक्विटी | रु ९३,१६,५२,०६४ | रु ८६,७६,५१,७५७ | +७.३८% |
| कुल सम्पत्ति | रु २,६६,४४,९१,४९७ | रु २,६६,८२,१४,५६५ | −०.१४% |
| आयोजना सम्पत्ति (service concession) | रु २,५१,८२,७२,३१५ | रु २,५४,२९,५४,७६९ | −०.९७% |
| नगद तथा नगद सरह | रु २,५३,००,३३८ | रु २,९०,८८,८९४ | −१३.०२% |
| अन्य वित्तीय सम्पत्ति (मुख्यतः पाउनुपर्ने रकम) | रु ११,१२,२४,१७५ | रु ८,६९,९५,२१७ | +२७.८५% |
| चालु दायित्व | रु ५०,४५,५८३ | रु ७१,५९,७१० | −२९.५३% |
कम्पनीले यस त्रैमासमा रु ६.५० करोड बैंक कर्जा तिर्यो, र कर्जा गत वर्षको रु १.९१ अर्ब बाट घटेको छ। नाफाले इक्विटी बढ्दै गएकाले ऋण-इक्विटी अनुपात असार मसान्तको २.०५ र गत वर्षको २.३३ गुणाबाट घटेर १.८४ गुणामा झरेको छ। झन्डै सबै सम्पत्ति (९४.५%) बिजुलीघर आफैं हो, जसलाई service concession intangible सम्पत्तिका रूपमा राखिएको छ र अनुमतिपत्र अवधिभर अपलेखन (amortise) गरिन्छ। छोटो अवधिको तरलता सहज छ: रु १४.४० करोड चालु सम्पत्तिको तुलनामा चालु दायित्व रु ५०.४६ लाख मात्र छ, यद्यपि नगद थोरै छ र पाउनुपर्ने रकम (सम्भवतः नेपाल विद्युत प्राधिकरणबाट) २७.८५% ले बढेको छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| यस त्रैमासको EPS | रु ८.४२ |
| प्रति शेयर आम्दानी (वार्षिकीकृत) | रु ३३.६८ |
| आ.व. २०८२/८३ को EPS (लेखापरीक्षित) | रु ९.७३ |
| प्रति शेयर नेटवर्थ | रु १२२.५९ |
| असोज मसान्त २०८३ को अन्तिम मूल्य | रु ४१०.५० |
| त्रैमासभरिको मूल्य दायरा | रु ३९०.२० – रु ४७८.९० |
| P/E (वार्षिकीकृत EPS मा) | १२.१९ गुणा |
| P/E (आ.व. २०८२/८३ को EPS मा) | ४२.१९ गुणा |
| मूल्य/बुक भ्यालु (P/B) | ३.३५ गुणा |
रु ४१०.५० मा शेयर वार्षिकीकृत पहिलो त्रैमासको EPS मा सस्तो (१२.१९ गुणा) देखिन्छ, तर त्यो EPS वर्षको सबैभन्दा राम्रो मौसमबाट आएको हो। गत वर्षको पूरा वर्षको EPS मा P/E करिब ४२ गुणा हुन्छ, र प्रतिवेदनले त्रैमासिक EPS मा देखाएको P/E ४८.७५ छ। मूल्य प्रति शेयर नेटवर्थको ३.३५ गुणा छ। रु १७.१७ करोड (प्रति शेयर करिब रु २२.५९) सञ्चित नाफाले सञ्चालक समिति र ऋणदाताको स्वीकृतिमा लाभांशको ठाउँ दिन्छ।
निष्कर्ष
सकारात्मक पक्ष: नाफा १२७.८६% ले बढ्नु, ब्याज खर्च ४२.६६% ले घट्नु, प्रशासनिक खर्च धेरै घट्नु, नियमित कर्जा भुक्तानीसँगै ऋण-इक्विटी अनुपात १.८४ गुणामा झर्नु, प्रति शेयर नेटवर्थ रु १२२.५९ पुग्नु, र राम्रो सञ्चित नाफा।
ध्यान दिनुपर्ने पक्ष: बिजुली बिक्री लगभग स्थिर, राम्रो मौसमले वार्षिकीकृत EPS बढाएर देखाउनु, गत वर्षका कमजोर सुख्खा याम त्रैमास (लेखापरीक्षणपछि चौथो त्रैमास नोक्सानसहित), बढ्दो पाउनुपर्ने रकम, कर्मचारी बोनस व्यवस्था अझै नगरिनु, र पूरा वर्षको आम्दानीमा उच्च मूल्याङ्कन।
मकर जितुमाया सुरी कुशलतापूर्वक चलिरहेको छ र ऋण घटाउँदैछ, जसले नाफा बढाएको छ। यसलाई वर्षायामको एउटा त्रैमासले मात्र होइन, पूरा वर्षको आम्दानीले मूल्याङ्कन गर्नुपर्छ।
कम्पनीको लेखापरीक्षण नभएको पहिलो त्रैमासिक प्रतिवेदनमा आधारित। लेखापरीक्षण वा नियामकको निर्देशनपछि अङ्क परिवर्तन हुन सक्छन्। यो लगानी सल्लाह होइन।

