













नेपाल इन्स्योरेन्स कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
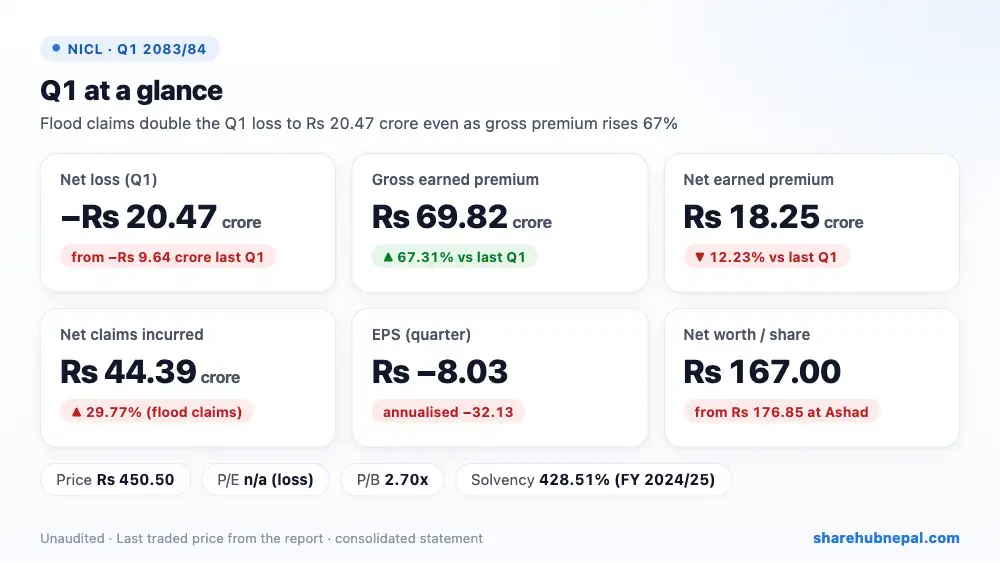
नेपाल इन्स्योरेन्सले आव २०८३/८४ को पहिलो त्रैमासमा रु २०.४७ करोड खुद नोक्सानी गर्यो, जुन गत वर्षको रु ९.६४ करोड नोक्सानीको दोब्बरभन्दा बढी हो। कुल आर्जित बीमाशुल्क ६७.३१% बढेर रु ६९.८२ करोड पुग्यो, तर कम्पनीले यसको ठूलो भाग पुनर्बीमकलाई दिएकाले आफ्नो खुद बीमाशुल्क १२.२३% घटेर रु १८.२५ करोडमा झर्यो। सँगै भदौको भोटेकोशी, रसुवा लगायत ठाउँमा आएको बाढीले बीमा गरिएका पूर्वाधार, सवारी र सम्पत्तिमा क्षति पुर्याएकाले खुद दाबी खर्च २९.७७% बढेर रु ४४.३९ करोड पुग्यो — खुद बीमाशुल्कको २.४ गुणा। त्रैमासिक EPS रु −८.०३ (वार्षिकीकृत रु −३२.१३) र प्रति शेयर नेटवर्थ घटेर रु १६७ भएको छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु ६९,८२,२६,१३७ | रु ४१,७३,२६,१७६ | +६७.३१% |
| पुनर्बीमकलाई दिइएको बीमाशुल्क | रु ५१,५७,२५,२७६ | रु २०,९३,८७,४४९ | +१४६.३०% |
| खुद आर्जित बीमाशुल्क | रु १८,२५,००,८६१ | रु २०,७९,३८,७२७ | −१२.२३% |
| पुनर्बीमा कमिसन आम्दानी | रु ४,५८,३२,५७० | रु ६,६२,९१,१२० | −३०.८६% |
| लगानी तथा कर्जाबाट आम्दानी | रु ६,११,०२,५३६ | रु ५,०२,३०,१३९ | +२१.६५% |
| खुद दाबी खर्च | रु ४४,३८,७६,५१९ | रु ३४,२०,५४,३८८ | +२९.७७% |
| कर्मचारी खर्च | रु ६,४६,६३,१३७ | रु ६,४५,४३,६८४ | +०.१९% |
| अन्य सञ्चालन खर्च | रु ३,३०,५५,७६० | रु ३,२९,८०,०२५ | +०.२३% |
| कर अघिको नोक्सानी | −रु २७,३१,३१,७८६ | −रु १३,७६,८३,८२५ | −९८.३८% |
| आयकर (आम्दानी) | −रु ६,८४,२९,०६८ | −रु ४,१३,०५,१४८ | −६५.६७% |
| खुद नोक्सानी | −रु २०,४७,०२,७१८ | −रु ९,६३,७८,६७८ | −११२.३९% |
| प्रति शेयर आम्दानी (EPS) | -३२.१३ | -१५.१२ | – |
| प्रति शेयर नेटवर्थ | १६७ | १७१.५८ | – |
१. नाफा कहाँबाट आयो
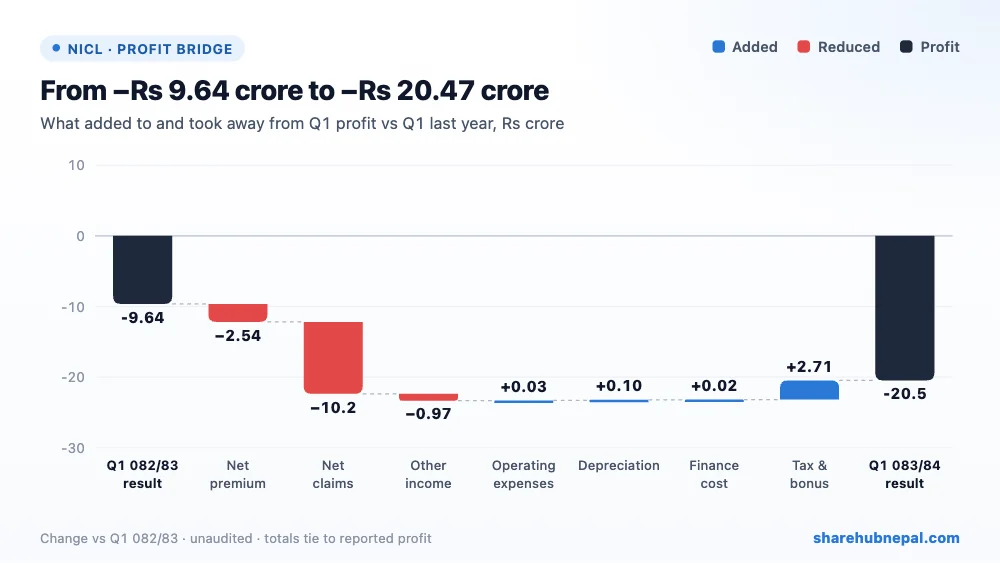
खुद बीमाशुल्क रु २.५४ करोडले घट्यो र खुद दाबी रु १०.१८ करोडले बढ्यो। पुनर्बीमा कमिसन आम्दानी ३०.८६% घटेर रु ४.५८ करोड भयो, तर लगानी आम्दानी २१.६५% बढेर रु ६.११ करोड पुग्यो। कर्मचारी र अन्य खर्च स्थिर रह्यो। कर अघिको नोक्सानी रु २७.३१ करोड भयो (गत वर्ष रु १३.७७ करोड); रु ६.८४ करोड कर आम्दानीपछि खुद नोक्सानी रु २०.४७ करोड भयो। अन्य विस्तृत आम्दानी (OCI) पनि रु २.१४ करोड नोक्सानीमा रह्यो।
२. वर्षभरिको नाफा
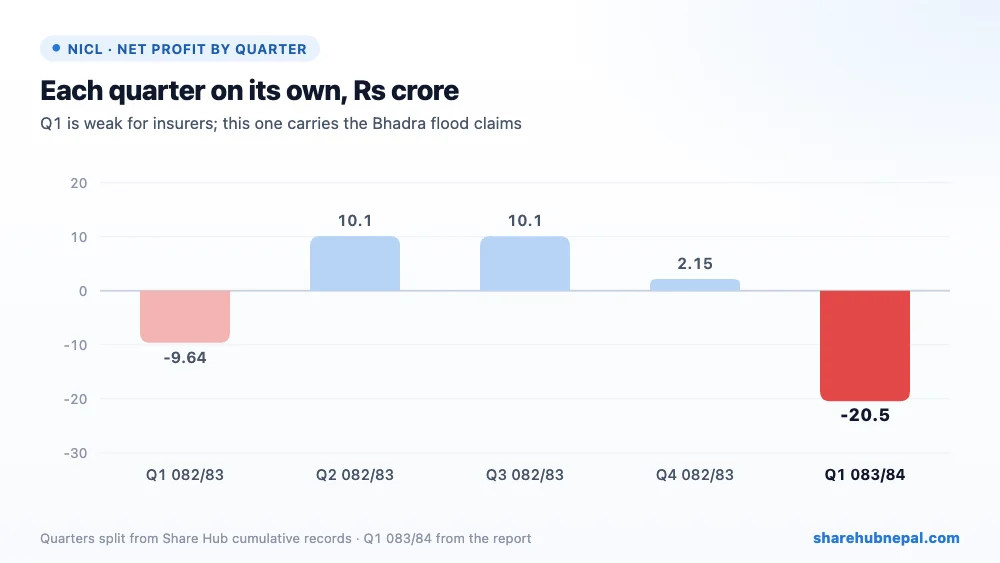
त्रैमासिक नाफा (Share Hub का संचित रेकर्डबाट छुट्याइएको): पहिलो त्रैमास २०८२/८३: −रु ९.६४ करोड, दोस्रो त्रैमास २०८२/८३: रु १०.१३ करोड, तेस्रो त्रैमास २०८२/८३: रु १०.११ करोड, चौथो त्रैमास २०८२/८३: रु २.१५ करोड, पहिलो त्रैमास २०८३/८४: −रु २०.४७ करोड। गत वर्ष पनि पहिलो त्रैमास नोक्सानीमा (रु ९.६४ करोड) थियो, तर दोस्रो र तेस्रो त्रैमासमा करिब रु १०/१० करोड नाफा भयो र वर्ष रु १२.७६ करोड नाफामा (EPS रु ५.००) सकियो। यस वर्षको पहिलो त्रैमासको नोक्सानी गत वर्षको पूरा वर्षको नाफाभन्दा पनि ठूलो छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु ८,३७,७०,६०,००९ | रु ७,६६,९०,७९,५८८ | +९.२३% |
| लगानी | रु ५,३४,२१,१८,७३० | रु ५,५०,५४,६६,०४४ | −२.९७% |
| पुनर्बीमा सम्पत्ति | रु १,७४,३७,११,२३९ | रु १,२३,४५,८८,३१४ | +४१.२४% |
| बीमा करार दायित्व | रु ३,४१,३१,९०,८७९ | रु २,४१,६६,१८,९२१ | +४१.२४% |
| कुल पुँजी | रु ४,२५,६०,१२,३८१ | रु ४,५०,७२,२०,२५० | −५.५७% |
| नगद तथा नगद सरह | रु १४,४१,८३,९८५ | रु ४,५१,७९,०३९ | +२१९.१४% |
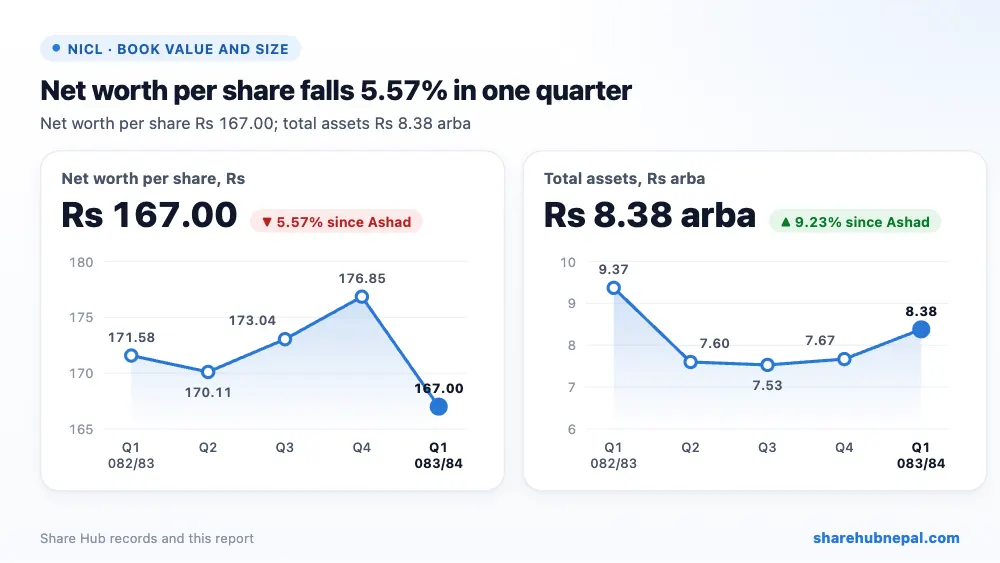
बाढीको दाबीका लागि व्यवस्था गर्दा बीमा करार दायित्व ४१.२४% बढेर रु ३.४१ अर्ब पुग्यो, भने पुनर्बीमा सम्पत्ति रु १.७४ अर्ब पुगेकाले दाबीको ठूलो भाग पुनर्बीमकले बेहोर्ने देखिन्छ। IBNR सहित कुल बाँकी दाबी रु १.४१ अर्ब छ (गत वर्ष रु ९४.३३ करोड)। लगानी रु ५.३४ अर्ब छ र कुनै ऋण छैन। पुँजी ५.५७% घटेर रु ४.२६ अर्ब भयो र सञ्चित मुनाफा ऋणात्मक (रु −१४.७४ करोड) भयो। सोल्भेन्सी अनुपात ४२८.५१% (RBC-S, आव २०२४/२५) छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु -३२.१३ |
| प्रति शेयर नेटवर्थ | रु १६७.०० |
| बजार मूल्य (असोज मसान्त) | रु ४५०.५ |
| P/E (वार्षिकीकृत) | -१४.०२ गुणा |
| P/B | २.७० गुणा |
असोज मसान्तको मूल्य रु ४५०.५ मा शेयर वार्षिकीकृत EPS को -१४.०२ गुणा र प्रति शेयर नेटवर्थको २.७० गुणामा छ। नोक्सानी भएकाले P/E अर्थपूर्ण छैन। शेयर प्रति शेयर नेटवर्थको करिब २.७ गुणामा छ; गत वर्षको EPS रु ५.०० मा P/E करिब ९० गुणा हुन्छ।
निष्कर्ष
सकारात्मक पक्ष: कुल बीमाशुल्क ६७.३१% बढी, लगानी आम्दानी २१.६५% बढी, बाढी क्षतिको ठूलो भाग पुनर्बीमाले ढाक्ने, ऋण छैन, उच्च सोल्भेन्सी अनुपात, र कुनै मुद्दा छैन।
ध्यान दिनुपर्ने: रु २०.४७ करोड नोक्सानी, दाबी बढ्दा खुद बीमाशुल्क घट्यो, पुनर्बीमामा धेरै निर्भरता (७४% बीमाशुल्क पुनर्बीमकलाई), सञ्चित मुनाफा ऋणात्मक, प्रति शेयर नेटवर्थ ५.५७% कम, र थप बाढी दाबी आउन सक्ने।
बाढी दाबी एकपटकको मात्र थियो कि थिएन भन्ने दोस्रो त्रैमासको नतिजा, पुनर्बीमकबाट कति रकम फिर्ता आउँछ, र खुद बीमाशुल्कको प्रवृत्ति हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

