













नेशनल लाइफ इन्स्योरेन्स कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
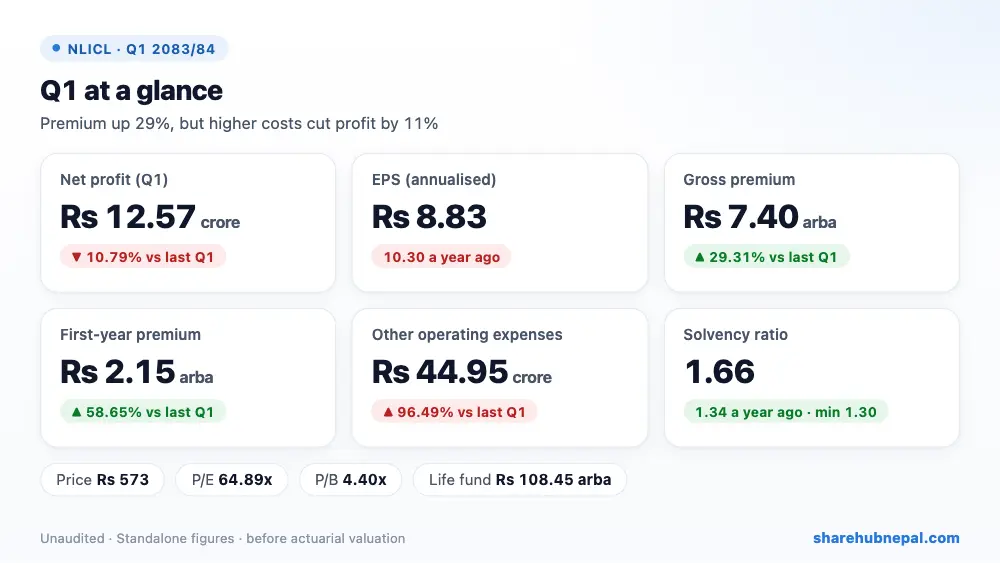
नेशनल लाइफ इन्स्योरेन्सले पहिलो त्रैमासमा एकल (standalone) रूपमा रु १२.५७ करोड खुद नाफा कमायो, जुन गत वर्षको रु १४.०९ करोडभन्दा १०.७९% कम हो। वार्षिक EPS रु ८.८३ छ (गत वर्ष रु १०.३०)। सहायक कम्पनी NLG इन्स्योरेन्स र नेशनल क्यापिटल समेत जोड्दा समूहको नाफा रु २०.४२ करोड छ।
व्यवसाय राम्रोसँग बढ्यो: कुल प्रिमियम २९.३१% ले बढेर रु ७.४० अर्ब पुग्यो, जसमा पहिलो वर्षको प्रिमियम ५८.६५% ले बढेर रु २.१५ अर्ब र नवीकरण प्रिमियम २०.१९% ले बढ्यो। लगानी तथा बीमालेख कर्जाको आम्दानी १२.५५% ले बढेर रु १.९८ अर्ब भयो। तर खुद लाभ तथा दायित्व थप २६.१९% ले बढेर रु ७.६४ अर्ब पुग्यो, कमिसन २१.२१%, कर्मचारी खर्च २३.८१% बढ्यो र अन्य सञ्चालन खर्च झन्डै दोब्बर (९६.४९%) भएर रु ४४.९५ करोड पुग्यो। करअघिको नाफाको ५४.७७% कर लाग्यो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित प्रिमियम | रु ७,३९,७२,९२,७११ | रु ५,७२,०६,४७,६८१ | +२९.३१% |
| पहिलो वर्षको प्रिमियम (एकल सहित) | रु २,१५,२६,८३,६७७ | रु १,३५,६८,६०,६५८ | +५८.६५% |
| नवीकरण प्रिमियम | रु ५,२४,४६,०९,०३३ | रु ४,३६,३७,८७,०२३ | +२०.१८% |
| खुद आर्जित प्रिमियम | रु ७,१९,५६,३०,२४४ | रु ५,५२,९४,१४,३२८ | +३०.१३% |
| लगानी तथा बीमालेख कर्जा आम्दानी | रु १,९७,९६,९५,०३७ | रु १,७५,८९,४०,२७५ | +१२.५५% |
| खुद लाभ, दाबी र दायित्व परिवर्तन | रु ७,६४,१०,६५,५३० | रु ६,०५,५१,६५,०२२ | +२६.१९% |
| कमिसन तथा सेवा शुल्क | रु ६३,२५,८६,३५० | रु ५१,८६,६३,७७१ | +२१.९६% |
| कर्मचारी तथा अन्य सञ्चालन खर्च | रु ६५,२९,५६,७९९ | रु ३९,५३,६०,६५२ | +६५.१५% |
| करअघिको नाफा | रु २७,७८,७३,४१८ | रु ३४,२२,३६,१७३ | −१८.८१% |
| खुद नाफा | रु १२,५६,८२,९६७ | रु १४,०८,८५,६६१ | −१०.७९% |
| वार्षिक EPS | ८.८३ | १०.३० | – |
१. नाफा कहाँबाट आयो
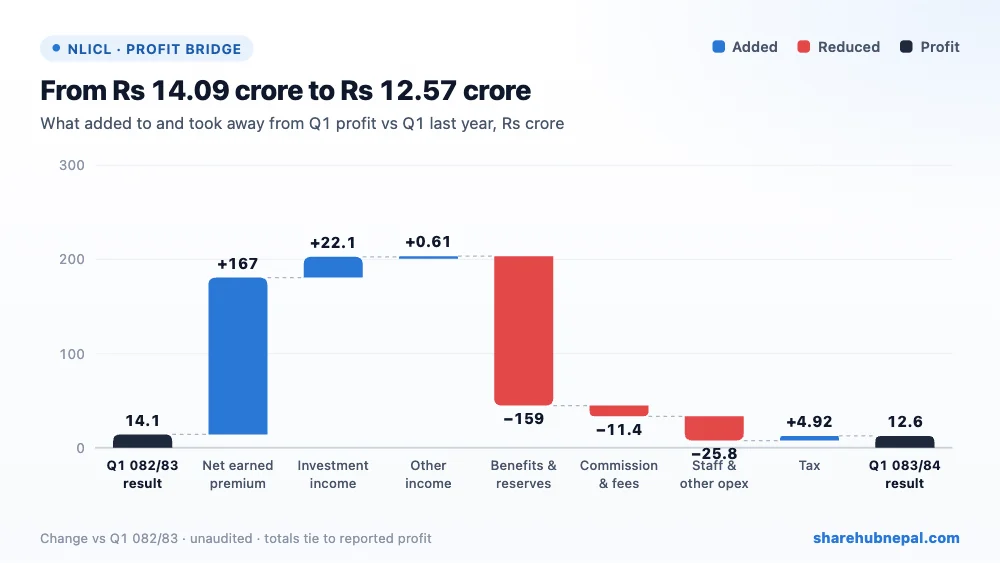
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको खुद प्रिमियमले रु १६६.६२ करोड, बढेको लगानी आम्दानीले रु २२.०८ करोड र घटेको करले रु ४.९२ करोड थप्यो। तर त्यसको झन्डै सबै भाग बढेको लाभ तथा दायित्व थप (रु १५८.५९ करोड), कर्मचारी तथा अन्य सञ्चालन खर्च (रु २५.७६ करोड) र कमिसन तथा शुल्क (रु ११.३९ करोड) मा गयो। कुल मिलाएर नाफा रु १.५२ करोडले घट्यो।
२. वर्षभरिको नाफा
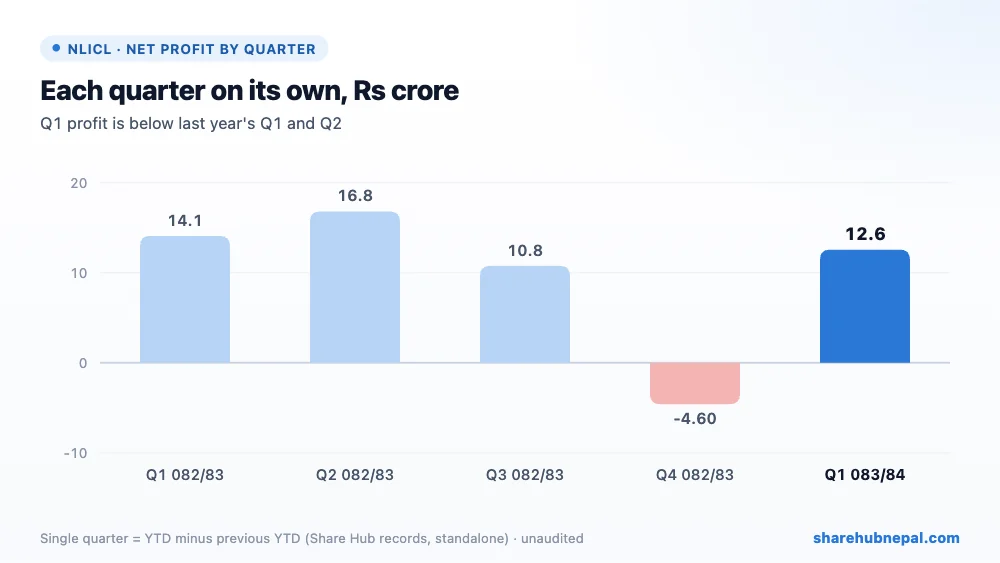
Share Hub का एकल रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु १४.०९ करोड, दोस्रोमा रु १६.८१ करोड, तेस्रोमा रु १०.७७ करोड र चौथोमा रु ४.६० करोड नोक्सान थियो (वर्षान्तका समायोजनपछि पूरा वर्ष रु ३७.०६ करोड)। जीवन बीमामा अन्तिम नाफा वर्षान्तको बीमाङ्कीय (actuarial) मूल्याङ्कनमा भर पर्ने भएकाले त्रैमासिक नाफा मोटामोटी सङ्केत मात्र हो।
३. वासलात र सोल्भेन्सी
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| लगानी | रु ९३,९७,२७,०७,०८३ | रु ९३,८१,९८,१५,०८३ | +०.१६% |
| कर्जा (मुख्यतः बीमालेख कर्जा) | रु १२,५२,२८,८३,८९९ | रु १२,३८,११,८७,८४८ | +१.१४% |
| नगद तथा नगद सरह | रु ६,९१,५८,३५,८०७ | रु १,८०,२७,८७,४७५ | +२८३.६२% |
| बीमा करार दायित्व | रु १,१०,६८,५४,३९,३६८ | रु १,०६,२०,२३,९१,१५० | +४.२२% |
| कुल सम्पत्ति | रु १,२१,०५,९६,५५,५६६ | रु १,१६,९३,४१,१६,६६३ | +३.५३% |
| कुल इक्विटी | रु ७,४०,९७,५१,१३८ | रु ७,२७,०९,००,५३७ | +१.९१% |
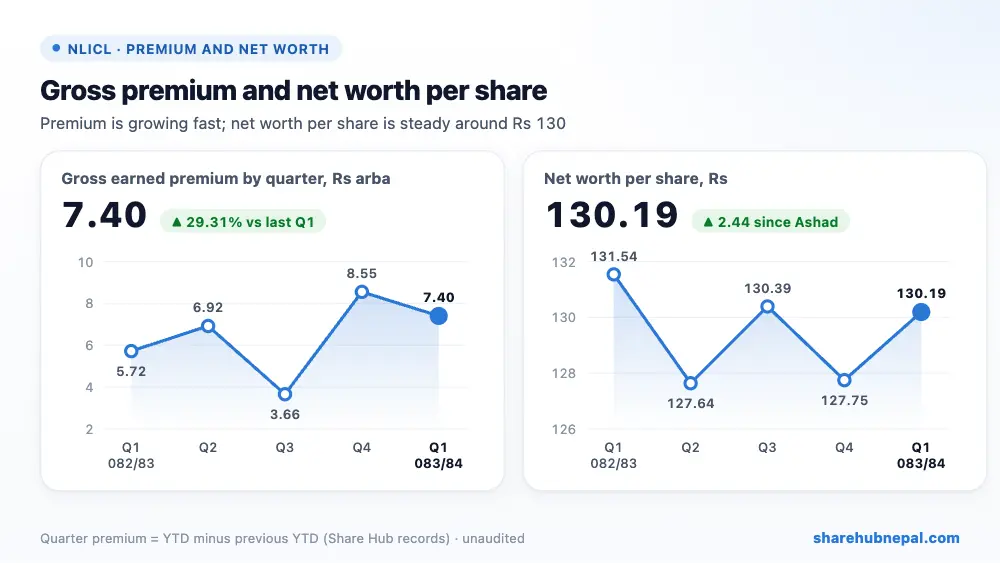
कुल सम्पत्ति (एकल) यस त्रैमासमा ३.५३% ले बढेर रु १२१.०६ अर्ब पुग्यो, जसको ठूलो भाग लगानी (रु ९३.९७ अर्ब) र बीमालेख कर्जा (रु १२.५२ अर्ब) मा छ। अन्य वित्तीय सम्पत्ति घट्दा नगद रु १.८० अर्बबाट रु ६.९२ अर्ब पुग्यो। बीमा करार दायित्व रु ११०.६९ अर्ब पुग्यो। इक्विटी रु ७.४१ अर्ब छ; यो त्रैमासमा रु १३.८९ करोडले बढ्यो, जुन कुल व्यापक आम्दानीभन्दा रु १३.५१ करोड कम हो (कारण खुलाइएको छैन)। सोल्भेन्सी अनुपात गत वर्षको १.३४ बाट १.६६ पुग्यो, जुन १.३० न्यूनतमभन्दा माथि हो।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS | रु ८.८३ |
| प्रति शेयर नेटवर्थ | रु १३०.१९ |
| प्रति शेयर कुल सम्पत्ति | रु २,१२६.९७ |
| बजार मूल्य (अन्तिम कारोबार) | रु ५७३ |
| P/E (प्रतिवेदन) | ६४.८९ गुणा |
| P/B | ४.४० गुणा |
| सोल्भेन्सी अनुपात | १.६६ |
रु ५७३ मा शेयर वार्षिक EPS को ६४.८९ गुणा र प्रति शेयर नेटवर्थको ४.४० गुणामा कारोबार भइरहेको छ।
निष्कर्ष
सकारात्मक पक्ष: २९.३१% ले बढेको प्रिमियम र बलियो नयाँ व्यवसाय (पहिलो वर्षको प्रिमियम +५८.६५%), बढ्दो लगानी आम्दानी, रु १०८.४५ अर्बको जीवन बीमा कोष, सुधारिएको सोल्भेन्सी अनुपात (१.६६) र ३०% सीमाभन्दा धेरै कम १७.३८% व्यवस्थापन खर्च अनुपात।
ध्यान दिनुपर्ने: बलियो वृद्धिका बाबजुद घटेको नाफा, झन्डै दोब्बर भएको अन्य सञ्चालन खर्च, उच्च कर, घटेका नयाँ बीमालेख (९१,२७४ बनाम ९६,६७४), आन्तरिक राजस्व विभागसँगको रु १.२० अर्बको कर विवाद, र ६४.८९ को उच्च P/E।
नेशनल लाइफको प्रिमियम छिटो बढिरहेको छ र वासलात बलियो हुँदै छ, तर यो त्रैमास खर्च नाफाभन्दा छिटो बढ्यो। सञ्चालन खर्च कम हुन्छ कि र वर्षान्तको बीमाङ्कीय मूल्याङ्कनले के देखाउँछ भनेर हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

