













नेपाल माइक्रो इन्स्योरेन्स कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
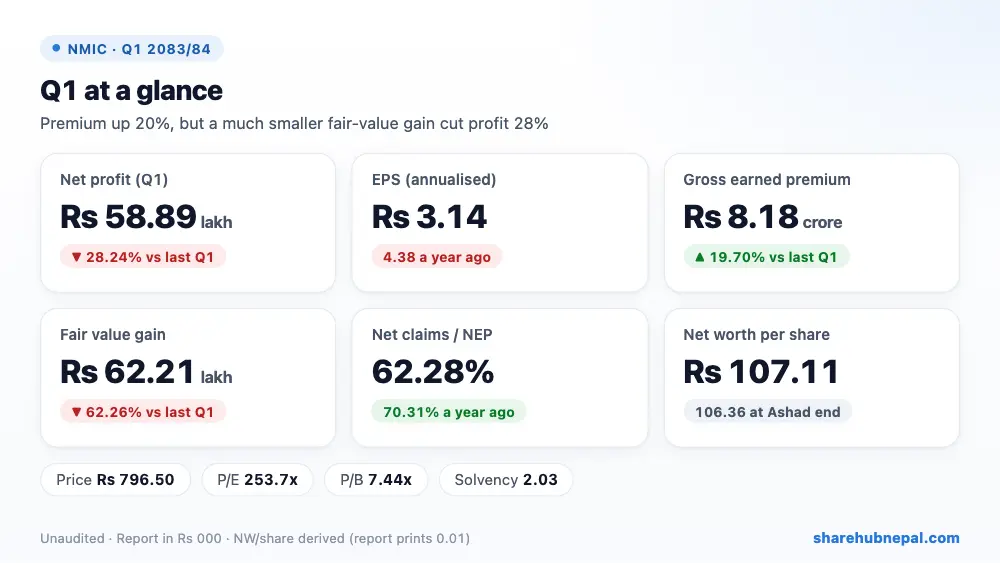
नेपाल माइक्रो इन्स्योरेन्सले २०८३/८४ को पहिलो त्रैमासमा रु ५८.८९ लाख खुद नाफा कमायो, जुन गत वर्षको रु ८२.०७ लाखभन्दा २८.२४% कम हो। वार्षिक EPS रु ३.१४ (गत वर्ष रु ४.३८) छ। वासलातबाट हिसाब गर्दा प्रति शेयर नेटवर्थ रु १०७.११ हुन्छ; प्रतिवेदनमा 0.01 छापिएको छ, जुन गल्ती हो।
बीमा व्यवसाय आफैंमा राम्रो भयो: कुल आर्जित बीमाशुल्क १९.७०% बढेर रु ८.१८ करोड, खुद आर्जित बीमाशुल्क २५.६६% बढेर रु ३.३० करोड पुग्यो, र खुद दाबी खर्च खुद बीमाशुल्कको ६२.२८% मात्र रह्यो (गत वर्ष ७०.३१%)। नाफा घट्नुको मुख्य कारण लगानीमा फेयर भ्यालु नाफा धेरै कम हुनु हो — गत वर्षको रु १.६५ करोडको सट्टा यस पटक रु ६२.२१ लाख मात्र। त्यो छाडेर हेर्दा सञ्चालन नतिजा सुध्रिएको छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु ८,१७,५५,०६० | रु ६,८२,९९,२२० | +१९.७०% |
| खुद आर्जित बीमाशुल्क | रु ३,२९,९८,६३० | रु २,६२,५९,८४० | +२५.६६% |
| कमिसन आम्दानी (पुनर्बीमकबाट) | रु १,०३,९६,५८० | रु ९३,३१,२१० | +११.४२% |
| लगानी आम्दानी | रु ८७,९९,८६० | रु ७३,८५,०९० | +१९.१६% |
| फेयर भ्यालु नाफा | रु ६२,२१,१३० | रु १,६४,८२,३०० | −६२.२६% |
| खुद दाबी खर्च | रु २,०५,५१,६५० | रु १,८४,६२,४१० | +११.३२% |
| कर्मचारी खर्च | रु १,७५,९६,३८० | रु १,४६,७२,४६० | +१९.९३% |
| अन्य सञ्चालन खर्च | रु ९१,६४,२३० | रु १,३४,६९,३२० | −३१.९६% |
| कर अघिको नाफा | रु ८४,१३,४५० | रु १,०३,२०,१३० | −१८.४८% |
| आयकर | रु २५,२४,०४० | रु २१,१२,९५० | +१९.४६% |
| खुद नाफा | रु ५८,८९,४२० | रु ८२,०७,१८० | −२८.२४% |
| वार्षिक EPS | ३.१४ | ४.३८ | – |
१. नाफा कहाँबाट आयो
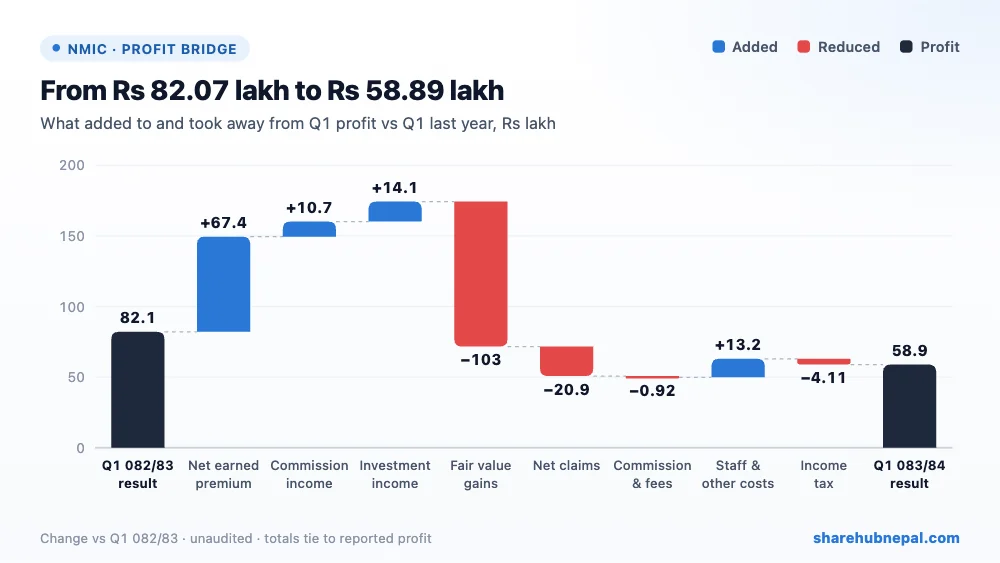
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको खुद बीमाशुल्कले रु ६७.३९ लाख, पुनर्बीमकबाट कमिसन आम्दानीले रु १०.६५ लाख, लगानी आम्दानीले रु १४.१५ लाख र घटेको कर्मचारी तथा अन्य खर्चले रु १३.१६ लाख नाफा थप्यो। अर्कोतर्फ कम फेयर भ्यालु नाफाले रु १.०३ करोड, बढेको खुद दाबीले रु २०.८९ लाख, कमिसन तथा शुल्कले रु ९१,६२० र बढेको करले रु ४.११ लाख घटायो। कुलमा नाफा रु २३.१८ लाखले घट्यो।
२. वर्षभरिको नाफा
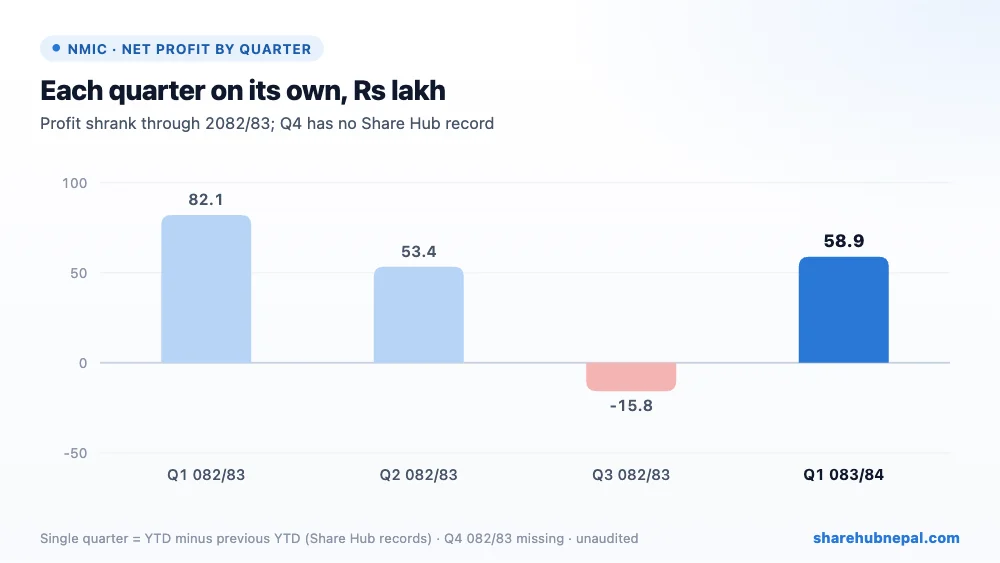
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु ८२.०७ लाख, दोस्रोमा रु ५३.३९ लाख र तेस्रोमा रु १५.८० लाख घाटा थियो (NMIC को २०८२/८३ चौथो त्रैमासको रेकर्ड Share Hub मा छैन)। गत वर्षभरि नाफा कमजोर हुँदै गयो र यो पहिलो त्रैमास पनि गत वर्षको पहिलो त्रैमासभन्दा कम छ। रु ३.१४ को वार्षिक EPS ले हरेक त्रैमास पहिलो जस्तै हुन्छ भन्ने मान्छ, जुन गत वर्ष भएन।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| लगानी | रु ६८,२७,५९,८२० | रु ६९,७५,३८,७०० | −२.१२% |
| पुनर्बीमा सम्पत्ति | रु १२,३४,२०,६७० | रु १५,३६,२९,८१० | −१९.६६% |
| नगद तथा नगद सरह | रु २,९५,७३,२४० | रु ७,४१,५९,५८० | −६०.१२% |
| कुल बीमा करार दायित्व | रु १८,८३,२९,७५० | रु २५,९१,७८,३९० | −२७.३४% |
| कुल इक्विटी | रु ८०,३३,०५,१३० | रु ७९,७६,८८,२४० | +०.७०% |
| कुल सम्पत्ति | रु १,११,३२,८४,७६० | रु १,१८,८१,५७,४२० | −६.३०% |
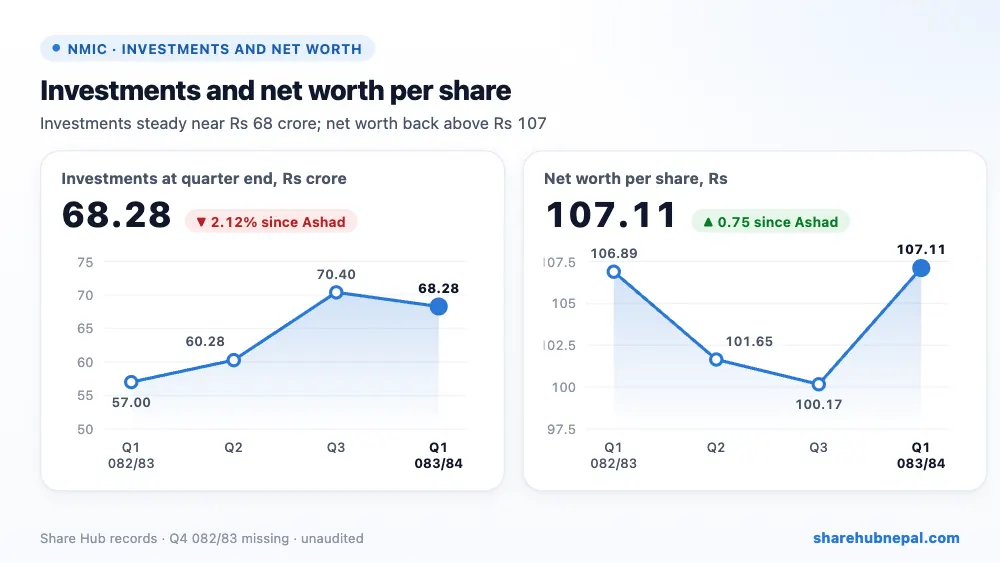
कुल सम्पत्ति रु १.११ अर्ब (असार मसान्तमा रु १.१९ अर्ब) छ, जसमा धेरैजसो रु ६८.२८ करोडको लगानी हो। दीर्घकालीन लगानी गत वर्षको रु २.४१ करोडबाट रु २४.९१ करोड पुग्यो भने अल्पकालीन निक्षेप रु ५४.५८ करोडबाट रु २७.४८ करोडमा झर्यो — पैसा लामो अवधिको निक्षेपमा सरेको छ। नगद रु ७.४२ करोडबाट रु २.९६ करोडमा झर्यो। दाबी रिजर्भ घटेकाले बीमा करार दायित्व रु २५.९२ करोडबाट रु १८.८३ करोडमा झर्यो। इक्विटी रु ८०.३३ करोड छ (चुक्ता पुँजी रु ७५ करोड); अन्य इक्विटी घटेकाले यो पहिलो त्रैमासको नाफाभन्दा रु २.७३ लाख कम बढेको छ, जसको कारण प्रतिवेदनमा छैन।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS | रु ३.१४ |
| प्रति शेयर नेटवर्थ (हिसाब गरिएको) | रु १०७.११ |
| बजार मूल्य (त्रैमासको अन्तिम) | रु ७९६.५० |
| P/E | २५३.७ गुणा |
| P/B | ७.४४ गुणा |
| सोल्भेन्सी अनुपात | २.०३ (गत वर्ष १.९६) |
पहिलो त्रैमासको अन्तिम मूल्य रु ७९६.५० थियो (रु ७६५.३० देखि रु ९९० सम्म)। यो वार्षिक EPS को करिब २५४ गुणा र प्रति शेयर नेटवर्थको ७.४४ गुणा हो — कम्पनीको नाफाको तुलनामा धेरै महँगो। सोल्भेन्सी अनुपात १.९६ बाट बढेर २.०३ पुगेको छ र प्रतिवेदन अनुसार कुनै ठूलो कानुनी मुद्दा छैन।
निष्कर्ष
सकारात्मक पक्ष: करिब २०% बीमाशुल्क वृद्धि, सुध्रिएको दाबी अनुपात (खुद बीमाशुल्कको ६२%, गत वर्ष ७०%), बढेको लगानी तथा पुनर्बीमा कमिसन आम्दानी, घटेको अन्य सञ्चालन खर्च, र अलि सुध्रिएको सोल्भेन्सी।
ध्यान दिनुपर्ने: फेयर भ्यालु नाफामा भर पर्ने नाफा (यो ६२% घट्यो), प्रत्यक्ष बीमाशुल्क ९.३०% घटेर रु ६.३८ करोड, नयाँ बीमालेख घटेको (२३,८०४ बाट २१,४८६), कर्मचारी खर्च १९.९३% बढेको, प्रतिवेदनमा गलत छापिएको प्रति शेयर नेटवर्थ, र करिब २५४ गुणाको P/E।
मुख्य लघुबीमा व्यवसाय सुध्रिएको छ, तर गत वर्षको ठूलो लगानी नाफा यस पटक नदोहोरिएकाले नाफा घट्यो। कम्पनीको आम्दानीको तुलनामा शेयर मूल्य धेरै उच्च देखिन्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

