













पिपुल्स हाइड्रोपावर कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
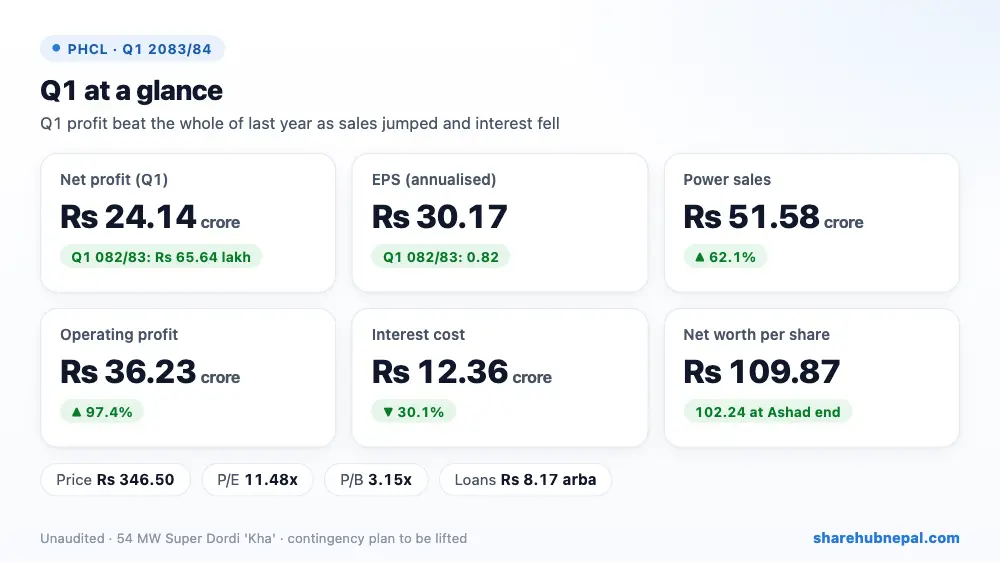
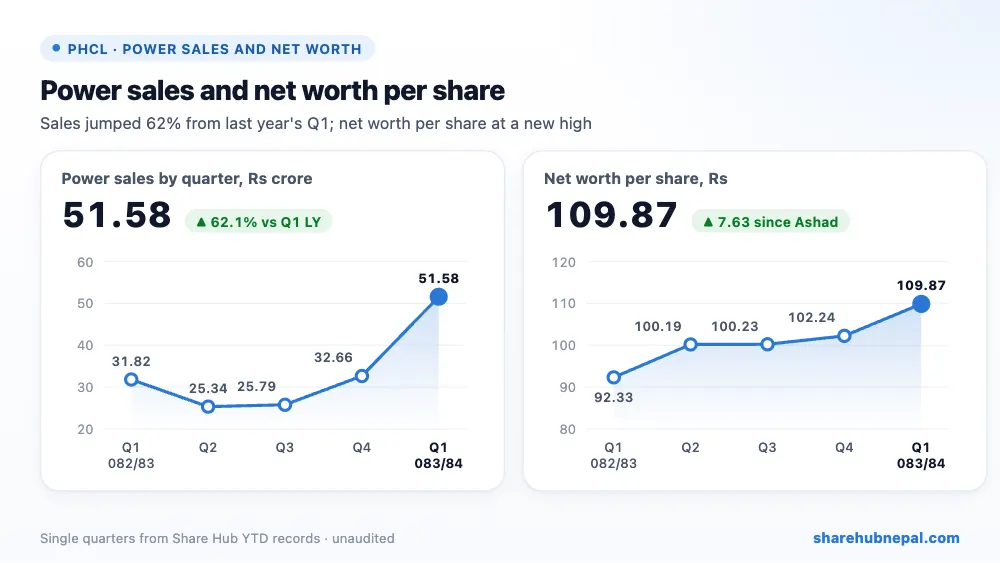
पिपुल्स हाइड्रोपावरले २०८३/८४ को पहिलो त्रैमासमा रु २४.१४ करोड खुद नाफा कमायो, जबकि गत वर्षको सोही त्रैमासमा रु ६५.६४ लाख मात्र थियो — यो २०८२/८३ को पूरा वर्षको नाफा (रु ७.१४ करोड) को तीन गुणाभन्दा बढी हो। वार्षिक EPS रु ३०.१७ (गत वर्ष ०.८२) र प्रति शेयर नेटवर्थ रु १०९.८७ पुगेको छ।
५४ मेगावाटको सुपरदोर्दी 'ख' आयोजनाको बिजुली बिक्री ६२.१२% बढेर रु ५१.५८ करोड पुग्यो र वित्तीय खर्च ३०.१४% घटेर रु १२.३६ करोड भयो। NEA को मर्स्याङ्दी करिडोर २२० के.भी. लाइन समयमा नबनेकाले आयोजनाले अहिलेसम्म 'Contingency Plan' अन्तर्गत बिजुली बेच्दै आएको थियो। अब भरतपुर–मार्किचोक लाइन सम्पन्न भई राष्ट्रिय प्रसारण लाइनमा जोडिएको छ र NEA ले उक्त व्यवस्था हटाउन विद्युत नियमन आयोगमा पेस गरेको छ; PPA संशोधनपछि आम्दानी अझ बढ्ने कम्पनीको अपेक्षा छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिजुली बिक्री | रु ५१,५८,४८,७२५ | रु ३१,८१,८५,७२४ | +६२.१२% |
| बिक्री लागत | रु १२,६८,७४,१७१ | रु ११,५९,६९,७१९ | +९.४०% |
| प्रशासनिक खर्च | रु २,६६,९७,२९४ | रु १,८६,७४,१६४ | +४२.९६% |
| सञ्चालन नाफा | रु ३६,२३,३७,८८८ | रु १८,३५,७६,६५७ | +९७.३८% |
| वित्तीय खर्च | रु १२,३६,२२,०५१ | रु १७,६९,६१,४०७ | −३०.१४% |
| अन्य आम्दानी (नोक्सान) | रु २६,७३,४६४ | −रु ५१,६४० | नाफामा फर्कियो |
| खुद नाफा | रु २४,१३,८९,३०१ | रु ६५,६३,६१० | +३५७७.६९% |
१. नाफा कहाँबाट आयो
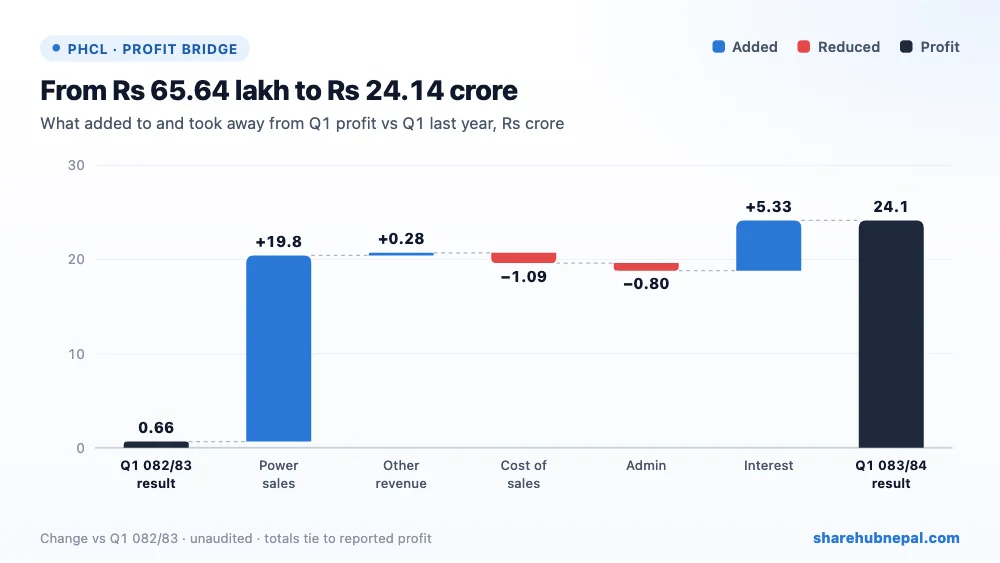
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको बिजुली बिक्रीले रु १९.७७ करोड र घटेको ब्याजले रु ५.३३ करोड थप्यो। बढेको बिक्री लागतले रु १.०९ करोड र प्रशासनिक खर्चले रु ८०.२३ लाख घटायो। कुलमा नाफा रु २३.४८ करोड ले बढ्यो।
२. वर्षभरिको नाफा
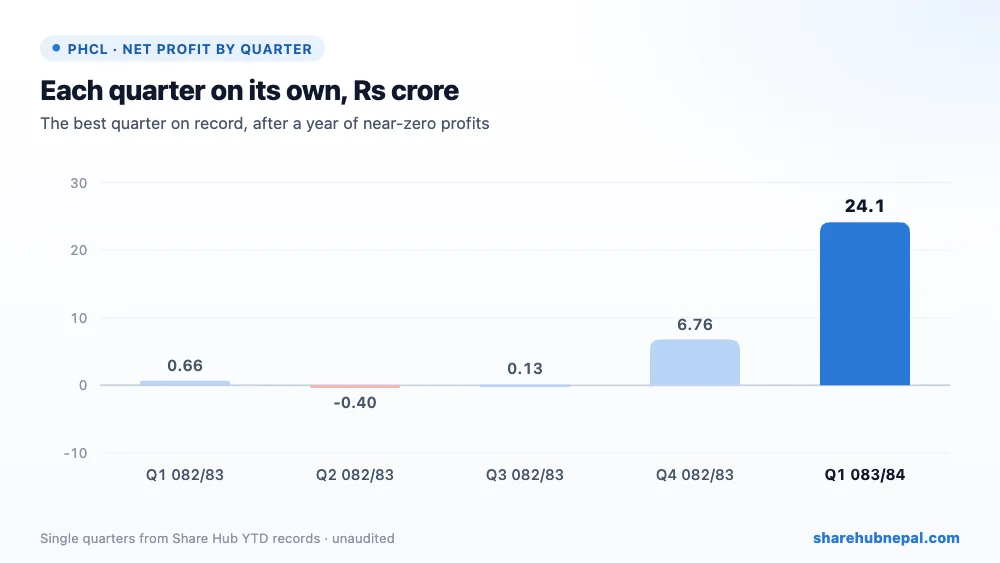
गत वर्ष PHCL ले तीन त्रैमाससम्म लगभग केही कमाएन (पहिलोमा रु ६५.६४ लाख, दोस्रोमा सानो नोक्सान, तेस्रोमा रु १२.७८ लाख), अनि चौथोमा राम्रो (रु ६.७६ करोड) भयो। यो पहिलो त्रैमास अहिलेसम्मकै सबैभन्दा राम्रो हो। यसमा बर्खाको पनि भूमिका भएकाले ३०.१७ को वार्षिक EPS पूरा वर्ष टिक्दैन, तर घटेको ब्याज र contingency plan हट्दा पछिल्ला त्रैमास गत वर्षभन्दा धेरै राम्रा हुन सक्छन्।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| आयोजना (अमूर्त) सम्पत्ति | रु १०,१७,२७,१८,७४८ | रु १०,२६,२४,२७,९८७ | −०.८७% |
| गैर-चालु वित्तीय सम्पत्ति | रु ५५,५५,७६,१६४ | रु ५३,७५,२६,२९० | +३.३६% |
| व्यापारिक तथा अन्य प्राप्य | रु ३५,९२,४५,८८९ | रु २४,८३,५८,७७६ | +४४.६५% |
| नगद तथा नगद सरह | रु ४४,९१,३७,१७२ | रु ३०,०२,६८,५३४ | +४९.५८% |
| दीर्घकालीन ऋण | रु ८,१६,८६,६४,९७४ | रु ८,१६,९१,०८,९५४ | −०.०१% |
| कुल इक्विटी | रु ३,५१,५८,६३,६१८ | रु ३,२७,१८,००,८५३ | +७.४६% |
PHCL सँग रु १०.१७ अर्ब को आयोजना सम्पत्तिका विरुद्ध रु ८.१७ अर्ब ठूलो ऋण छ, जुन इक्विटीको २.३२ गुणा हो। तरलता निकै बलियो छ: नगद रु ४४.९१ करोड पुग्यो र तरलता अनुपात २०.१६ छ। NEA बाट उठ्न बाँकी रकम रु ३५.९२ करोड पुगेको छ। कम्पनीले सोलुखुम्बुको इङ्खु खोला (२१.४ मे.वा., ५०% स्वामित्व) र मिडल इङ्खु (२७.९ मे.वा., २५%) को अध्ययन अघि बढाएको छ, नर्थ समिट हाइड्रो (न्यादी फिदी, २१.४ मे.वा.) र जनता एग्रो एण्ड फरेस्ट्रीको संस्थापक शेयरमा लगानी गरेको छ, र पूर्ण स्वामित्वको ५७ मे.वा. हिमचुली दोर्दी आयोजनाको PPA वर्षौंदेखि भएको छैन। ऋण घटाउन १:१ हकप्रद शेयर (विद्युत नियमन आयोगबाट २०८२/१२/०५ मा स्वीकृत) धितोपत्र बोर्डको स्वीकृति पर्खिरहेको छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS | रु ३०.१७ |
| त्रैमासिक EPS | रु ७.५४ |
| प्रति शेयर नेटवर्थ | रु १०९.८७ |
| बजार मूल्य | रु ३४६.५० |
| P/E | ११.४८ गुणा |
| P/B | ३.१५ गुणा |
| तरलता अनुपात | २०.१६ |
| ऋण/इक्विटी | २.३२ गुणा |
पहिलो त्रैमासको अन्तिम मूल्य रु ३४६.५० थियो (न्यूनतम रु २९२)। वार्षिक EPS मा P/E ११.४८ गुणा छ — जलविद्युतका लागि कम, तर पहिलो त्रैमास वर्षकै राम्रो मौसम हो — र मूल्य प्रति शेयर नेटवर्थको ३.१५ गुणा छ। गत वर्षको EPS २.२३ मा P/E १५० भन्दा माथि हुन्छ, त्यसैले मूल्य नयाँ उच्च कमाइ टिक्नेमा भर पर्छ।
निष्कर्ष
सकारात्मक पक्ष: रेकर्ड त्रैमास, ६२% बढेको बिक्री, ३०% घटेको ब्याज, सम्पन्न प्रसारण लाइन, निकै बलियो तरलता, र नयाँ आयोजनाहरू।
ध्यान दिनुपर्ने: ठूलो ऋण, विद्युत नियमन आयोगले contingency plan कहिले हटाउँछ र PPA कहिले संशोधन हुन्छ, PPA नभएको ५७ मे.वा. हिमचुली दोर्दी आयोजना, १:१ हकप्रद शेयर (शेयर संख्या बढ्ने), र विदेशी मुद्रा बढ्दा बढेको मर्मत खर्च।
PHCL ले मोड लिएको छ: पहिलो त्रैमासले मात्र गत वर्षको पूरा नाफा उछिन्यो। contingency plan हटे र ब्याज घट्दै गए २०८३/८४ यसको अहिलेसम्मकै राम्रो वर्ष हुन सक्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

