













प्रभु इन्स्योरेन्स लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
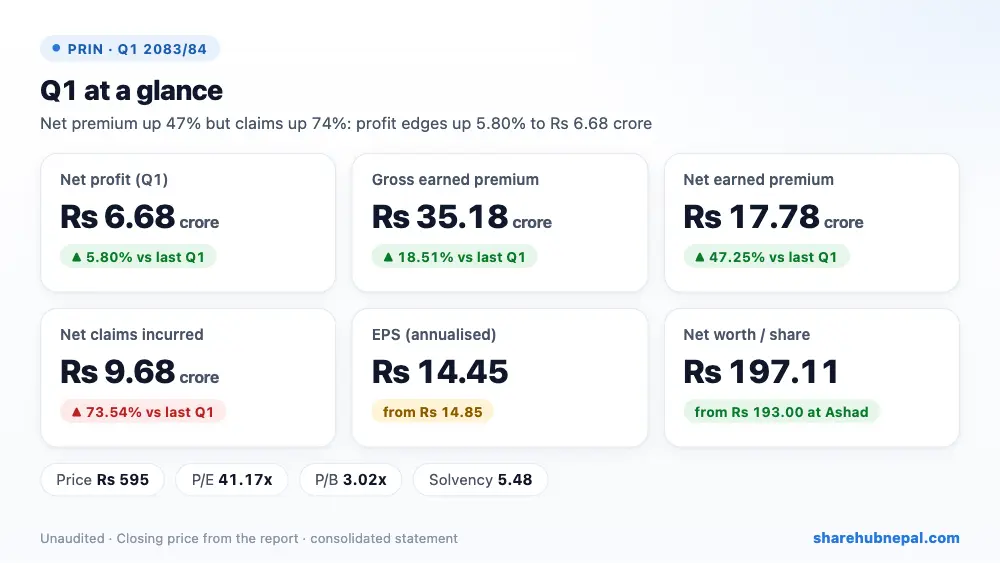
प्रभु इन्स्योरेन्सले आव २०८३/८४ को पहिलो त्रैमासमा रु ६.६८ करोड खुद नाफा कमायो, जुन गत वर्षको रु ६.३१ करोडभन्दा ५.८०% बढी हो। कम्पनीले आफ्नो कारोबारको बढी भाग आफैं राख्यो: कुल आर्जित बीमाशुल्क १८.५१% बढेर रु ३५.१८ करोड पुग्यो, र पुनर्बीमकलाई अलि कम दिएकाले खुद आर्जित बीमाशुल्क ४७.२५% बढेर रु १७.७८ करोड पुग्यो। तर खुद दाबी खर्च झन् छिटो ७३.५४% बढेर रु ९.६८ करोड पुग्यो, र ह्रास खर्च पनि धेरै बढेर रु ८२.८७ लाख भयो, त्यसैले नाफा थोरै मात्र बढ्यो। वार्षिकीकृत EPS रु १४.४५ (गत वर्ष रु १४.८५) र प्रति शेयर नेटवर्थ रु १९७.११ छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु ३५,१८,०३,९३४ | रु २९,६८,६७,५१५ | +१८.५१% |
| खुद आर्जित बीमाशुल्क | रु १७,७८,०७,५४७ | रु १२,०७,५२,७०३ | +४७.२५% |
| पुनर्बीमा कमिसन आम्दानी | रु ७,०६,२४,९६१ | रु ६,३३,६४,३६३ | +११.४६% |
| लगानी तथा कर्जाबाट आम्दानी | रु ५,५३,९३,९८३ | रु ५,६९,३३,४४९ | −२.७०% |
| खुद दाबी खर्च | रु ९,६७,८६,५८७ | रु ५,५७,७०,६०५ | +७३.५४% |
| कर्मचारी खर्च | रु ६,९५,२१,२७५ | रु ६,८९,३३,३७४ | +०.८५% |
| अन्य सञ्चालन खर्च | रु २,६९,५८,१९२ | रु २,१०,७९,१२१ | +२७.८९% |
| ह्रास तथा परिशोधन | रु ८२,८६,५७० | रु १२,८८,९६६ | +५४२.८९% |
| कर अघिको नाफा | रु ९,५४,३०,८३२ | रु ९,०१,९९,६४३ | +५.८०% |
| आयकर | रु २,८६,२९,२५० | रु २,७०,५९,८९३ | +५.८०% |
| खुद नाफा | रु ६,६८,०१,५८२ | रु ६,३१,३९,७५० | +५.८०% |
| प्रति शेयर आम्दानी (EPS) | १४.४५ | १४.८५ | – |
| प्रति शेयर नेटवर्थ | १९७.११ | २०२.२७ | – |
१. नाफा कहाँबाट आयो
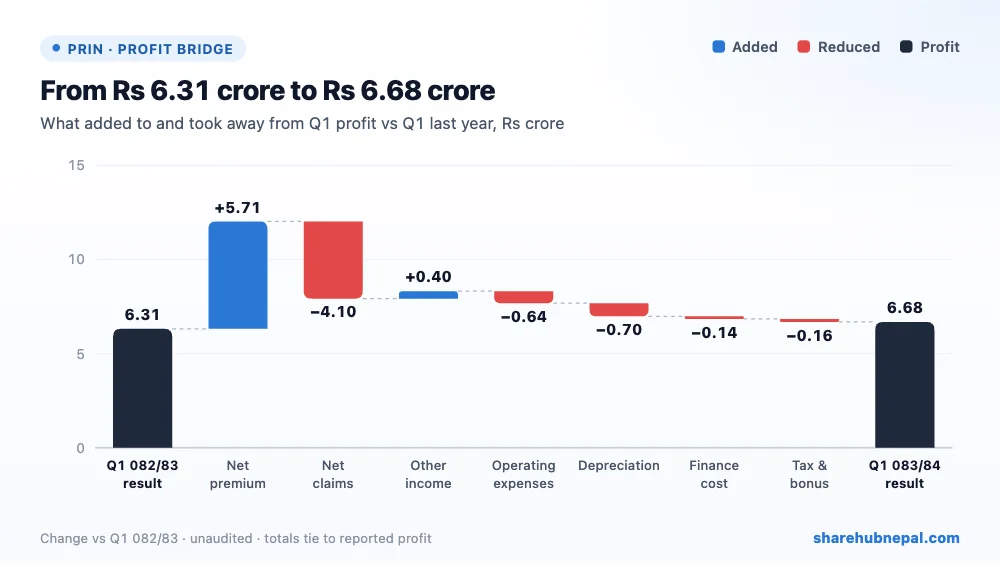
बढी खुद बीमाशुल्कले रु ५.७१ करोड र अन्य आम्दानी (कमिसन र लगानी) ले रु ३९.७० लाख थप्यो। अर्कातर्फ खुद दाबी रु ४.१० करोड, कर्मचारी तथा अन्य सञ्चालन खर्च रु ६३.७३ लाख, ह्रास रु ६९.९८ लाख बढ्यो, र रु १४.०७ लाख नयाँ वित्तीय खर्च देखियो। कर अघिको नाफा ५.८०% बढेर रु ९.५४ करोड भयो; रु २.८६ करोड करपछि खुद नाफा रु ६.६८ करोड भयो। OCI ले रु ६६.५३ लाख थप्यो।
२. वर्षभरिको नाफा
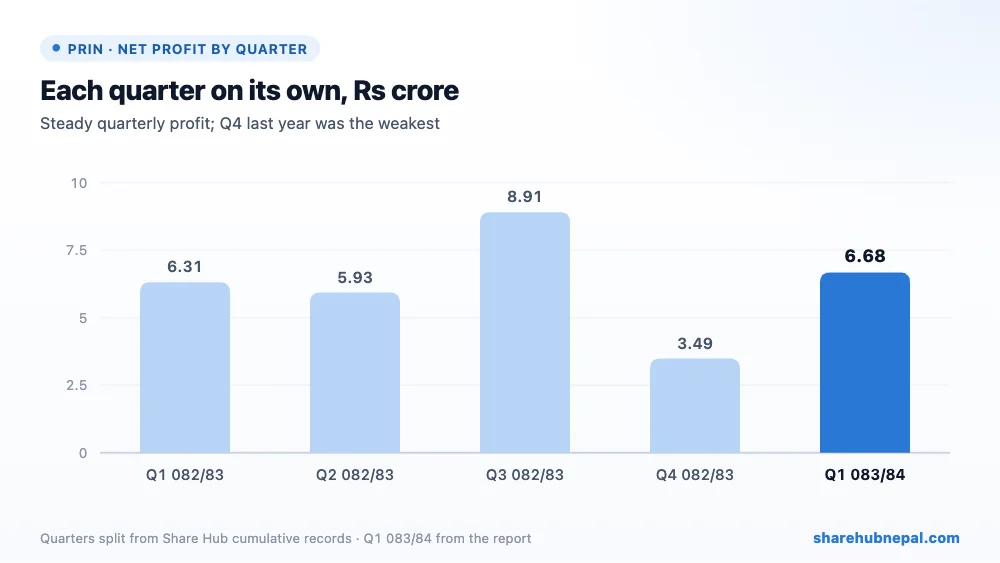
त्रैमासिक नाफा (Share Hub का संचित रेकर्डबाट छुट्याइएको): पहिलो त्रैमास २०८२/८३: रु ६.३१ करोड, दोस्रो त्रैमास २०८२/८३: रु ५.९३ करोड, तेस्रो त्रैमास २०८२/८३: रु ८.९१ करोड, चौथो त्रैमास २०८२/८३: रु ३.४९ करोड, पहिलो त्रैमास २०८३/८४: रु ६.६८ करोड। प्रभु हरेक त्रैमास नाफामा छ: गत वर्ष रु ६.३१ करोड, रु ५.९३ करोड, रु ८.९१ करोड र रु ३.४९ करोड (EPS रु १३.३३)। यो पहिलो त्रैमास त्यही स्थिर ढाँचाअनुसार छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु ८,१०,८४,५२,८४१ | रु ७,४३,७१,६०,११२ | +९.०३% |
| लगानी | रु १,२८,६८,८५,७५० | रु १,२८,८६,०८,२७५ | −०.१३% |
| पुनर्बीमा सम्पत्ति | रु २,९२,२५,०४,५६७ | रु २,५२,९९,१२,८९१ | +१५.५२% |
| बीमा प्राप्य | रु १,३५,२०,८४,५१७ | रु १,२४,३१,६७,७१६ | +८.७६% |
| बीमा करार दायित्व | रु ३,८५,३८,३८,९१२ | रु ३,१६,४०,०६,०३० | +२१.८०% |
| कुल पुँजी | रु ३,६४,४५,०६,२४८ | रु ३,५६,८४,८३,३१९ | +२.१३% |
| नगद तथा नगद सरह | रु १,४५,२०,१६,८५९ | रु १,३५,६७,२३,२७२ | +७.०२% |
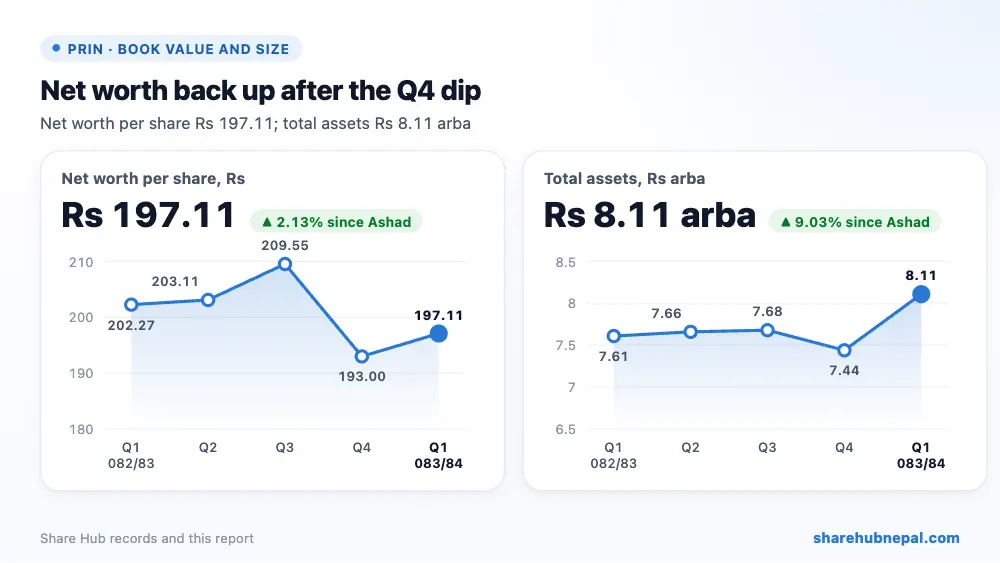
कुल सम्पत्ति ९.०३% बढेर रु ८.११ अर्ब पुग्यो। नगद रु १.४५ अर्ब र लगानी रु १.२९ अर्ब छ, ऋण छैन। रु १.३५ अर्बको बीमा प्राप्य त्रैमासिक बीमाशुल्कको तुलनामा ठूलो छ, त्यसैले हेर्नुपर्ने कुरा हो। बीमा करार दायित्व २१.८०% बढेर रु ३.८५ अर्ब पुग्यो, जसको केही भाग रु २.९२ अर्बको पुनर्बीमा सम्पत्तिले ढाक्छ। पुँजी २.१३% बढेर रु ३.६४ अर्ब पुग्यो; सोल्भेन्सी ५.४८ छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु १४.४५ |
| प्रति शेयर नेटवर्थ | रु १९७.११ |
| बजार मूल्य (असोज मसान्त) | रु ५९५ |
| P/E (वार्षिकीकृत) | ४१.१८ गुणा |
| P/B | ३.०२ गुणा |
असोज मसान्तको मूल्य रु ५९५ मा शेयर वार्षिकीकृत EPS को ४१.१८ गुणा र प्रति शेयर नेटवर्थको ३.०२ गुणामा छ। यो गत वर्षको पूरा वर्षको EPS रु १३.३३ (P/E करिब ४५) सँग मिल्दो छ, त्यसैले प्रभुका लागि वार्षिकीकृत अंक यथार्थपरक देखिन्छ।
निष्कर्ष
सकारात्मक पक्ष: हरेक त्रैमास स्थिर नाफा, खुद बीमाशुल्क ४७.२५% बढी, कुल बीमाशुल्क १८.५१% बढी, रु १.४५ अर्ब नगद, ऋण छैन, ५.४८ सोल्भेन्सी, र कुनै मुद्दा छैन।
ध्यान दिनुपर्ने: खुद दाबी ७३.५४% बढी, कारण नखुलाई ह्रास खर्च धेरै बढेको, ठूलो बीमा प्राप्य, लगानी आम्दानी अलि कम, र निर्जीवन बीमकबीच अस्वस्थ प्रतिस्पर्धा र ब्याजदर जोखिम रहेको कम्पनीको भनाइ।
आगामी त्रैमासमा दाबी अनुपात, बीमा प्राप्य असुली, र लगानी आम्दानी हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

