













सागर डिस्टिलरी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
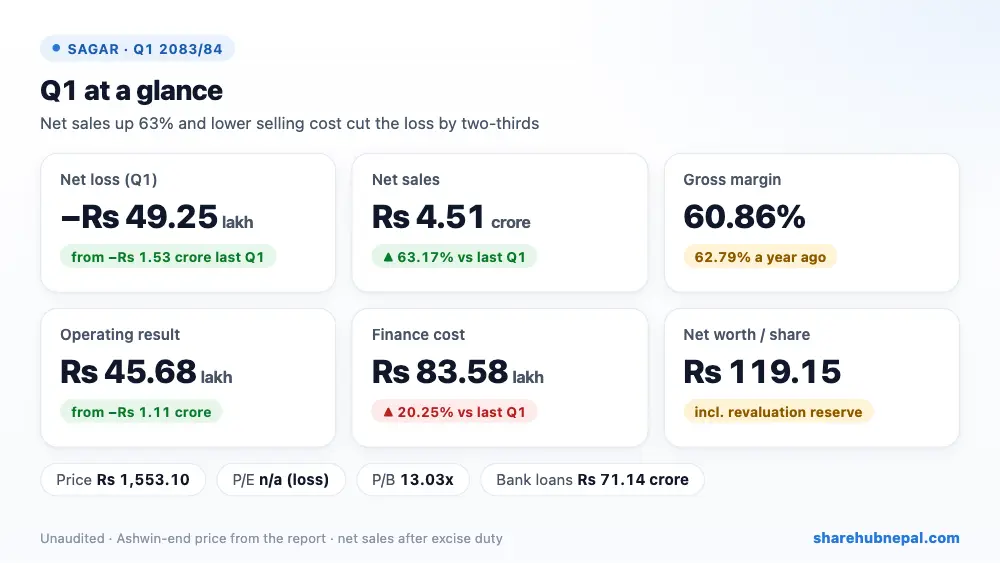
मदिरा उत्पादक सागर डिस्टिलरीले आव २०८३/८४ को पहिलो त्रैमासमा रु ४९.२५ लाख खुद नोक्सानी गर्यो, जुन गत वर्षको रु १.५३ करोड नोक्सानीभन्दा धेरै कम (-६७.८६%) हो। त्रैमासिक EPS रु -०.६८ छ।,कुल बिक्री ८५.०७% बढेर रु ११.१० करोड पुग्यो; रु ६.५९ करोड अन्तःशुल्क (excise) घटाएपछि खुद बिक्री रु ४.५१ करोड (+६३.१७%) भयो। gross profit ५८.१७% बढेर रु २.७४ करोड पुग्यो, यद्यपि gross margin ६२.७९% बाट ६०.८६% मा झर्यो। कर्मचारी खर्च १५.७४% र बिक्री खर्च २२.८७% घटेकाले ह्रास र ब्याज अघि रु ४५.६८ लाख सञ्चालन नाफा भयो, गत वर्ष रु १.११ करोड नोक्सानी थियो। रु ८३.५८ लाख वित्तीय खर्च (+२०.२५%) र ह्रासकट्टीले त्रैमासलाई फेरि नोक्सानीमा पुर्यायो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल बिक्री आम्दानी | रु ११,०९,८६,५३६ | रु ५,९९,७०,८४० | +८५.०७% |
| अन्तःशुल्क | रु ६,५९,२७,३३६ | रु ३,२३,५६,५३० | +१०३.७५% |
| खुद बिक्री आम्दानी | रु ४,५०,५९,१९९ | रु २,७६,१४,३१० | +६३.१७% |
| बिक्री लागत | रु १,७६,३५,७६४ | रु १,०२,७६,१४३ | +७१.६२% |
| कुल नाफा (gross profit) | रु २,७४,२३,४३५ | रु १,७३,३८,१६७ | +५८.१७% |
| अन्य सञ्चालन आम्दानी | रु ३८,६२,६०४ | रु २७,७८,०२६ | +३९.०४% |
| कर्मचारी खर्च | रु १,२६,३७,५४० | रु १,४९,९८,३६३ | −१५.७४% |
| प्रशासनिक खर्च | रु ३६,२३,९१२ | रु २६,७६,५७१ | +३५.३९% |
| बिक्री तथा वितरण खर्च | रु १,०४,५६,५४० | रु १,३५,५६,८०६ | −२२.८७% |
| सञ्चालन नतिजा (ह्रास र ब्याज अघि) | रु ४५,६८,०४६ | −रु १,११,१५,५४७ | नाफामा फर्कियो |
| ह्रासकट्टी | रु २८,२०,५७० | रु २५,०२,६१० | +१२.७१% |
| वित्तीय खर्च | रु ८३,५८,३४० | रु ६९,५०,८६४ | +२०.२५% |
| स्थगन कर (आम्दानी) | −रु १६,८५,७७० | −रु ५२,४५,१०० | +६७.८६% |
| खुद नाफा / (नोक्सानी) | −रु ४९,२५,०९३ | −रु १,५३,२३,९२० | +६७.८६% |
| प्रति शेयर आम्दानी (त्रैमासिक) | -०.६८ | -२.११ | – |
१. नाफा कहाँबाट आयो
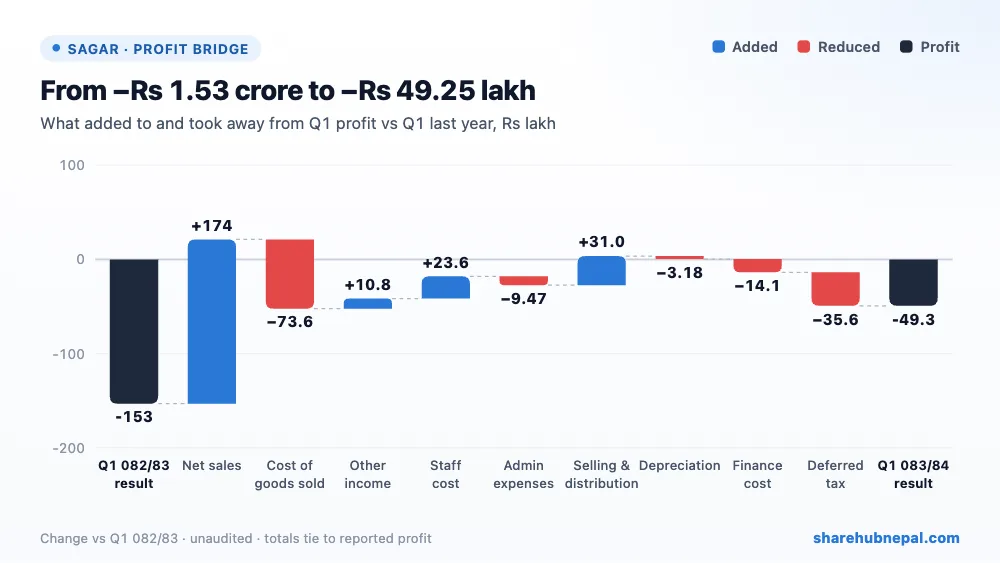
खुद बिक्री बढ्दा रु १.७४ करोड थपियो र कर्मचारी तथा बिक्री खर्च घट्दा रु ५४.६१ लाख बचत भयो, भने बिक्री लागत रु ७३.६० लाखले बढ्यो। माल्ट स्पिरिट प्लान्टका लागि लिएको नयाँ दीर्घकालीन ऋणका कारण ब्याज रु १४.०७ लाखले बढ्यो। स्थगन कर आम्दानी कम भयो (रु १६.८६ लाख, गत वर्ष रु ५२.४५ लाख), जसले सुधार केही घटायो।
२. वर्षभरिको नाफा
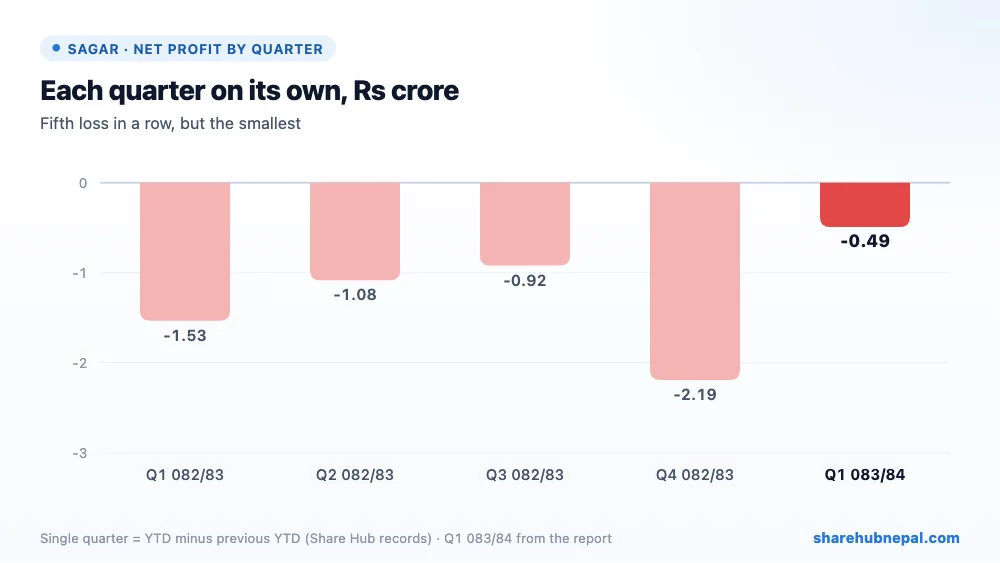
सागरले रेकर्डमा भएका सबै त्रैमासमा नोक्सानी गरेको छ: गत वर्ष पहिलो त्रैमासमा रु १.५३ करोड, दोस्रोमा रु १.०८ करोड, तेस्रोमा रु ९१.९९ लाख र चौथोमा रु २.१९ करोड (वर्षभरिको नोक्सानी रु ५.७३ करोड, EPS रु -७.८९)। यो त्रैमासको नोक्सानी अहिलेसम्मकै सबैभन्दा कम हो।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु ५०,४८,०८,२१८ | रु ४९,६४,६९,९९८ | +१.६८% |
| निर्माणाधीन पुँजीगत काम | रु २४,५३,८४,२२४ | रु २०,१४,७४,८१५ | +२१.७९% |
| व्यापारिक प्राप्य | रु ५८,३९,०७,६१४ | रु ५८,३५,८९,३७६ | +०.०५% |
| नगद तथा नगद सरह | रु १७,५४,५२५ | रु २,६५,३७,२३० | −९३.३९% |
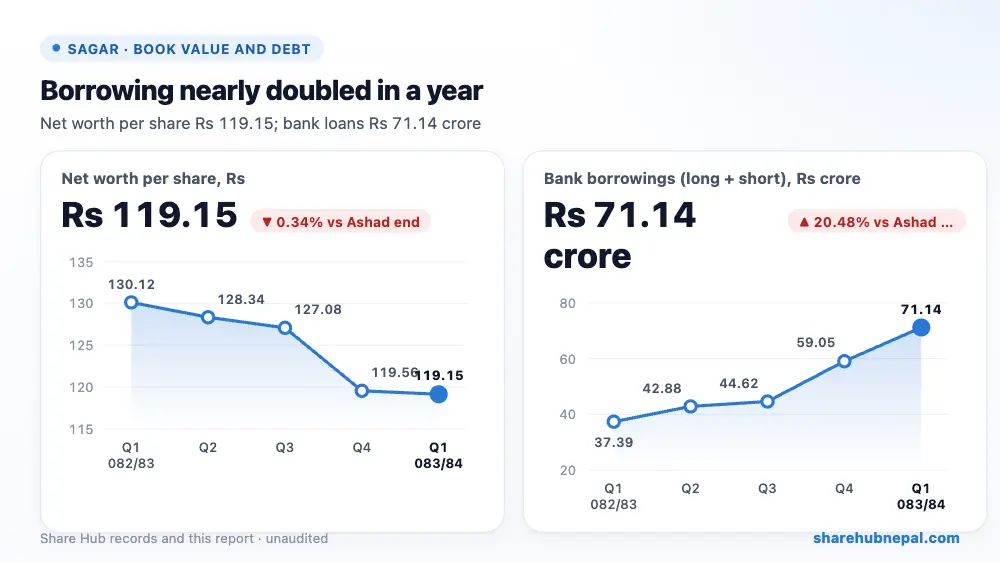
| बैंक ऋण (दीर्घकालीन + चालु) | रु ७१,१३,७३,५९९ | रु ५९,०४,५२,३४५ | +२०.४८% |
| कुल इक्विटी | रु ८६,५०,३१,७६५ | रु ८७,०९,३१,१३८ | −०.६८% |
कम्पनीले माल्ट स्पिरिट प्लान्ट बनाउँदैछ: निर्माणाधीन पुँजीगत काम रु २४.५४ करोड र दीर्घकालीन बैंक ऋण रु ४१.१५ करोड पुगेको छ, त्यसैले कुल बैंक ऋण गत वर्षको रु ३७.३९ करोडबाट रु ७१.१४ करोड पुग्यो। नगद रु १७.५५ लाख मात्र छ, र रु ५८.३९ करोडको व्यापारिक प्राप्य त्रैमासिक खुद बिक्रीको करिब १३ गुणा छ, त्यसैले वितरकबाट रकम उठाउनु मुख्य समस्या हो (कम्पनीले उधारो नियन्त्रण कडा गर्दैछ)। रु ११९.१५ को प्रति शेयर नेटवर्थमा रु १९.३५ करोडको पुनर्मूल्यांकन जगेडा समावेश छ; त्यो बाहेक करिब रु ९२ हुन्छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| त्रैमासिक EPS (प्रतिवेदन) | रु -०.६८ |
| प्रति शेयर नेटवर्थ (पुनर्मूल्यांकनसहित) | रु ११९.१५ |
| बजार मूल्य (असोज मसान्त) | रु १,५५३.१० |
| P/B (प्रतिवेदन) | १३.०३ गुणा |
| चालु अनुपात (प्रतिवेदन) | २.१८ |
रु १,५५३.१० मा शेयर प्रति शेयर नेटवर्थको १३.०३ गुणामा (प्रतिवेदन) छ, र यसलाई टेवा दिने नाफा छैन। मूल्यले हालको आम्दानी होइन, नयाँ प्लान्ट र ब्रान्डको आशा झल्काउँछ।
निष्कर्ष
सकारात्मक पक्ष: खुद बिक्री ६३.१७% बढी, नोक्सानी दुई-तिहाइले घट्यो, ह्रास र ब्याज अघि सञ्चालन नतिजा सकारात्मक, कर्मचारी र बिक्री खर्च कम, प्रिमियम ब्रान्डको दायरा बढ्दो, र कुनै मुद्दा छैन।
ध्यान दिनुपर्ने: अझै नोक्सानीमा, थोरै नगदको तुलनामा रु ५८.३९ करोड प्राप्य, एक वर्षमा बैंक ऋण झन्डै दोब्बर, बढ्दो वित्तीय खर्च, पुनर्मूल्यांकन जगेडाले टेवा दिएको नेटवर्थ, र साँघुरिँदो मदिरा बजार (युवा विदेश पलायन, स्वास्थ्य सचेतना)।
बिक्री वृद्धि जारी रहन्छ कि रहँदैन, प्राप्य रकम कति छिटो उठ्छ, र माल्ट स्पिरिट प्लान्टले कहिलेदेखि नाफामा योगदान दिन्छ भन्ने हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

