













श्रीनगर एग्रिटेक इन्डस्ट्रिज लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) सँग तुलना।
सारांश
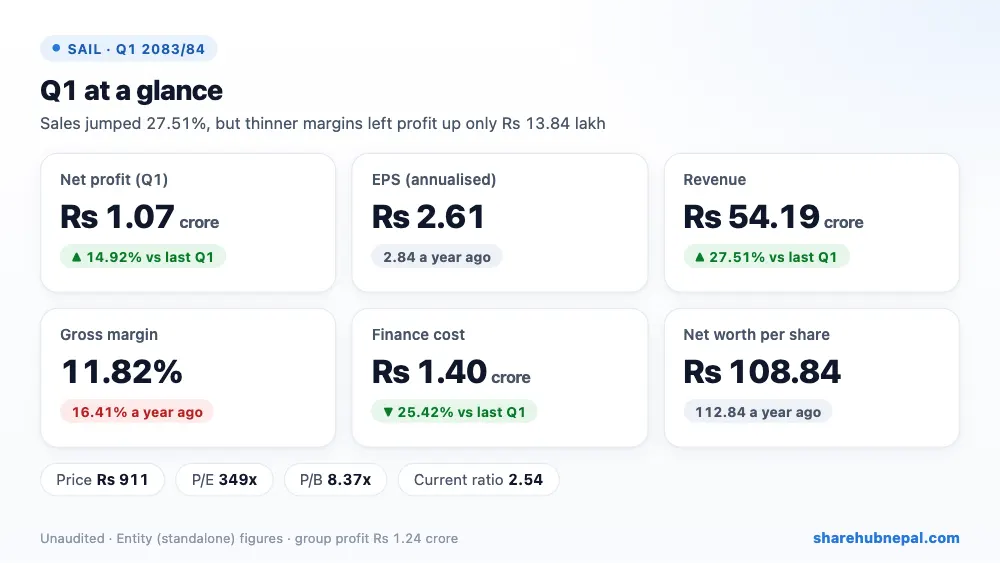
श्रीनगर एग्रिटेक इन्डस्ट्रिज (SAF ब्रान्डको दाना उत्पादक) ले २०८३/८४ को पहिलो त्रैमासमा रु १.०७ करोड खुद नाफा (standalone) कमायो, जुन गत वर्षको रु ९२.७५ लाखभन्दा १४.९२% बढी हो। सहायक कम्पनी सुनौलो एग्रो फार्मसहित समूहको नाफा रु १.२४ करोड (+१४.७९%) छ। रु १.६३ अर्ब पुगेको पुँजीमा वार्षिक EPS रु २.६१ छ (गत वर्ष रु १.३१ अर्ब पुँजीमा रु २.८४)।
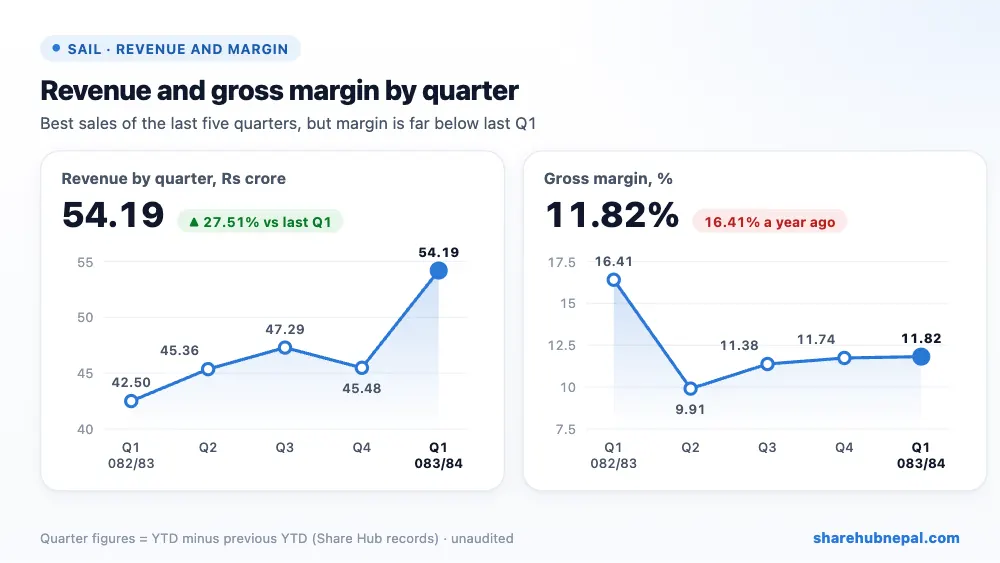
बिक्री राम्रोसँग बढ्यो: २७.५१% बढेर रु ५४.१९ करोड पुग्यो, जुन पछिल्ला पाँच त्रैमासमै सबैभन्दा ठूलो बिक्री हो। तर बिक्री लागत झन् छिटो (३४.५१%) बढ्दा gross profit ८.१७% घटेर रु ६.४१ करोड भयो र gross margin १६.४१% बाट ११.८२% मा झर्यो। कम्पनीका अनुसार रुपैयाँ कमजोर हुनु र महँगीले कच्चा पदार्थ महँगो भयो। तैपनि वित्तीय खर्च २५.४२% र कर्मचारी खर्च ३३.९७% घटेकाले, अन्य आम्दानी रु ४०.२७ लाख पुगेकाले र यस त्रैमासमा कर नलागेकाले नाफा बढ्यो; प्रशासनिक खर्च भने ७४.०८% बढ्यो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु ५४,१९,०७,६५६ | रु ४२,४९,९६,९०५ | +२७.५१% |
| बिक्री लागत | रु ४७,७८,५०,४५७ | रु ३५,५२,४२,२४२ | +३४.५१% |
| कुल नाफा (gross profit) | रु ६,४०,५७,१९९ | रु ६,९७,५४,६६३ | −८.१७% |
| अन्य आम्दानी | रु ४०,२६,८०१ | रु ४,५३,७८५ | +७८७.३८% |
| प्रशासनिक खर्च | रु २,०२,८३,६६५ | रु १,१६,५२,०८२ | +७४.०८% |
| कर्मचारी खर्च | रु १,६१,११,६५० | रु २,४३,९८,५८७ | −३३.९६% |
| ह्रासकट्टी तथा अमोर्टाइजेसन | रु ७०,२४,९०६ | रु ५९,१४,९०१ | +१८.७७% |
| सञ्चालन नाफा | रु २,४६,६३,७८१ | रु २,८२,४२,८७८ | −१२.६७% |
| वित्तीय खर्च | रु १,४०,०४,९३४ | रु १,८७,७७,९२३ | −२५.४२% |
| आयकर | रु ० | रु १,९०,१६७ | −१००.००% |
| खुद नाफा | रु १,०६,५८,८४७ | रु ९२,७४,७८९ | +१४.९२% |
| वार्षिक EPS | २.६१ | २.८४ | – |
१. नाफा कहाँबाट आयो
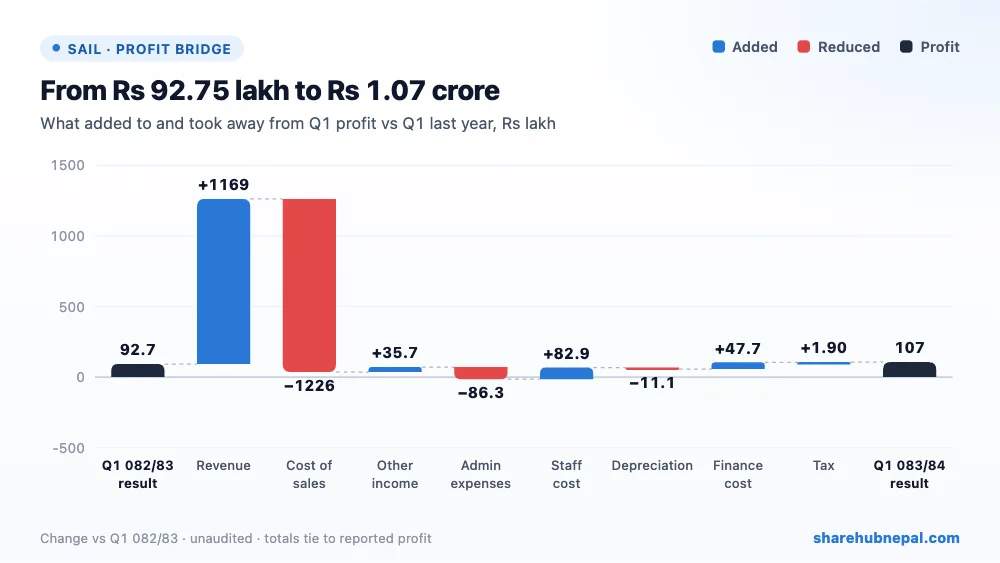
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको बिक्रीले रु ११.६९ करोड थप्यो तर बढेको बिक्री लागतले रु १२.२६ करोड घटायो, त्यसैले थप बिक्रीले नाफा बढाएन। नाफा घटेको कर्मचारी खर्च (रु ८२.८७ लाख), घटेको वित्तीय खर्च (रु ४७.७३ लाख), बढेको अन्य आम्दानी (रु ३५.७३ लाख) र कर नलागेको (रु १.९० लाख) ले बढ्यो। बढेको प्रशासनिक खर्चले रु ८६.३२ लाख र ह्रासकट्टीले रु ११.१० लाख घटायो। कुलमा नाफा रु १३.८४ लाखले बढ्यो।
२. वर्षभरिको नाफा
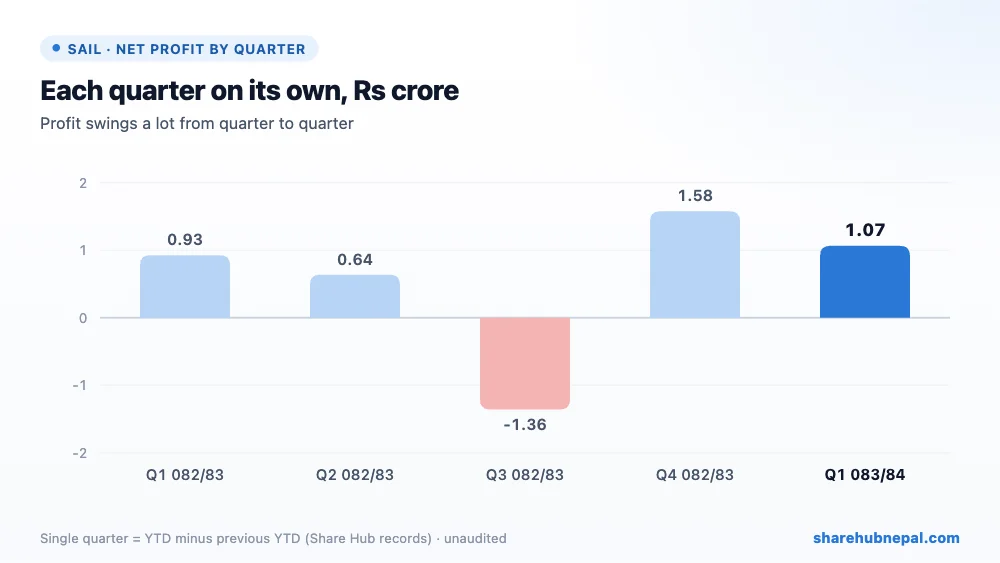
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु ९२.७५ लाख, दोस्रोमा रु ६३.८१ लाख, तेस्रोमा रु १.३६ करोड नोक्सान र चौथोमा रु १.५८ करोड थियो; पूरा वर्षको नाफा रु १.७८ करोड। यो पहिलो त्रैमासको नाफा मात्रै गत वर्षको कुल नाफाको ६०% हो। Gross margin लगातार चार त्रैमासदेखि १०–१२% मा छ, गत वर्षको पहिलो त्रैमासको १६.४१% भन्दा निकै कम, अर्थात् बिक्री बढे पनि मार्जिन घटेको छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असोज २०८२ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु १,२५,०२,७२,२५६ | रु १,२१,८८,५६,५३१ | +२.५८% |
| मौज्दात | रु ६३,८७,४३,२०९ | रु ५३,४०,१२,८५८ | +१९.६१% |
| व्यापारिक तथा अन्य प्राप्य | रु ६४,०६,२३,२६३ | रु ६०,१८,९४,६४२ | +६.४३% |
| दीर्घकालीन ऋण | रु ६७,५४,४५,००० | रु ८०,८०,४५,००० | −१६.४१% |
| अल्पकालीन ऋण | रु ३५,६५,९६,६०२ | रु ३०,८४,२७,०७६ | +१५.६२% |
| चालु दायित्व | रु ५६,८०,३७,७४० | रु ४८,५७,८७,५०९ | +१६.९३% |
| कुल इक्विटी | रु १,७७,५५,४८,०६४ | रु १,५४,७९,६५,८०५ | +१४.७०% |
एक वर्षअघिको तुलनामा हकप्रद शेयर सम्पन्न भएपछि इक्विटी रु १.७८ अर्ब पुग्यो, र कुल ऋण रु १.१२ अर्बबाट रु १.०३ अर्बमा झर्यो (दीर्घकालीन रु ६७.५४ करोड, अल्पकालीन रु ३५.६६ करोड), जुन इक्विटीको करिब ०.५८ गुणा हो। चालु पुँजी भारी छ: मौज्दात रु ६३.८७ करोड र प्राप्य रकम रु ६४.०६ करोड — दुवै मिलाउँदा दुई त्रैमासभन्दा बढीको बिक्री बराबर — तर नगद रु १.९९ करोड मात्र छ। सञ्चालन नाफाले ब्याज १.७६ गुणा मात्र धान्छ, त्यसैले ब्याजदर र उठ्न ढिलो हुने रकमप्रति व्यवसाय संवेदनशील छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| EPS (त्रैमासिक, प्रतिवेदन) | रु ०.६५ |
| वार्षिक EPS | रु २.६१ |
| प्रति शेयर नेटवर्थ | रु १०८.८४ |
| प्रति शेयर कुल सम्पत्ति | रु १८६.२७ |
| बजार मूल्य (त्रैमासको अन्तिम) | रु ९११ |
| P/E (वार्षिक EPS मा) | ३४९ गुणा |
| P/B | ८.३७ गुणा |
| चालु अनुपात | २.५४ |
| ब्याज भुक्तानी क्षमता | १.७६ गुणा |
त्रैमासको अन्तिम कारोबार मूल्य रु ९११ थियो (रु ७९६.१० देखि रु १,२२९ सम्म)। रु २.६१ को वार्षिक EPS मा P/E करिब ३४९ गुणा हुन्छ, र मूल्य रु १०८.८४ को प्रति शेयर नेटवर्थको ८.३७ गुणा छ। करिब २.४% ROE कमाउने दाना व्यवसायका लागि यी निकै उच्च गुणा हुन्; हालको आम्दानीले यो मूल्यलाई समर्थन गर्दैन।
निष्कर्ष
सकारात्मक पक्ष: रेकर्ड त्रैमासिक बिक्री (+२७.५१%), नाफा १४.९२% वृद्धि, हकप्रदपछि घटेको ऋण र वित्तीय खर्च, घटेको कर्मचारी खर्च, २.५४ को चालु अनुपात, र थपिँदै गरेको क्षमता (निर्माणाधीन पुँजी रु ४.४४ करोड)।
ध्यान दिनुपर्ने: ११.८२% मा झरेको gross margin, कच्चा पदार्थको मूल्य र रुपैयाँको विनिमय दर, ७४.०८% ले बढेको प्रशासनिक खर्च, कम नगदसँगै ठूलो मौज्दात र प्राप्य रकम, कमजोर ब्याज भुक्तानी क्षमता, र आम्दानीभन्दा धेरै अगाडि रहेको मूल्याङ्कन (P/E ३०० भन्दा माथि, P/B ८ भन्दा माथि)।
बाहिरबाट हेर्दा राम्रो त्रैमास — रेकर्ड बिक्री र बढेको नाफा — तर नाफा मुख्य व्यवसायबाट होइन, खर्च कटौती र घटेको ब्याजबाट आएको हो, किनकि मार्जिन घटेको छ। बढेको कच्चा पदार्थ लागत ग्राहकमा सार्न SAF ले सक्छ कि सक्दैन हेर्नुपर्छ; मार्जिन नसुध्रिँदासम्म शेयर मूल्यको तुलनामा नाफा वृद्धि सानै रहन्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

