













सर्वोत्तम सिमेन्ट लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) सँग तुलना।
सारांश
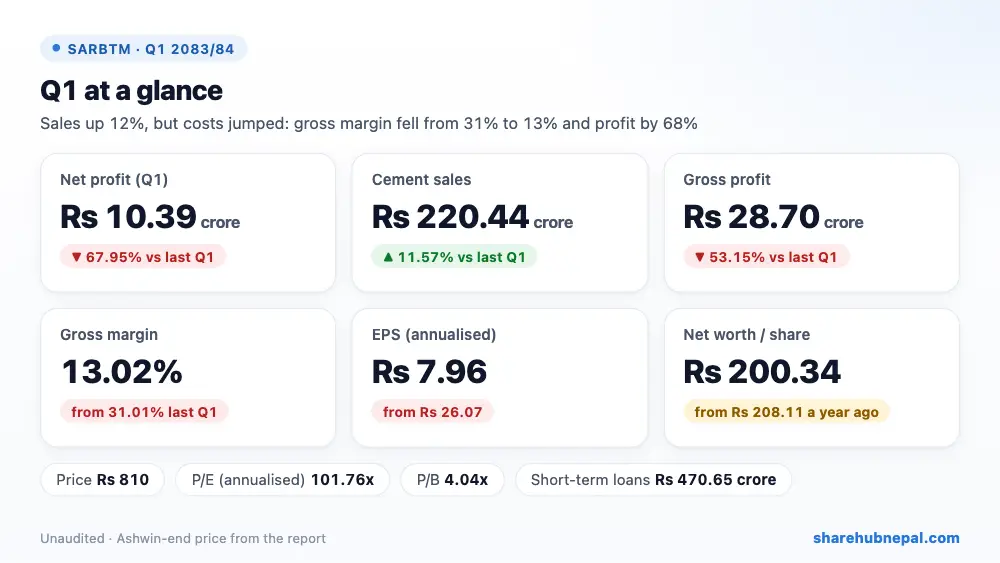
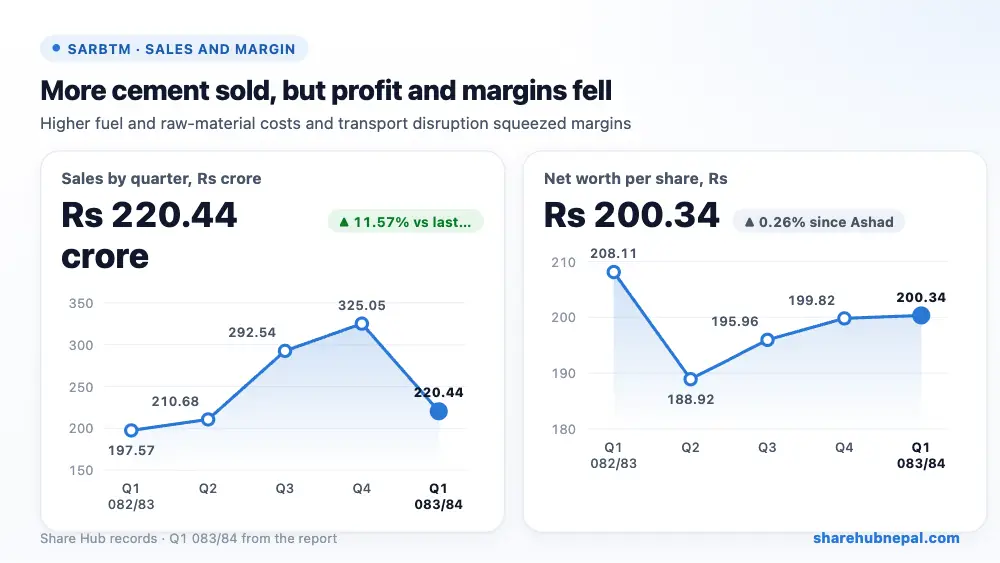
सर्वोत्तम सिमेन्टले पहिलो त्रैमासमा रु १०.३९ करोड नाफा कमायो, जुन गत वर्षको रु ३२.४३ करोडभन्दा ६७.९५% कम हो। बिक्री ११.५७% बढेर रु २२०.४४ करोड पुग्यो, तर बिक्री लागत ४०.६६% बढेर रु १९१.७४ करोड भयो, त्यसैले कुल नाफा ५३.१५% घटेर रु २८.७० करोडमा झर्यो र कुल नाफा मार्जिन ३१.०१% बाट १३.०२% मा झर्यो। व्यवस्थापनले पेट्रोलियम मूल्य र विश्व तनावसँग जोडिएको कच्चा पदार्थ तथा इन्धनको मूल्य वृद्धि, र बाढी पहिरोपछि बढेको ढुवानी खर्चलाई कारण बताएको छ। वार्षिकीकृत EPS रु ७.९६ छ (गत वर्ष रु २६.०७)।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु २,२०,४४,१६,०७९ | रु १,९७,५७,४७,१८६ | +११.५७% |
| बिक्री लागत | रु १,९१,७३,९७,२२८ | रु १,३६,३१,१६,१८१ | +४०.६६% |
| अन्य आम्दानी | रु ६,५४,३५,०१२ | रु ५,४५,०५,०९२ | +२०.०५% |
| सञ्चालन नाफा | रु १८,८२,४२,४९४ | रु ४६,३०,२४,४९५ | −५९.३५% |
| वित्तीय खर्च | रु ६,१७,७७,५४५ | रु ६,६१,२४,४११ | −६.५७% |
| आयकर | रु २,२५,२४,९४१ | रु ७,२६,१९,२६१ | −६८.९८% |
| खुद नाफा | रु १०,३९,४०,००८ | रु ३२,४२,८०,८२३ | −६७.९५% |
| प्रति शेयर आम्दानी (EPS) | ७.९६ | २६.०७ | – |
| प्रति शेयर नेटवर्थ | २००.३४ | २०८.११ | – |
१. नाफा कहाँबाट आयो
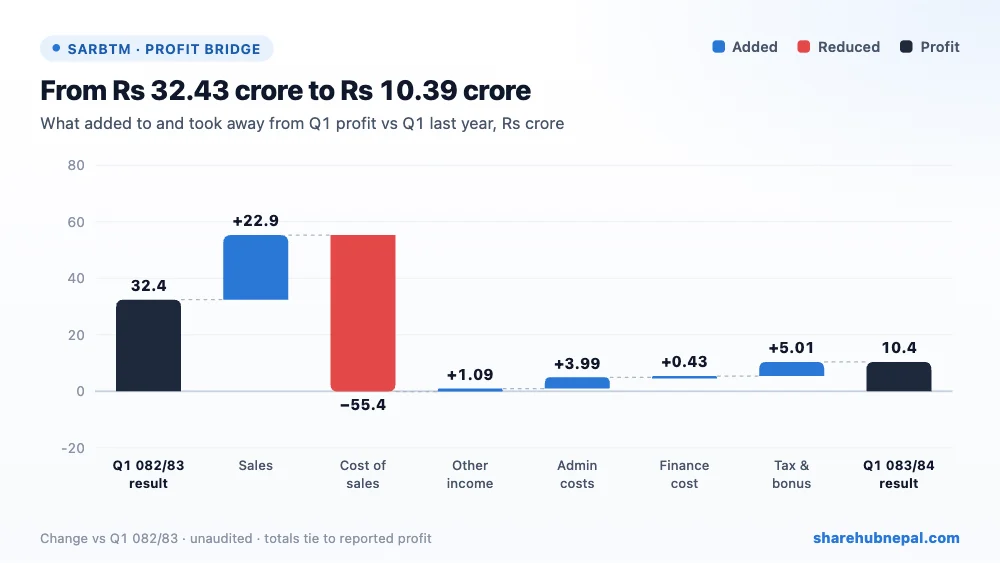
बढेको बिक्रीले रु २२.८७ करोड थप्यो, तर बढेको बिक्री लागतले रु ५५.४३ करोड घटायो। प्रशासनिक खर्च रु ५.०३ करोडले घट्यो भने बिक्री तथा वितरण खर्च रु १.०४ करोडले बढ्यो (दुवै मिलाएर खुद बचत रु ३.९९ करोड)। अन्य आम्दानीले रु १.०९ करोड थप्यो र ब्याज खर्च रु ४३.४७ लाख कम भयो। नाफा घटेकाले कर रु ५.०१ करोडले घट्यो। अब बिक्रीको हरेक रुपैयाँमध्ये ८७ पैसा बिक्री लागतमा जान्छ, गत वर्ष ६९ पैसा थियो।
२. वर्षभरिको नाफा
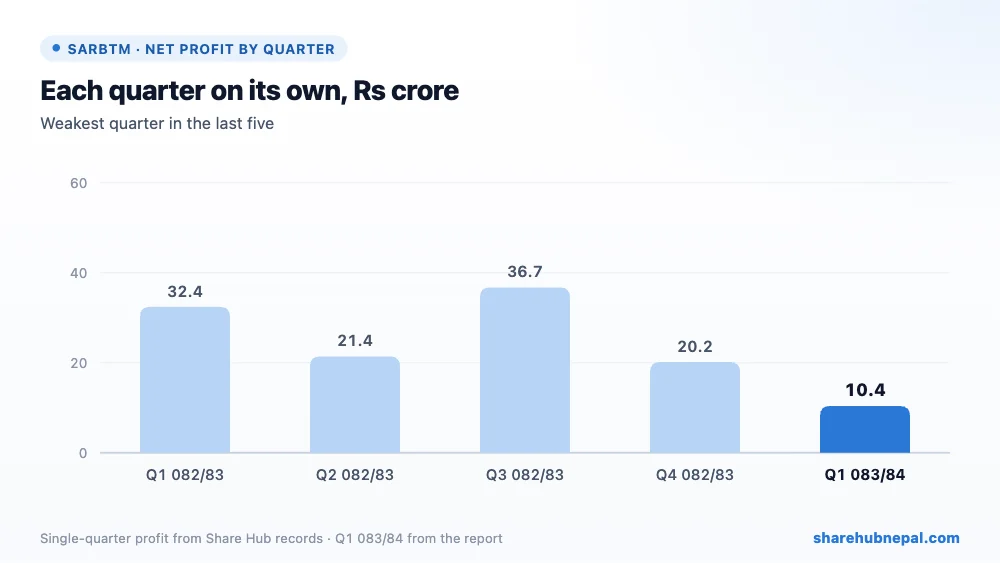
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु ३२.४३ करोड, दोस्रो त्रैमास २०८२/८३: रु २१.४१ करोड, तेस्रो त्रैमास २०८२/८३: रु ३६.७५ करोड, चौथो त्रैमास २०८२/८३: रु २०.१६ करोड, पहिलो त्रैमास २०८३/८४: रु १०.३९ करोड। आव २०८२/८३ को नाफा रु ११०.७४ करोड (EPS रु २१.२०) थियो। बर्खामा निर्माण कम हुने भएकाले सिमेन्टका लागि पहिलो त्रैमास प्रायः सुस्त हुन्छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असोज २०८२ | परिवर्तन |
| कुल सम्पत्ति | रु १७,६०,६३,२०,४२७ | रु १५,३७,१९,००,८३० | +१४.५४% |
| कुल पुँजी | रु १०,४६,६१,४५,२७७ | रु १०,३५,४४,८६,५९८ | +१.०८% |
| दीर्घकालीन ऋण | रु ० | रु ९,१७,२०,००० | −१००.००% |
| चालु ऋण | रु ४,७०,६५,२६,३३८ | रु ३,८९,४८,९९,५६६ | +२०.८४% |
| नगद तथा नगद सरह | रु ९,७३,३६,६४८ | रु ५,२२,८९,६१२ | +८६.१५% |
प्रतिवेदनले वासलातलाई असार २०८३ होइन, असोज २०८२ सँग तुलना गरेको छ। त्यसयता छोटो अवधिको ऋण २०.८४% बढेर रु ४७०.६५ करोड, भुक्तानी गर्न बाँकी रकम रु १२.१४ करोडबाट रु १२७.०१ करोड र मौज्दात ३३.२१% बढेर रु २५८.९८ करोड पुग्यो; पाउनुपर्ने रकम रु ३७६.५८ करोड छ। कुल सम्पत्ति १४.५४% बढेर रु १,७६०.६३ करोड भयो। दीर्घकालीन ऋण पूरै तिरिसकिएको छ। चालु अनुपात १.११ छ, अर्थात् कार्यशील पुँजी कसिलो छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ७.९६ |
| प्रति शेयर नेटवर्थ | रु २००.३४ |
| बजार मूल्य (असोज मसान्त) | रु ८१० |
| P/E (वार्षिकीकृत) | १०१.७६ गुणा |
| P/B | ४.०४ गुणा |
असोज मसान्तको मूल्य रु ८१० मा शेयर वार्षिकीकृत EPS को १०१.७६ गुणा र प्रति शेयर नेटवर्थको ४.०४ गुणामा छ। आव २०८२/८३ को EPS रु २१.२० मा पनि P/E करिब ३८ गुणा हुन्छ।
निष्कर्ष
सकारात्मक पक्ष: बिक्री बढ्दै, प्रशासनिक खर्च कम, दीर्घकालीन ऋण चुक्ता, समूह कम्पनीमा ठूलो लगानी (रु १३०.५० करोड)।
ध्यान दिनुपर्ने: कुल नाफा मार्जिन १३% मा झर्यो, नाफा ६८% कम, बढ्दो छोटो अवधिको ऋण र भुक्तानी बाँकी, उच्च मौज्दात र पाउनुपर्ने रकम, र १०० भन्दा माथिको P/E।
सर्वोत्तमले धेरै सिमेन्ट बेचिरहेको छ तर त्यसबाट निकै कम कमाइरहेको छ। कच्चा पदार्थ र ढुवानी खर्च घटे वा सिमेन्टको मूल्य बढे मात्र नाफा सुध्रिन्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

