













सानिमा माई हाइड्रोपावर लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
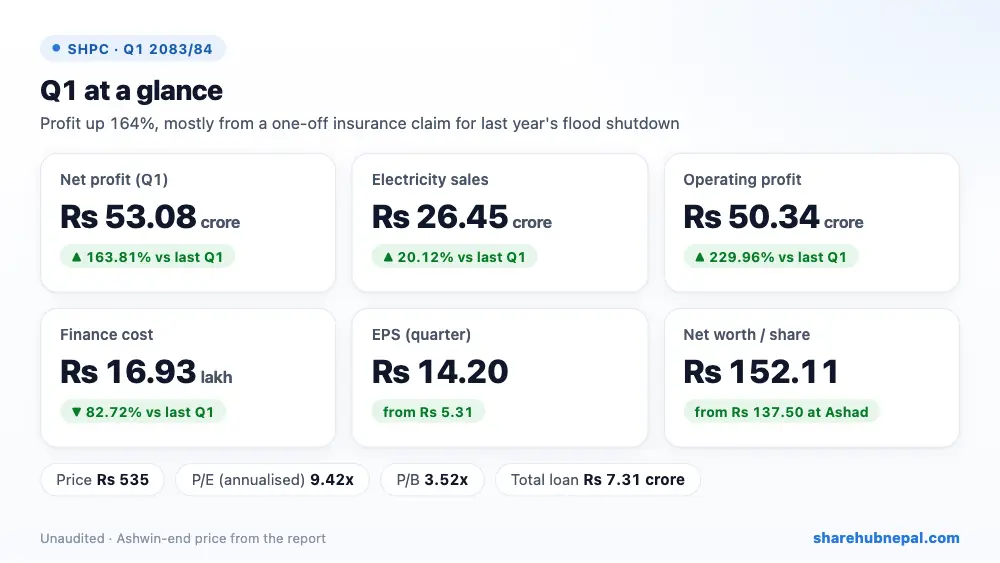
सारांश
सानिमा माई हाइड्रोपावरले पहिलो त्रैमासमा रु ५३.०८ करोड नाफा कमायो, जुन गत वर्षको रु २०.१२ करोडभन्दा १६३.८१% बढी हो। तर यो उछालको ठूलो हिस्सा एक पटकको आम्दानी हो: २०८२ असोज १८ देखि फागुन १० सम्म बाढीले प्लान्ट बन्द हुँदा भएको नाफा र सम्पत्ति नोक्सानीबापत रु २८.७१ करोड बीमा दाबी आम्दानीमा देखाइएको छ, र सानिमा मिडिल तमोरबाट रु २.६७ करोड नगद लाभांश आएको छ। बिजुली बिक्री २०.१२% बढेर रु २६.४५ करोड पुग्यो र सहायक कम्पनीहरूको नाफाको हिस्सा ३७.८७% बढेर रु १०.३२ करोड भयो। बीमा दाबी (१२.५% कर कटाएर) हटाउने हो भने नाफा करिब रु २७.९६ करोड हुन्छ, जुन गत वर्षभन्दा अझै करिब ३९% बढी हो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु २६,४५,११,२९७ | रु २२,०२,०७,४९७ | +२०.१२% |
| बिक्री लागत | रु २,७२,३३,५११ | रु २,३१,९५,०११ | +१७.४१% |
| अन्य आम्दानी | रु ३१,३८,४४,५१५ | रु १०,६८,७३६ | +२९२६५.९५% |
| सञ्चालन नाफा | रु ५०,३३,५०,८७६ | रु १५,२५,४७,६१६ | +२२९.९६% |
| वित्तीय खर्च | रु १६,९३,२४९ | रु ९७,९६,९८६ | −८२.७२% |
| सहायक कम्पनीको नाफाको हिस्सा | रु १०,३१,५६,०७८ | रु ७,४८,२२,८६४ | +३७.८७% |
| आयकर | रु ७,४०,९६,७६३ | रु १,७४,२६,६९१ | +३२५.१९% |
| खुद नाफा | रु ५३,०८,२८,९८१ | रु २०,१२,१५,५३९ | +१६३.८१% |
| प्रति शेयर आम्दानी (EPS) | १४.२ | ५.३१ | – |
| प्रति शेयर नेटवर्थ | १५२.११ | १३५.१३ | – |
१. नाफा कहाँबाट आयो
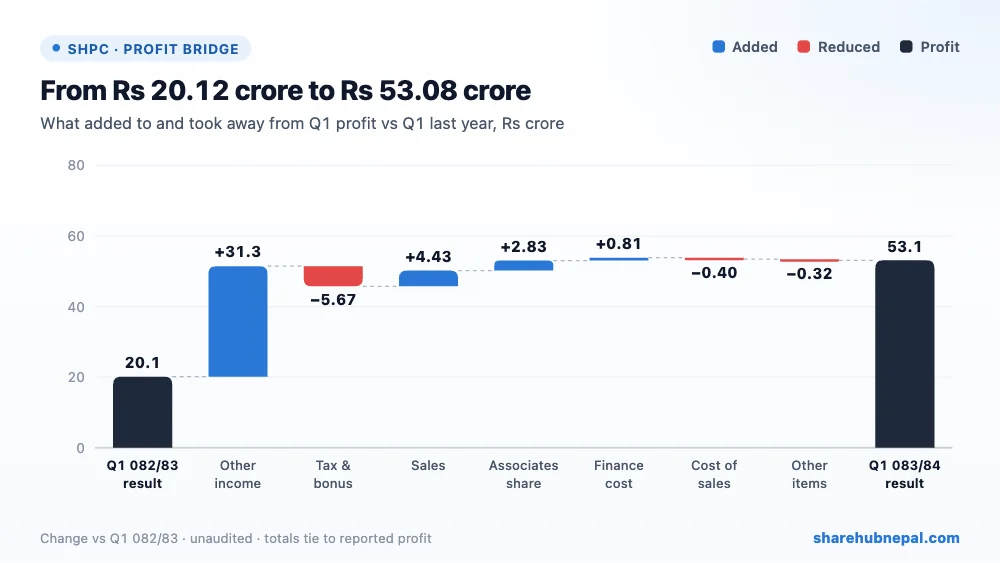
नाफा ब्रिजले थप रु ३२.९६ करोड कहाँबाट आयो देखाउँछ। अन्य आम्दानी (बीमा दाबी र लाभांश) ले रु ३१.२८ करोड, बढेको बिजुली बिक्रीले रु ४.४३ करोड, सहायक कम्पनी (SGHC, MMKJL, TAMOR आदि) ले रु २.८३ करोड र घटेको ब्याज खर्चले रु ८१.०४ लाख थप्यो, किनकि माई (२२ मेगावाट) को ऋण पूरै तिरिसकिएको छ। अर्कोतर्फ आयकर रु ५.६७ करोडले बढ्यो: दुवै प्लान्टको १० वर्षे कर छुट सकिएकाले अब ५०% छुटसहित १२.५% दरमा कर लाग्छ। ध्यान दिनुहोस्, बीमा रकम (रु २८.७१ करोड) र NEA बाट पोस्टेड रेटबापत रु २८.६० करोड अझै प्राप्त हुन बाँकी छ।
२. वर्षभरिको नाफा
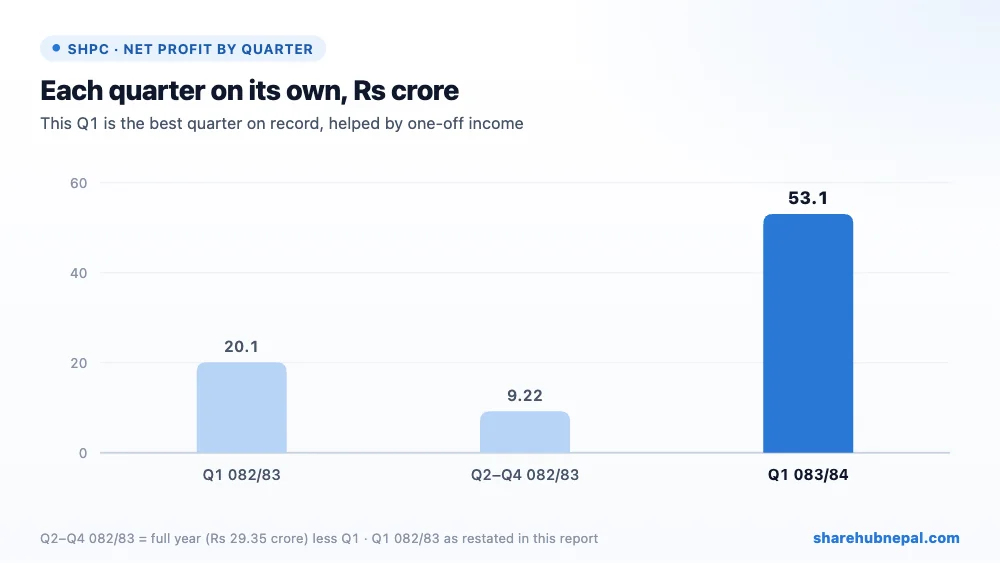
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु २०.१२ करोड, दोस्रो–चौथो त्रैमास २०८२/८३: रु ९.२२ करोड, पहिलो त्रैमास २०८३/८४: रु ५३.०८ करोड। गत वर्ष बाढीले प्लान्ट बन्द हुँदा दोस्रोदेखि चौथो त्रैमाससम्म जम्मा रु ९.२२ करोड मात्र नाफा भयो। यो पहिलो त्रैमास बीमा दाबीले उचालिएको हो, त्यसैले यसलाई सामान्य दर नमान्नुहोस्।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु ५,९०,९१,११,८५९ | रु ५,४५,४५,०५,२७१ | +८.३३% |
| कुल पुँजी | रु ५,६८,५९,१९,९९२ | रु ५,१३,९७,११,२५६ | +१०.६३% |
| दीर्घकालीन ऋण | रु ० | रु ० | – |
| चालु ऋण | रु ७,३१,२३,४५८ | रु १०,७७,४७,००० | −३२.१३% |
| नगद तथा नगद सरह | रु १७,५५,३६,७३३ | रु २,३७,०२,९२१ | +६४०.५७% |
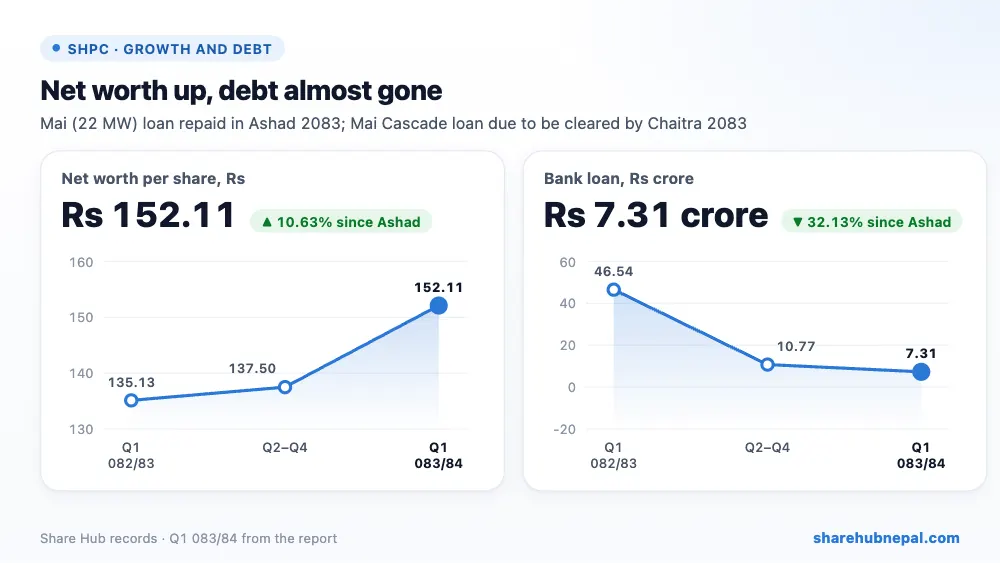
वासलात बलियो छ। कुल पुँजी १०.६३% बढेर रु ५६८.५९ करोड र प्रति शेयर नेटवर्थ रु १५२.११ पुग्यो। कुल ऋण रु ७.३१ करोड मात्र छ (माई क्यास्केडको ऋण, चैत २०८३ भित्र तिरिसक्ने लक्ष्य), जुन गत वर्ष रु ४६.५४ करोड थियो। नगद बढेर रु १७.५५ करोड र अन्य वित्तीय सम्पत्ति (बीमा पाउनुपर्ने रकमसहित) रु ७१.११ करोड पुग्यो। कुल सम्पत्तिको करिब एक तिहाइ (रु १९७.७५ करोड) समूहका अन्य हाइड्रो कम्पनीमा लगानी छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ५६.८० |
| प्रति शेयर नेटवर्थ | रु १५२.११ |
| बजार मूल्य (असोज मसान्त) | रु ५३५ |
| P/E (वार्षिकीकृत) | ९.४२ गुणा |
| P/B | ३.५२ गुणा |
असोज मसान्तको मूल्य रु ५३५ मा शेयर वार्षिकीकृत EPS को ९.४२ गुणा र प्रति शेयर नेटवर्थको ३.५२ गुणामा छ। यो P/E मौसमी त्रैमास र एक पटकको बीमा दाबीमा आधारित भएकाले सस्तो देखिन्छ; आव २०८२/८३ को EPS रु ७.८५ मा हेर्दा P/E करिब ६८ गुणा हुन्छ।
निष्कर्ष
सकारात्मक पक्ष: बिक्री २०% बढ्यो, सहायक कम्पनीको नाफा ३८% बढ्यो, ऋण लगभग छैन, नेटवर्थ र नगद बलियो।
ध्यान दिनुपर्ने: नाफाको ठूलो हिस्सा अझै नपाएको एक पटकको बीमा दाबी हो; NEA सँग रु २८.६० करोड पोस्टेड रेट दाबी बाँकी; कर छुट सकियो (अब १२.५% कर); प्लान्टमा बाढीको जोखिम।
कागजमा बलियो त्रैमास हो, तर लगानीकर्ताले SHPC लाई मूल आम्दानी (यस त्रैमास करिब रु २८ करोड) र बीमा तथा NEA को रकम वास्तवमै उठ्छ कि उठ्दैन भन्ने आधारमा हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

