













शिखर इन्स्योरेन्स कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
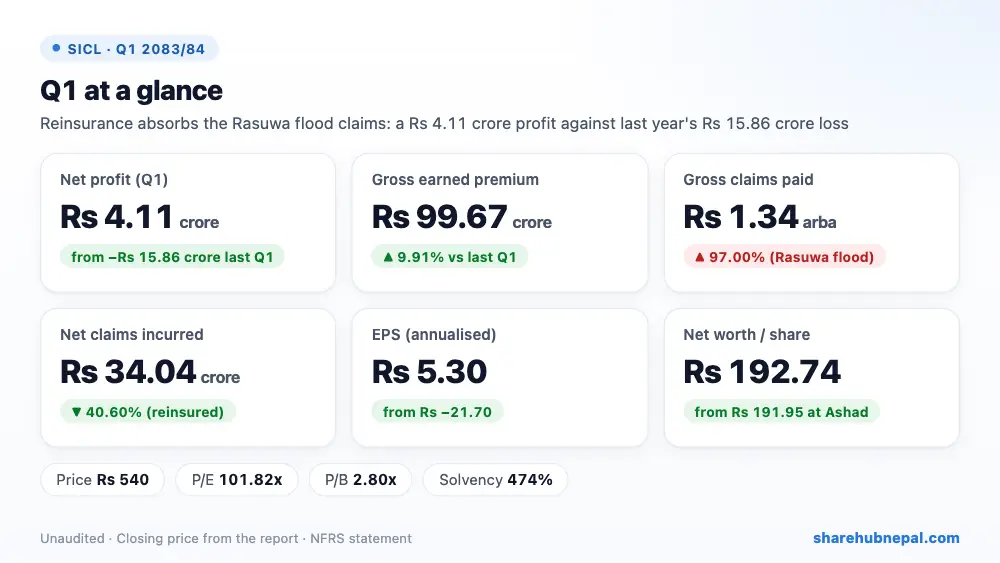
शिखर इन्स्योरेन्सले आव २०८३/८४ को पहिलो त्रैमासमा रु ४.११ करोड खुद नाफा कमायो, जबकि गत वर्ष यही अवधिमा रु १५.८६ करोड नोक्सानी थियो। २०८३ भदौ १० को रसुवा बाढीका कारण कुल दाबी भुक्तानी झन्डै दोब्बर भएर रु १.३४ अर्ब पुग्यो, तर कम्पनीको पुनर्बीमा (उद्योगमै सबैभन्दा ठूलो catastrophe कार्यक्रम भएको कम्पनीको भनाइ) ले यसको धेरैजसो भाग बेहोरेकाले खुद दाबी खर्च उल्टै ४०.६०% घटेर रु ३४.०४ करोड भयो। खुद बीमाशुल्क १३.७९% र पुनर्बीमा कमिसन ३८.८९% बढ्यो, भने बैंक ब्याजदर घटेकाले लगानी आम्दानी ३५.०१% घट्यो। वार्षिकीकृत EPS रु ५.३० र प्रति शेयर नेटवर्थ रु १९२.७४ छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु ९९,६७,३८,०२८ | रु ९०,६८,३५,४५५ | +९.९१% |
| खुद आर्जित बीमाशुल्क | रु ३३,०८,९३,३२९ | रु २९,०७,८६,००३ | +१३.७९% |
| पुनर्बीमा कमिसन आम्दानी | रु २३,३७,७०,२९२ | रु १६,८३,१२,१८६ | +३८.८९% |
| लगानी तथा कर्जाबाट आम्दानी | रु ४,२८,९७,३६८ | रु ६,६०,१०,५९१ | −३५.०१% |
| कुल दाबी भुक्तानी | रु १,३४,००,३१,२११ | रु ६८,०२,२४,१८३ | +९७.००% |
| खुद दाबी खर्च | रु ३४,०४,३८,५४६ | रु ५७,३०,८१,६०३ | −४०.६०% |
| कर्मचारी खर्च | रु १२,७२,३३,८२४ | रु १०,९४,५९,६३१ | +१६.२४% |
| अन्य सञ्चालन खर्च | रु ५,४६,१४,४०० | रु ३,५६,५४,१४४ | +५३.१८% |
| कर अघिको नाफा | रु ५,८७,४४,९३६ | −रु २२,६५,५२,०२७ | नाफामा फर्कियो |
| आयकर | रु १,७६,२३,४८१ | −रु ६,७९,६५,६०८ | नाफामा फर्कियो |
| खुद नाफा | रु ४,११,२१,४५५ | −रु १५,८५,८६,४१९ | नाफामा फर्कियो |
| प्रति शेयर आम्दानी (EPS) | ५.३ | -२१.७ | – |
| प्रति शेयर नेटवर्थ | १९२.७४ | १९२.६३ | – |
१. नाफा कहाँबाट आयो
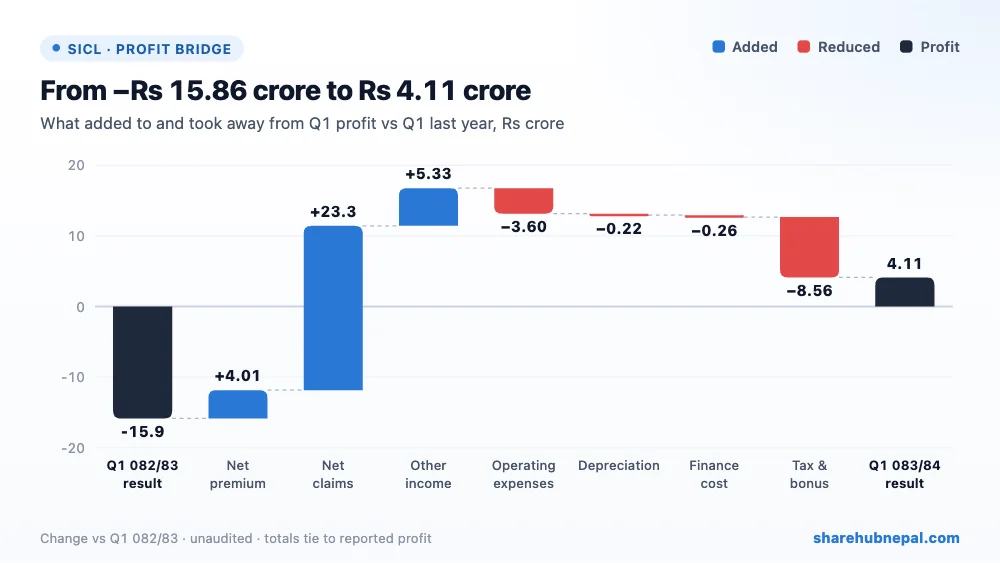
गत वर्षको तुलनामा कम खुद दाबीले रु २३.२६ करोड र बढी खुद बीमाशुल्कले रु ४.०१ करोड थप्यो। कमिसन, लगानी र अन्य आम्दानी मिलेर रु ५.३३ करोड बढ्यो। अर्कातर्फ कर्मचारी खर्च १६.२४% र अन्य सञ्चालन खर्च ५३.१८% बढेर रु ३.६० करोड थप खर्च भयो। कर अघिको नाफा रु ५.८७ करोड भयो (गत वर्ष रु २२.६६ करोड नोक्सानी); रु १.७६ करोड करपछि (गत वर्ष रु ६.८० करोड कर आम्दानी) खुद नाफा रु ४.११ करोड भयो। OCI ले रु १.८३ करोड थप्यो।
२. वर्षभरिको नाफा
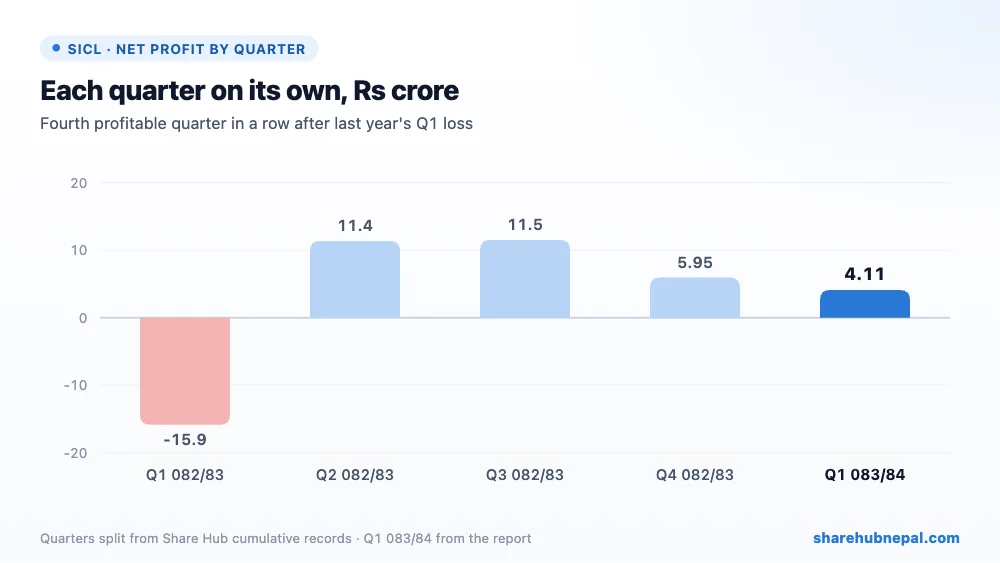
त्रैमासिक नाफा (Share Hub का संचित रेकर्डबाट छुट्याइएको): पहिलो त्रैमास २०८२/८३: −रु १५.८६ करोड, दोस्रो त्रैमास २०८२/८३: रु ११.३९ करोड, तेस्रो त्रैमास २०८२/८३: रु ११.५३ करोड, चौथो त्रैमास २०८२/८३: रु ५.९५ करोड, पहिलो त्रैमास २०८३/८४: रु ४.११ करोड। गत वर्ष शिखरले पहिलो त्रैमासमा रु १५.८६ करोड नोक्सानी गरे पनि दोस्रो र तेस्रोमा करिब रु ११/११ करोड र चौथोमा रु ५.९५ करोड नाफा कमाएर वर्ष EPS रु ४.१९ मा सकियो। पहिलो त्रैमासमै नाफा राम्रो सुरुवात हो, यद्यपि यो धेरैजसो पुनर्बीमा रकममा निर्भर छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु २०,५३,५४,३२,६३७ | रु १७,१७,६४,५६,५१५ | +१९.५६% |
| लगानी | रु ४,५१,९२,८२,३१० | रु ४,७६,०९,६२,४६५ | −५.०८% |
| पुनर्बीमा सम्पत्ति | रु ११,११,२३,६६,२९० | रु ८,१७,२४,३५,१२६ | +३५.९७% |
| बीमा करार दायित्व | रु १३,१२,९७,१८,२७८ | रु ९,९३,५३,१४,८५३ | +३२.१५% |
| ऋण | रु ४७,५५,००,००० | रु ३४,५०,००,००० | +३७.८३% |
| कुल पुँजी | रु ५,९७,७९,७१,९९१ | रु ५,९१,८५,७२,००० | +१.००% |
| नगद तथा नगद सरह | रु ६,६०,५२,७७३ | रु १४,८३,१३,५४५ | −५५.४६% |
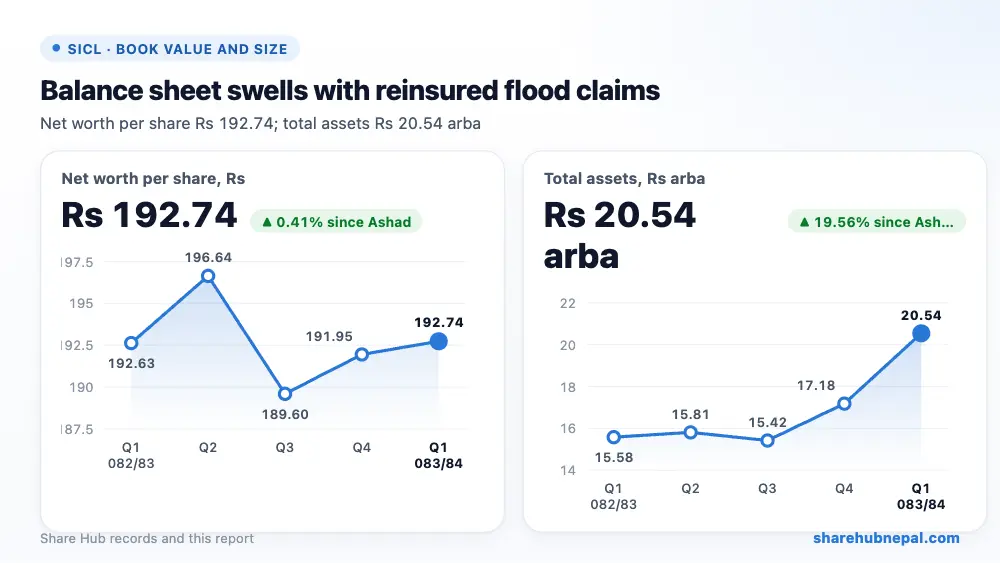
बाढी दाबीले बीमा करार दायित्व (रु १३.१३ अर्ब, +३२.१५%) र पुनर्बीमा सम्पत्ति (रु ११.११ अर्ब) दुवै बढाएकाले कुल सम्पत्ति १९.५६% बढेर रु २०.५४ अर्ब पुग्यो। IBNR सहित कुल बाँकी दाबी रु ६.९२ अर्ब छ, तर पुनर्बीमापछि खुद रु ६१.६३ करोड मात्र। ऋण बढेर रु ४७.५५ करोड पुग्यो र नगद घटेर रु ६६.०५ लाख भयो। पुँजी १% बढेर रु ५.९८ अर्ब भयो। सोल्भेन्सी ४७४% छ, १३०% न्यूनतमभन्दा धेरै माथि।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ५.३० |
| प्रति शेयर नेटवर्थ | रु १९२.७४ |
| बजार मूल्य (असोज मसान्त) | रु ५४० |
| P/E (वार्षिकीकृत) | १०१.८९ गुणा |
| P/B | २.८० गुणा |
असोज मसान्तको मूल्य रु ५४० मा शेयर वार्षिकीकृत EPS को १०१.८९ गुणा र प्रति शेयर नेटवर्थको २.८० गुणामा छ। प्रतिवेदनले P/E १०१.८२ देखाएको छ। गत वर्षको EPS रु ४.१९ मा P/E करिब १२९ हुन्छ, त्यसैले मूल्यले आम्दानी धेरै बढ्ने अपेक्षा गरिसकेको छ।
निष्कर्ष
सकारात्मक पक्ष: गत वर्षको नोक्सानीको सट्टा नाफा, बाढीविरुद्ध बलियो पुनर्बीमा सुरक्षा, खुद बीमाशुल्क १३.७९% बढी, पुनर्बीमा कमिसन ३८.८९% बढी, नयाँ बीमालेख २८.७९% बढी, र ४७४% सोल्भेन्सी।
ध्यान दिनुपर्ने: लगानी आम्दानी ३५.०१% कम, अन्य सञ्चालन खर्च ५३.१८% बढी, बढ्दो ऋण र कम नगद, १०० भन्दा माथिको P/E, बाढी दाबीमा पुनर्बीमकको भुक्तानीमा ठूलो निर्भरता, र ठूला करदाता कार्यालयसँग कर विवाद।
बाढी दाबीमा पुनर्बीमाबाट रकम फिर्ता, घट्दो ब्याजदरमा लगानी आम्दानी, र खर्च नियन्त्रण हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

