













शिखर पावर डेभलपमेन्ट लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
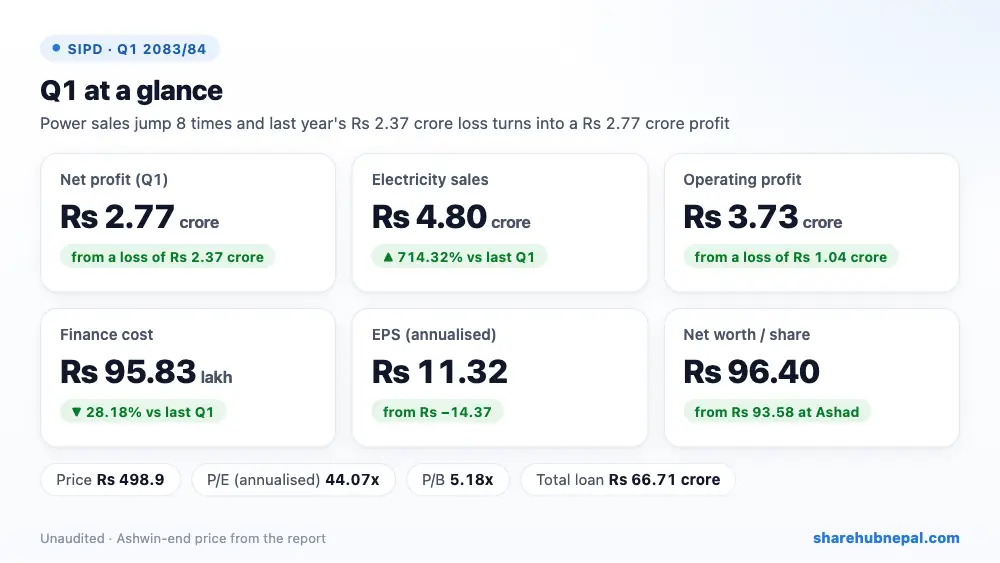
शिखर पावर डेभलपमेन्टले आव २०८३/८४ को पहिलो त्रैमासमा रु २.७७ करोड खुद नाफा कमायो, जबकि गत वर्ष यही अवधिमा रु २.३७ करोड नोक्सानी थियो। बिजुली बिक्री रु ५८.९७ लाखबाट बढेर रु ४.८० करोड पुग्यो, जुन गत वर्षभरिको बिक्री (रु ३.५७ करोड) भन्दा पनि बढी हो। छोटो अवधिको ऋण लगभग सबै तिरेकाले वित्तीय खर्च २८.१८% घटेर रु ९५.८३ लाखमा झर्यो, र गत वर्ष शेयर बेच्दा भएको रु ३२.९१ लाख नोक्सानी यस पटक दोहोरिएन। त्रैमासिक EPS रु २.८३ (वार्षिकीकृत रु ११.३२) र प्रति शेयर नेटवर्थ रु ९६.४० छ, जुन पुरानो नोक्सानीका कारण अझै रु १०० को अंकित मूल्यभन्दा कम छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिजुली बिक्री | रु ४,८०,२१,५५७ | रु ५८,९७,११९ | +७१४.३२% |
| सञ्चालन लागत | रु १९,५७,३६७ | रु ९,०४,१४४ | +११६.४९% |
| अन्य आम्दानी + IFRIC-12 आम्दानी | रु ३८,९३,११० | रु १,२५,०९६ | +३०१२.१०% |
| शेयर बिक्रीमा नोक्सानी | रु ० | रु ३२,९१,३३८ | −१००.००% |
| कर्मचारी तथा प्रशासनिक खर्च | रु १३,०४,७६७ | रु ९,२६,६१९ | +४०.८१% |
| ह्रास तथा परिशोधन | रु १,१३,२७,९१० | रु १,१२,७०,७७९ | +०.५१% |
| सञ्चालन नाफा | रु ३,७३,२४,६२४ | −रु १,०३,७०,६६५ | नाफामा फर्कियो |
| वित्तीय खर्च | रु ९५,८२,७८२ | रु १,३३,४२,७३८ | −२८.१८% |
| आयकर | रु ० | रु ० | – |
| खुद नाफा | रु २,७७,४१,८४२ | −रु २,३७,१३,४०२ | नाफामा फर्कियो |
| वार्षिकीकृत EPS | ११.३२ | -१४.३७ | – |
| प्रति शेयर नेटवर्थ | ९६.४ | ९९.२६ | – |
१. नाफा कहाँबाट आयो
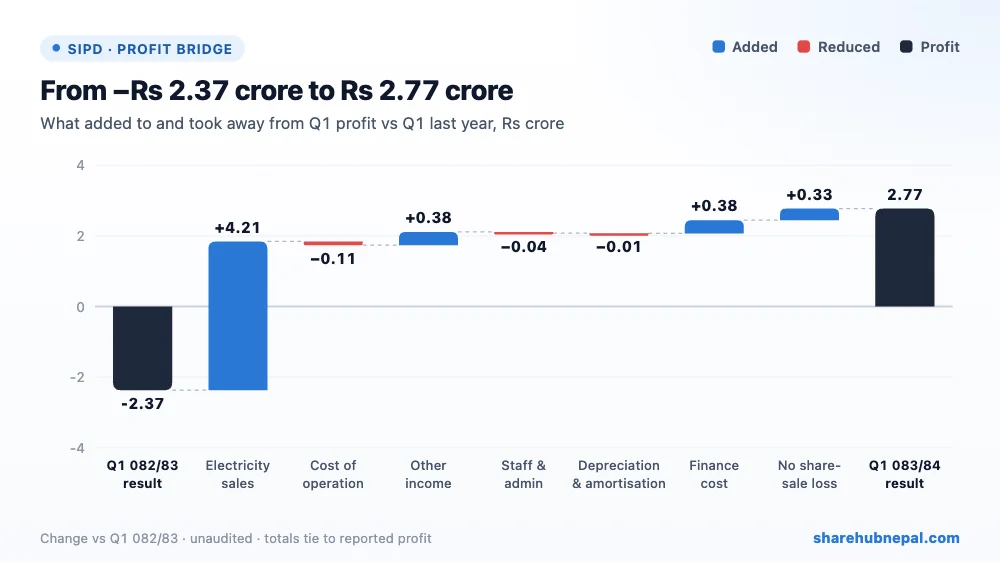
सञ्चालन आम्दानी (बिजुली बिक्री) ७१४.३२% बढेर रु ४.८० करोड पुग्यो। सञ्चालन लागत रु १९.५७ लाख मात्र भएकाले कुल नाफा (gross profit) रु ४.६१ करोड भयो, गत वर्ष रु ४९.९३ लाख थियो। अन्य आम्दानी (IFRIC-१२ सहित) ले रु ३८.९३ लाख थप्यो। कर्मचारी र प्रशासनिक खर्च रु १३.०५ लाख मात्र रह्यो, र ह्रास तथा परिशोधन रु १.१३ करोडमै स्थिर रह्यो। सञ्चालन नाफा रु ३.७३ करोड भयो, जबकि गत वर्ष रु १.०४ करोड सञ्चालन नोक्सानी थियो। रु ९५.८३ लाखको वित्तीय खर्चले यसको करिब एक चौथाइ खायो। कर, बोनस वा CSR छुट्याइएको छैन, त्यसैले कर अघिको रु २.७७ करोड नै खुद नाफा हो।
२. वर्षभरिको नाफा
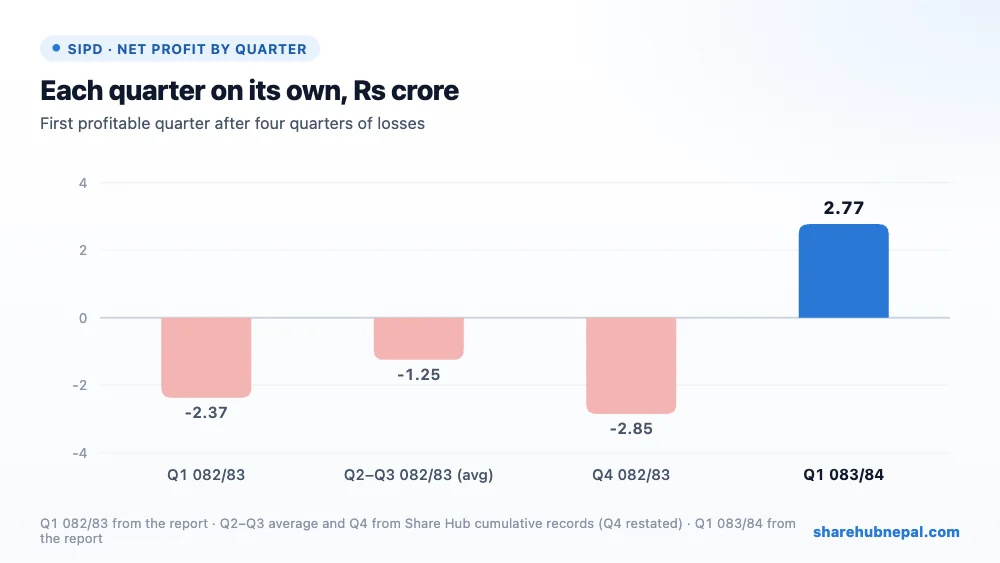
त्रैमासिक नाफा (पहिलो त्रैमास २०८२/८३ यही प्रतिवेदनबाट; अरू Share Hub रेकर्डबाट): पहिलो त्रैमास २०८२/८३: −रु २.३७ करोड, दोस्रो–तेस्रो त्रैमास २०८२/८३ (औसत): −रु १.२५ करोड, चौथो त्रैमास २०८२/८३: −रु २.८५ करोड, पहिलो त्रैमास २०८३/८४: रु २.७७ करोड। आव २०८२/८३ का सबै त्रैमास नोक्सानीमा थिए (पूरा वर्षको पुनःप्रस्तुत नोक्सानी रु ७.७२ करोड, EPS रु −७.८७), त्यसैले यो स्पष्ट सुधार हो। तर पहिलो त्रैमास बर्खे याम हो, जतिबेला नदी प्रवाहमा आधारित आयोजनाले सबैभन्दा धेरै कमाउँछन्; सुक्खा यामका त्रैमास कमजोर हुनेछन्।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु १,६३,२४,५५,५९२ | रु १,६०,९५,०९,५९१ | +१.४३% |
| कुल पुँजी | रु ९४,४७,५८,९९१ | रु ९१,७०,४९,३४७ | +३.०२% |
| दीर्घकालीन ऋण | रु ६६,४८,२३,४३२ | रु ६६,५१,७३,४३२ | −०.०५% |
| छोटो अवधिको ऋण | रु २३,००,००० | रु २३,००,००० | +०.००% |
| शेयर लगानी | रु १३,४६,२६,३३५ | रु १३,०८,५६,२६३ | +२.८८% |
| सहायक कम्पनीमा लगानी | रु २,४०,००,००० | रु २,४०,००,००० | +०.००% |
| नगद तथा नगद सरह | रु ९,०७,०४,८८४ | रु ८,०९,१४,३४६ | +१२.१०% |
| चालु सम्पत्ति | रु २६,२२,५९,४४९ | रु २२,९९,४९,०९७ | +१४.०५% |
| चालु दायित्व | रु २,०९,९९,३५२ | रु २,५१,६८,५०७ | −१६.५६% |
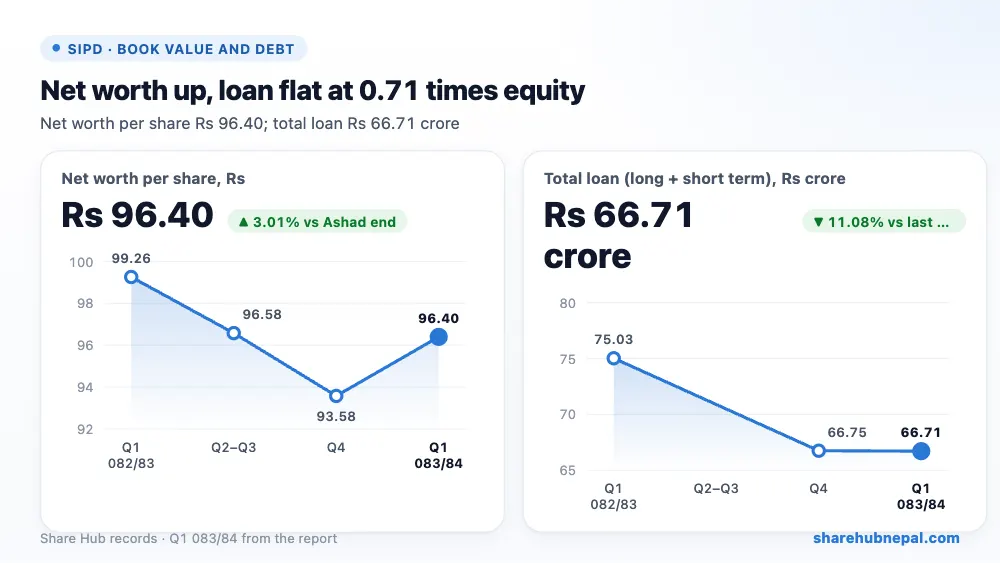
वासलात गत वर्षभन्दा धेरै बलियो छ। छोटो अवधिको ऋण रु २३ लाख मात्र छ (गत वर्ष रु ८.४३ करोड) र दीर्घकालीन ऋण रु ६६.४८ करोड छ, त्यसैले कुल ऋण पुँजीको करिब ०.७१ गुणा मात्र हो। नगद बढेर रु ९.०७ करोड पुग्यो र तरलता अनुपात १२.४९ छ। गत वर्षभित्र चुक्ता पुँजी रु ६६ करोडबाट रु ९८ करोड पुगेको छ। एउटा कुरा ध्यान दिनुपर्छ: कम्पनीसँग रु १३.४६ करोडको सूचीकृत शेयर लगानी छ, र गत वर्ष शेयर बेच्दा रु ३२.९१ लाख नोक्सानी भएको थियो, त्यसैले शेयर बजारको उतारचढावले नाफामा असर गर्न सक्छ। पुँजी ३.०२% बढेर रु ९४.४८ करोड पुग्यो, तर अन्य पुँजी (other equity) अझै रु ३.५२ करोड ऋणात्मक छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु ११.३२ |
| प्रति शेयर नेटवर्थ | रु ९६.४० |
| बजार मूल्य (असोज मसान्त) | रु ४९८.९ |
| P/E (वार्षिकीकृत) | ४४.०७ गुणा |
| P/B | ५.१८ गुणा |
असोज मसान्तको मूल्य रु ४९८.९ मा शेयर वार्षिकीकृत EPS को ४४.०७ गुणा र प्रति शेयर नेटवर्थको ५.१८ गुणामा छ। यो P/E बर्खे (सबैभन्दा राम्रो) त्रैमासलाई चारले गुणा गरेर निकालिएको हो, जबकि गत वर्षको पूरा वर्षको EPS ऋणात्मक थियो, र मूल्य बुक भ्यालुको करिब ५.२ गुणा छ। बजारले दिगो सुधारको अपेक्षा गरिसकेको छ।
निष्कर्ष
सकारात्मक पक्ष: नोक्सानीको सट्टा रु २.७७ करोड नाफा, बिजुली बिक्री गत वर्षको पूरा वर्षको बिक्रीभन्दा बढी, छोटो अवधिको ऋण लगभग चुक्ता, वित्तीय खर्च २८.१८% कम, रु ९.०७ करोड नगद, र कुनै मुद्दा छैन।
ध्यान दिनुपर्ने: नाफा मौसमी हो (बर्खे त्रैमास), गत वर्ष बिक्री किन यति कम भयो भन्ने प्रतिवेदनमा खुलाइएको छैन, पुरानो नोक्सानीका कारण प्रति शेयर नेटवर्थ अझै रु १०० भन्दा कम छ, रु १३.४६ करोड सूचीकृत शेयरमा लगानी छ, वार्षिकीकृत EPS को करिब ४४ गुणा मूल्य महँगो देखिन्छ, र असार मसान्तको तथ्यांक पुनःप्रस्तुत (restated) गरिएको छ (Share Hub को चौथो त्रैमास रेकर्डमा पुरानो तथ्यांक छ)।
सुक्खा यामको दोस्रो र तेस्रो त्रैमासको नाफा, बिक्री गत वर्षभन्दा माथि रहिरहन्छ कि रहँदैन, र शेयर लगानीको नतिजा कस्तो हुन्छ भन्ने हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

