













सान्जेन जलविद्युत कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
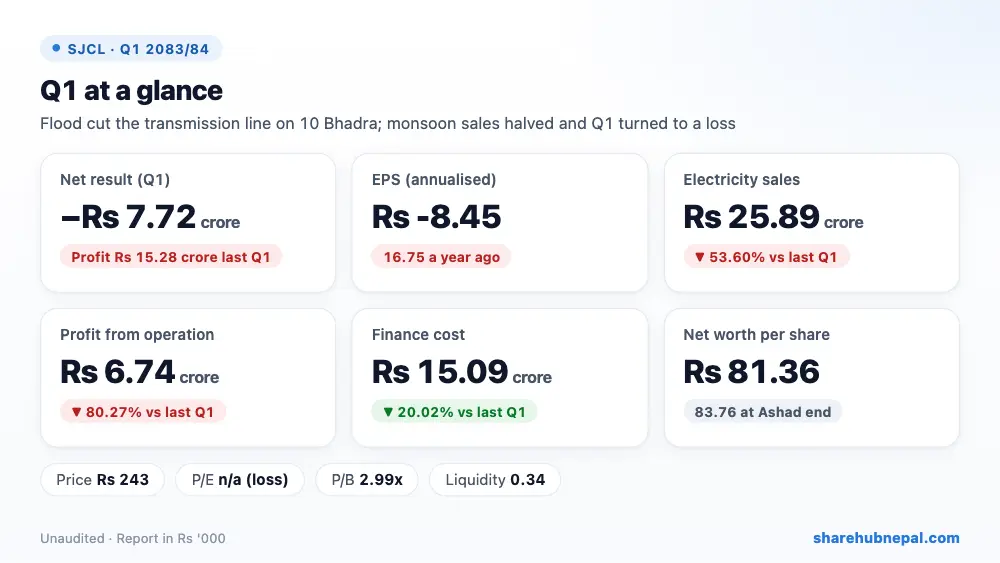
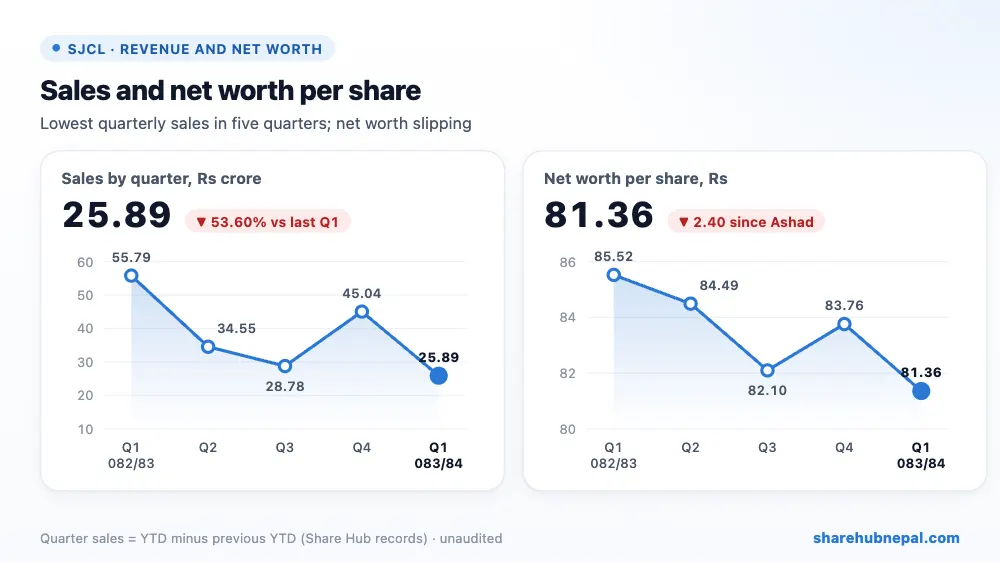
सान्जेन जलविद्युतले २०८३/८४ को पहिलो त्रैमासमा रु ७.७२ करोड खुद नोक्सान गर्यो, जबकि गत वर्षको सोही त्रैमासमा रु १५.२८ करोड नाफा थियो। त्रैमासिक EPS रु (२.११), वार्षिक हिसाबमा रु -८.४५ छ, र प्रति शेयर नेटवर्थ असार मसान्तको रु ८३.७६ बाट घटेर रु ८१.३६ भएको छ।
कारण हो २०८३ भदौ १० को भोटेकोशी बाढी। बाढीले दुवै सान्जेन केन्द्रको बिजुली लैजाने चिलिमे–त्रिशुली–मातातीर्थ २२० केभी प्रसारण लाइनमा क्षति पुर्यायो, त्यसैले त्यही दिनदेखि प्राधिकरणलाई बिजुली बिक्री बन्द भयो। कम्पनीले त्रैमासको करिब ४० दिन मात्र सामान्य बिक्री गर्यो, र बिजुली बिक्री ५३.६०% घटेर रु २५.८९ करोडमा झर्यो। केन्द्र बन्द हुँदा पनि ह्रास कट्टी (रु १४.३९ करोड) र ब्याज (रु १५.०९ करोड) रोकिँदैन, त्यसैले त्रैमास नोक्सानमा गयो। अहिले एउटा युनिटलाई Isolation Mode मा चलाएर रसुवाको धुन्चे लगायत क्षेत्रमा बिजुली दिइएको छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिजुली बिक्री (दुवै केन्द्र) | रु २५,८८,८३,०४० | रु ५५,७९,३८,६८० | −५३.६०% |
| प्रत्यक्ष खर्च | रु ३,३३,१२,९७० | रु ४,१८,८९,२८० | −२०.४७% |
| रोयल्टी | रु ५९,४१,४८० | रु १,३३,३३,१५० | −५५.४४% |
| कुल नाफा | रु २१,९६,२८,५९० | रु ५०,२७,१६,२५० | −५६.३१% |
| कर्मचारी तथा प्रशासनिक खर्च | रु ८३,०७,६३० | रु १,४०,६२,०३० | −४०.९२% |
| ह्रास कट्टी तथा अमोर्टाइजेसन | रु १४,३८,८०,६३० | रु १४,६८,१६,९७० | −२.००% |
| सञ्चालन नाफा | रु ६,७४,४०,३३० | रु ३४,१८,३७,२५० | −८०.२७% |
| अन्य आम्दानी, ब्याज आम्दानी र विनिमय लाभ | रु ६३,०६,१९० | रु २७,८८,५८० | +१२६.१४% |
| वित्तीय खर्च | रु १५,०८,९६,८८० | रु १८,८६,६९,८९० | −२०.०२% |
| खुद नाफा / (नोक्सान) | −रु ७,७१,५०,३६० | रु १५,२८,३६,८२० | नोक्सानमा गयो |
| वार्षिक EPS | -८.४५ | १६.७५ | – |
१. नाफा कहाँबाट आयो
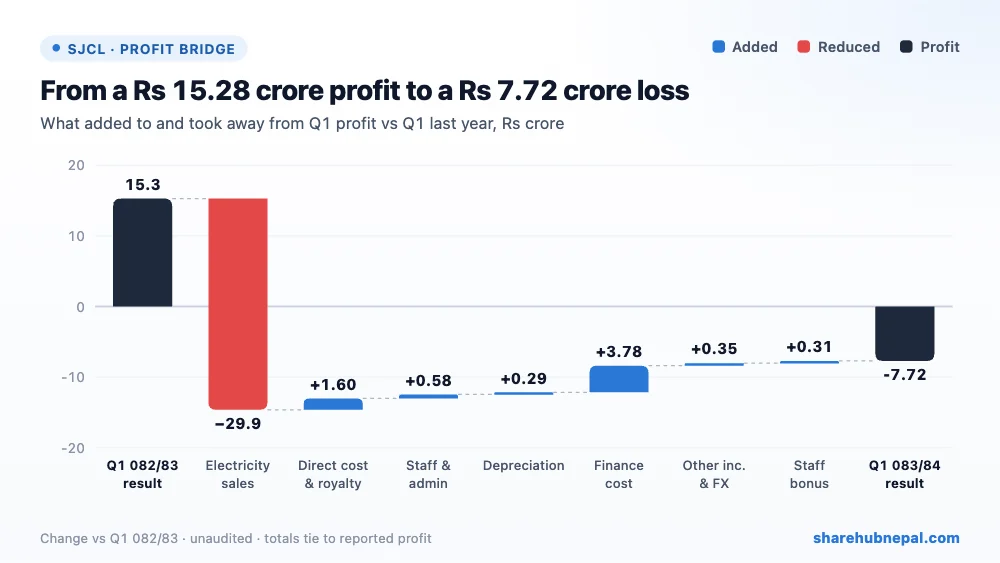
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा घटेको बिजुली बिक्रीले रु २९.९१ करोड घटायो। बचतले थोरै मात्र मद्दत गर्यो: घटेको ब्याजले रु ३.७८ करोड, घटेको प्रत्यक्ष खर्च र रोयल्टीले रु १.६० करोड, घटेको कर्मचारी तथा प्रशासनिक खर्चले रु ५७.५४ लाख, बढेको अन्य आम्दानी र विनिमय लाभले रु ३५.१८ लाख, कर्मचारी बोनस नभएकाले रु ३१.१९ लाख र घटेको ह्रास कट्टीले रु २९.३६ लाख थप्यो। कुल परिवर्तन रु २३.०० करोड हो — रु १५.२८ करोड नाफाबाट रु ७.७२ करोड नोक्सान।
२. वर्षभरिको नाफा
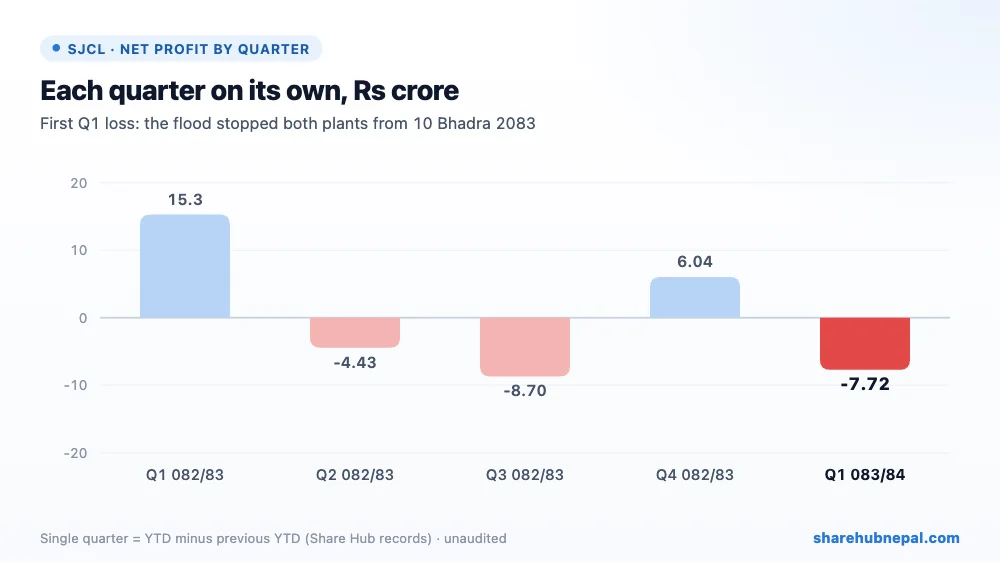
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नतिजा पहिलोमा रु १५.२८ करोड नाफा, दोस्रोमा रु ४.४३ करोड र तेस्रोमा रु ८.७० करोड नोक्सान, र चौथोमा रु ६.०४ करोड नाफा थियो; पूरा वर्षको नाफा रु ८.२० करोड मात्र (EPS २.२५) थियो। सान्जेनले हिउँदको नोक्सान बर्खाको त्रैमासले धान्छ। यसपालिको बर्खाको धेरैजसो समय गुमेकाले प्रसारण लाइन छिट्टै नबने र बीमा दाबी नपाए आ.व. २०८३/८४ नोक्सानमा जाने सम्भावना छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु १२,०७,५५,३०,५४० | रु १२,१५,४७,०९,७०० | −०.६५% |
| व्यापारिक प्राप्य | रु ५,५४,६८,३३० | रु ३३,९९,८१,१०० | −८३.६८% |
| बैंक मौज्दात | रु ७,००,६७,०८० | रु १,३७,८३,५५० | +४०८.३४% |
| दीर्घकालीन ऋण | रु ८,२६,८८,६३,६६० | रु ८,४४,११,५५,४८० | −२.०४% |
| अल्पकालीन ऋण | रु ९१,५०,००,००० | रु ९७,५०,००,००० | −६.१५% |
| कुल इक्विटी | रु २,९६,९८,१९,०८० | रु ३,०५,७१,९१,१०० | −२.८६% |
| कुल सम्पत्ति | रु १२,४१,२९,८२,००० | रु १२,७२,०२,७०,८२० | −२.४२% |
कुल ऋण रु ९.१८ अर्ब (दीर्घकालीन रु ८.२७ अर्ब र अल्पकालीन रु ९१.५० करोड) छ भने इक्विटी रु २.९७ अर्ब, करिब ३.१ गुणा। सञ्चित नोक्सान बढेर रु ६८.०२ करोड पुगेको छ। प्राधिकरणले बक्यौता तिरेकाले व्यापारिक प्राप्य रु ३४.०० करोडबाट रु ५.५५ करोडमा झर्यो, जसले बैंक मौज्दात रु ७.०१ करोड पुर्यायो र असोज मसान्तमा कर्मचारी सञ्चय कोषको ऋणको सातौं किस्ता तिर्न सकियो। तर तरलता अनुपात ०.३४ मात्र छ, त्यसैले छोटो अवधिका भुक्तानी ऋण नवीकरणमा भर पर्छन्। इक्विटी त्रैमासिक नोक्सानभन्दा रु १.०२ करोड बढी घटेको छ, जसको कारण प्रतिवेदनमा खुलाइएको छैन।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| त्रैमासिक EPS | रु (२.११) |
| वार्षिक EPS | रु -८.४५ |
| प्रति शेयर नेटवर्थ | रु ८१.३६ |
| प्रति शेयर कुल सम्पत्ति | रु ३४०.०८ |
| बजार मूल्य (त्रैमासको अन्तिम) | रु २४३ |
| P/E | लागू नहुने (नोक्सान) |
| P/B | २.९९ गुणा |
| तरलता अनुपात | ०.३४ |
पहिलो त्रैमासको अन्तिम मूल्य रु २४३ थियो (रु २२७ देखि रु २८५.३० सम्म)। नोक्सान भएकाले P/E अर्थपूर्ण छैन; गत वर्षको पूरा वर्षको EPS रु २.२५ मा पनि P/E १०० गुणाभन्दा माथि थियो। मूल्य प्रति शेयर नेटवर्थको २.९९ गुणा छ। यो मूल्यमा बजारले यो वर्षभन्दा पर, लाइन बनेपछिको सामान्य उत्पादनलाई हेरिरहेको छ, त्यसैले मर्मत र बीमा भुक्तानी कहिले हुन्छ भन्ने कुरा सबैभन्दा महत्त्वपूर्ण छ।
निष्कर्ष
सकारात्मक पक्ष: प्राधिकरणले धेरैजसो बक्यौता तिर्यो, बैंक मौज्दात बढ्यो, ऋण समयमै तिर्दा ब्याज खर्च २०% घट्यो, एउटा युनिटले Isolation Mode मा स्थानीय माग धानिरहेको छ, र केन्द्रहरूमै क्षति भएको उल्लेख छैन — समस्या प्रसारण लाइनमा हो।
ध्यान दिनुपर्ने: चिलिमे–त्रिशुली २२० केभी लाइन कहिले मर्मत हुन्छ, गुमेको उत्पादन बीमाले धान्छ कि धान्दैन, उत्पादन बन्द रहँदासम्म थप त्रैमासिक नोक्सान, इक्विटीको करिब ३.१ गुणा ऋण र ०.३४ को तरलता अनुपात, लट-२ सिभिल ठेक्काको भुक्तानीबारे नेप्का मार्फत चलिरहेको मध्यस्थता, हिमाली जिल्लामा नदी बहाव र पहिरोको जोखिम, र इक्विटीमा रु १.०२ करोडको नखुलाइएको कमी।
बाहिरी घटनाले बिगारेको त्रैमास: केन्द्रहरू ठीक छन्, तर तिनको बिजुली लैजाने लाइन बाढीले काटिदियो। लाइन नबनेसम्म सान्जेनले हरेक त्रैमास नोक्सान गरिरहन्छ, त्यसैले लगानीकर्ताले मर्मतको मिति र बीमा दाबीमा नजिकबाट ध्यान दिनुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

