













सुपर खुदी हाइड्रोपावर लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
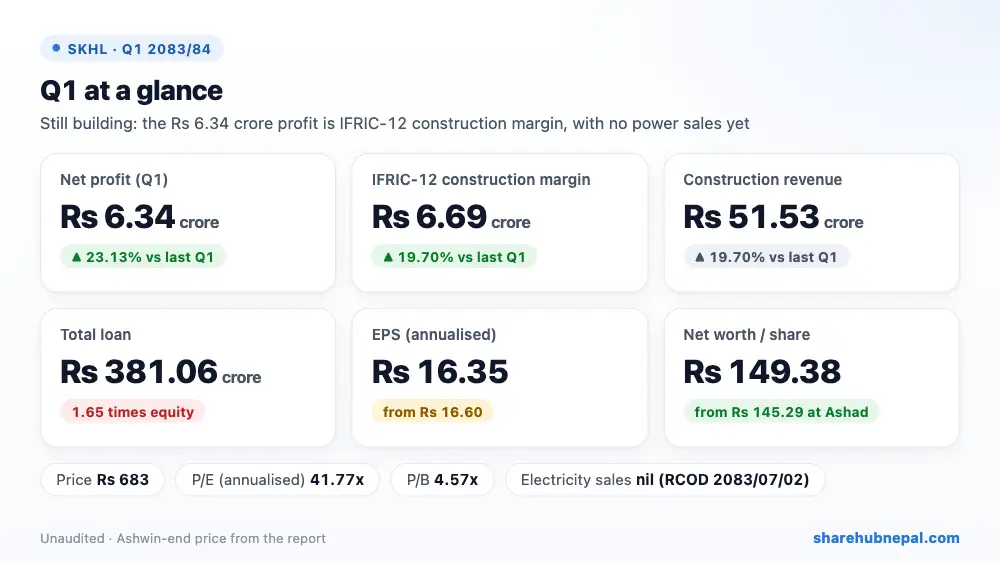
सुपर खुदी हाइड्रोपावरले आव २०८३/८४ को पहिलो त्रैमासमा रु ६.३४ करोड खुद नाफा देखायो, जुन गत वर्षको रु ५.१५ करोडभन्दा २३.१३% बढी हो। तर आयोजना अझै निर्माणमै छ र बिजुली बिक्री सुरु भएको छैन। सबै नाफा IFRIC-१२ अनुसारको लेखा नाफा हो: कम्पनीले रु ५१.५३ करोड निर्माण आम्दानी र रु ४४.८४ करोड निर्माण खर्च देखाएर रु ६.६९ करोड मार्जिन बुक गरेको छ। यो नहुँदा सञ्चालनमा रु ३४.९१ लाख नोक्सानी भएको प्रतिवेदनमै उल्लेख छ। आयोजनाको व्यापारिक उत्पादन मिति (RCOD) २०८३/०७/०२ हो, अर्थात् यो त्रैमास सकिएलगत्तै। वार्षिकीकृत EPS रु १६.३५ र प्रति शेयर नेटवर्थ रु १४९.३८ छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| निर्माण आम्दानी (IFRIC-12) | रु ५१,५३,४६,१०९ | रु ४३,०५,३७,४९४ | +१९.७०% |
| निर्माण खर्च (IFRIC-12) | रु ४४,८४,३९,००९ | रु ३७,४६,४१,०५० | +१९.७०% |
| IFRIC-12 अनुसारको नाफा (निर्माण मार्जिन) | रु ६,६९,०७,१०० | रु ५,५८,९६,४४५ | +१९.७०% |
| प्रशासनिक खर्च | रु २२,३९,७६८ | रु २७,९१,६६८ | −१९.७७% |
| ह्रास (ROU सहित) | रु १२,५१,५२४ | रु १६,०७,९८० | −२२.१७% |
| सञ्चालन नाफा | रु ६,३४,१५,८०८ | रु ५,१४,९६,७९७ | +२३.१५% |
| वित्तीय खर्च | रु ४२,९८६ | रु २६,५२७ | +६२.०५% |
| आयकर | रु ० | रु ० | – |
| खुद नाफा | रु ६,३३,७२,८२२ | रु ५,१४,७०,२७० | +२३.१३% |
| वार्षिकीकृत EPS | १६.३५ | १६.६ | – |
| प्रति शेयर नेटवर्थ | १४९.३८ | १३७.२३ | – |
१. नाफा कहाँबाट आयो
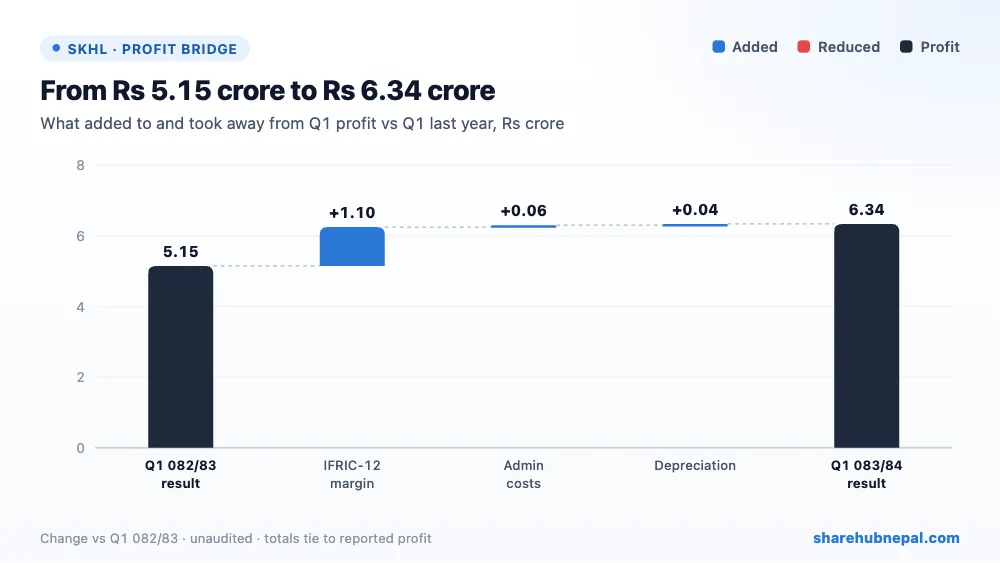
IFRIC-१२ अनुसारको निर्माण आम्दानी आयोजनामा बढी खर्च भएकाले १९.७०% बढेर रु ५१.५३ करोड पुग्यो, र निर्माण मार्जिन पनि त्यही दरले बढेर रु ६.६९ करोड भयो। प्रशासनिक खर्च घटेर रु २२.४० लाख (गत वर्ष रु २७.९२ लाख) र ह्रास रु १२.५२ लाख रह्यो। सञ्चालन नाफा रु ६.३४ करोड भयो। आयोजनाको ऋणको ब्याज अझै आयोजना लागतमा पुँजीकृत (capitalise) हुने भएकाले नाफा-नोक्सानमा वित्तीय खर्च रु ४२,९८६ मात्र देखियो। कर लागेको छैन। यो नाफा नगद होइन भन्ने याद गर्नुहोस्: यो निर्माणबाट थपिएको मूल्य हो, र प्लान्ट चल्न थालेपछि यो रोकिन्छ; त्यसपछि वास्तविक बिजुली बिक्री, ह्रास र पूरा ब्याज खर्चले नाफा तय गर्नेछ।
२. वर्षभरिको नाफा
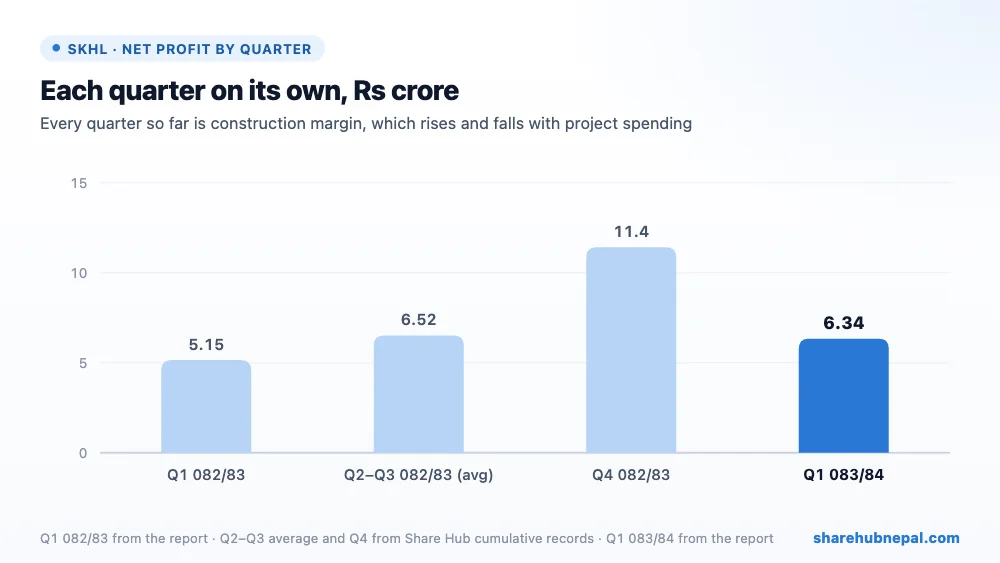
त्रैमासिक नाफा (यस प्रतिवेदन र Share Hub रेकर्डबाट): पहिलो त्रैमास २०८२/८३: रु ५.१५ करोड, दोस्रो–तेस्रो त्रैमास २०८२/८३ (औसत): रु ६.५२ करोड, चौथो त्रैमास २०८२/८३: रु ११.४२ करोड, पहिलो त्रैमास २०८३/८४: रु ६.३४ करोड। यी त्रैमासिक अंक बिजुली उत्पादन होइन, आयोजना खर्चअनुसार चल्छन्; त्यसैले चौथो त्रैमासको ठूलो अंक (रु ११.४२ करोड) त्यस त्रैमासमा भएको धेरै निर्माण खर्चको प्रतिबिम्ब मात्र हो। आव २०८२/८३ को EPS रु १९.१० पनि सबै निर्माण मार्जिनबाटै थियो।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु ६,७६,१०,०२,३९८ | रु ६,३९,७४,६९,२२८ | +५.६८% |
| निर्माणाधीन आयोजना (IAUD) | रु ६,५१,३४,५३,५१२ | रु ५,९९,८१,०७,४०३ | +८.५९% |
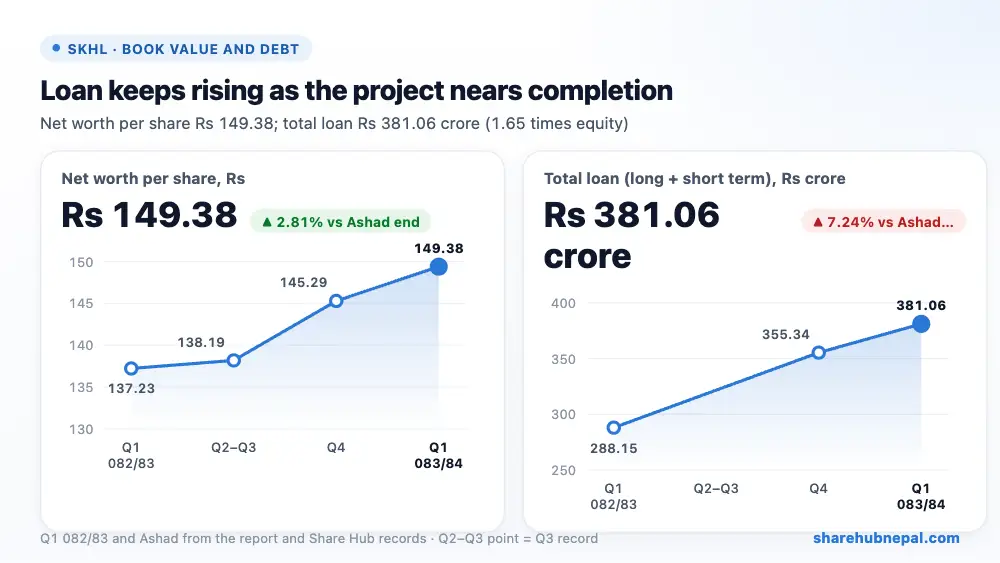
| कुल पुँजी | रु २,३१,५३,४२,९११ | रु २,२५,१९,७०,०८८ | +२.८१% |
| दीर्घकालीन ऋण | रु ३,७८,०६,०९,८०० | रु ३,००,६८,२८,३८३ | +२५.७३% |
| छोटो अवधिको ऋण | रु ३,००,००,००० | रु ५४,६५,५७,८८३ | −९४.५१% |
| अन्य चालु दायित्व | रु ६२,९१,७४,०८४ | रु ५९,०४,३९,२०८ | +६.५६% |
| अग्रिम भुक्तानी | रु ७,०५,९८,६८४ | रु १२,२४,९६,६५६ | −४२.३७% |
| नगद तथा नगद सरह | रु ३०,०८,५३६ | रु ३,०५,६९,९७७ | −९०.१६% |
निर्माणाधीन आयोजनाको मूल्य अब रु ६.५१ अर्ब पुगेको छ, जुन यस त्रैमासमा रु ५१.५३ करोडले बढ्यो। यसका लागि दीर्घकालीन ऋण रु ३.०१ अर्बबाट बढेर रु ३.७८ अर्ब पुग्यो, भने छोटो अवधिको ऋण रु ५४.६६ करोडबाट घटेर रु ३ करोडमा झर्यो (दीर्घकालीन ऋणमा सारिएको)। कुल ऋण रु ३.८१ अर्ब छ, जुन रु २.३२ अर्बको पुँजीको १.६५ गुणा हो। नगद रु ३०.०९ लाख मात्र छ र अन्य चालु दायित्व (सम्भवतः ठेकेदारलाई तिर्न बाँकी) रु ६२.९२ करोड छ, जुन रु २१.९७ करोडको चालु सम्पत्तिभन्दा धेरै हो; त्यसैले बिजुली बिक्री सुरु नहुन्जेल कम्पनी बैंकमै निर्भर छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु १६.३५ |
| प्रति शेयर नेटवर्थ | रु १४९.३८ |
| बजार मूल्य (असोज मसान्त) | रु ६८३ |
| P/E (वार्षिकीकृत) | ४१.७७ गुणा |
| P/B | ४.५७ गुणा |
असोज मसान्तको मूल्य रु ६८३ मा शेयर वार्षिकीकृत EPS को ४१.७७ गुणा र प्रति शेयर नेटवर्थको ४.५७ गुणामा छ। यो आम्दानी बिजुली बेचेर होइन, निर्माण मार्जिनबाट आएको हो, त्यसैले P/E ले खासै धेरै बताउँदैन। प्रतिवेदनले त्रैमासिक EPS प्रयोग गरेर P/E १६७.०५ देखाएको छ। शेयरको मूल्य वास्तवमा प्लान्ट सञ्चालनपछि कति राम्रो चल्छ भन्नेमा भर पर्छ।
निष्कर्ष
सकारात्मक पक्ष: आयोजना व्यापारिक उत्पादन मिति (२०८३/०७/०२) नजिक छ, छोटो अवधिको ऋण दीर्घकालीन ऋणमा सारिएको छ, पुँजी र प्रति शेयर नेटवर्थ बढ्दो छ, र कुनै मुद्दा छैन।
ध्यान दिनुपर्ने: नाफा IFRIC-१२ निर्माण मार्जिन मात्र हो (सञ्चालन मात्रै हेर्दा रु ३४.९१ लाख नोक्सानी), ऋण पुँजीको १.६५ गुणा छ, रु ६२.९२ करोडको चालु दायित्वको तुलनामा नगद निकै कम छ, ब्याज पुँजीकृत हुन रोकिएपछि पूरा ब्याज नाफामा पर्नेछ, र कम्पनी आफैंले कमजोर प्रसारण लाइन र स्वदेशी उपकरण आपूर्तिकर्ताको अभावलाई जोखिम भनेको छ।
व्यापारिक उत्पादन सुरु भएको घोषणा, वास्तविक बिजुली बिक्रीको पहिलो त्रैमास, र ऋणको ब्याज पुँजीकृत हुन छाडेपछि कति ब्याज तिर्नुपर्छ भन्ने हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

