













सोनापुर मिनरल्स एण्ड आयल लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) सँग तुलना।
सारांश
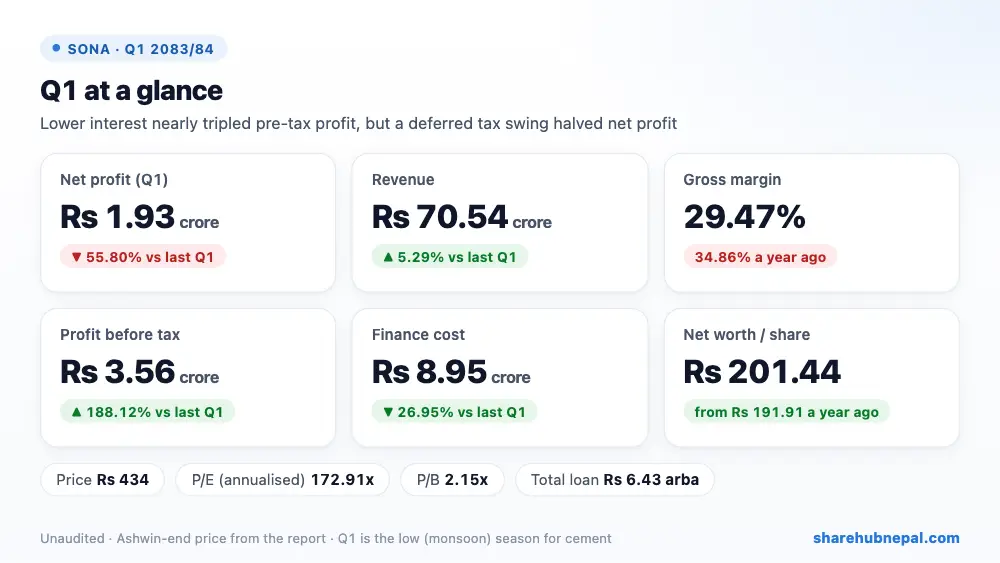
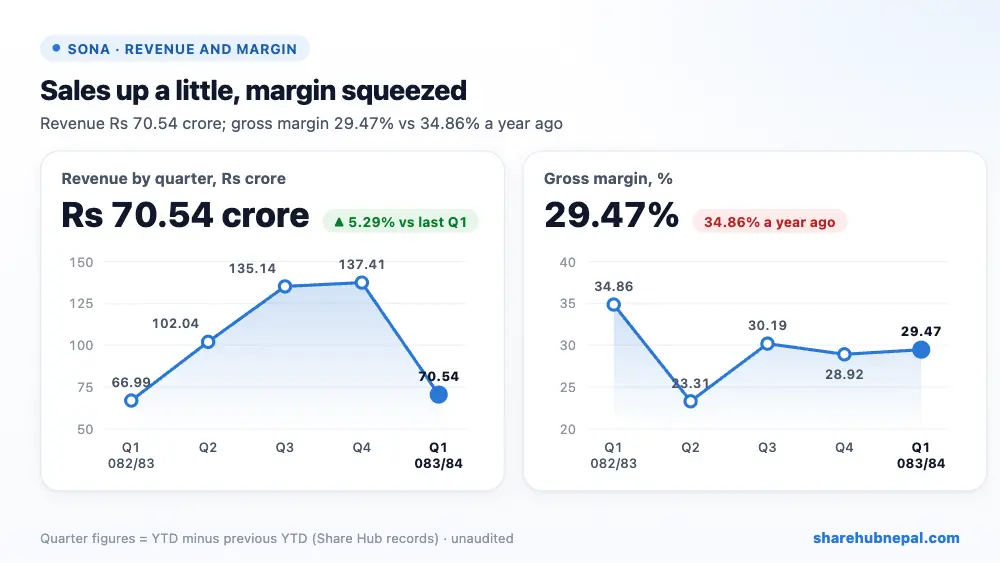
दाङको सिमेन्ट उद्योग सोनापुर मिनरल्स एण्ड आयलले आव २०८३/८४ को पहिलो त्रैमासमा रु १.९३ करोड खुद नाफा कमायो, जुन गत वर्षको रु ४.३७ करोडभन्दा ५५.८०% कम हो। त्रैमासिक EPS रु ०.६३ (वार्षिक रु २.५१) छ।,बिक्री ५.२९% बढेर रु ७०.५४ करोड पुग्यो, तर बिक्री लागत १४.०१% बढेकाले gross profit १०.९९% घटेर रु २०.७९ करोडमा झर्यो र gross margin ३४.८६% बाट २९.४७% मा खस्कियो; इन्धन, कोइला र बिजुली महँगो हुनु र माग कमजोर हुनुलाई कम्पनीले कारण बताएको छ। ह्रासकट्टी २८.३७% घटेकाले सञ्चालन नाफा गत वर्षकै नजिक रु १२.५१ करोड रह्यो। ठूलो सहयोग ब्याजबाट आयो: वित्तीय खर्च २६.९५% घटेर रु ८.९५ करोड भयो, त्यसैले कर अघिको नाफा झन्डै तीन गुणा भएर रु ३.५६ करोड पुग्यो। तर करले नतिजा उल्टायो: गत वर्ष रु ३.१३ करोड स्थगन कर (deferred tax) आम्दानी नाफामा जोडिएको थियो, यस वर्ष रु १.६३ करोड कर (धेरैजसो स्थगन कर) घटाइयो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु ७०,५३,८२,१५१ | रु ६६,९९,२१,५४५ | +५.२९% |
| बिक्री लागत | रु ४९,७५,३१,९६८ | रु ४३,६३,९५,७०२ | +१४.०१% |
| कुल नाफा (gross profit) | रु २०,७८,५०,१८३ | रु २३,३५,२५,८४३ | −१०.९९% |
| अन्य आम्दानी | रु १९,२४,३५९ | रु ११,५०,२५८ | +६७.३०% |
| बिक्री तथा वितरण खर्च | रु ५५,३१,८८५ | रु ४९,४५,४५४ | +११.८६% |
| प्रशासनिक खर्च | रु ३,९९,५१,४५८ | रु ४,०१,८४,१३८ | −०.५८% |
| ह्रासकट्टी तथा अमोर्टाइजेसन | रु ३,९१,६३,८९६ | रु ५,४६,७५,३१२ | −२८.३७% |
| सञ्चालन नाफा | रु १२,५१,२७,३०३ | रु १३,४८,७१,१९७ | −७.२२% |
| वित्तीय खर्च | रु ८,९४,८९,७४३ | रु १२,२५,०२,१७० | −२६.९५% |
| कर अघिको नाफा | रु ३,५६,३७,५६० | रु १,२३,६९,०२७ | +१८८.१२% |
| आयकर (स्थगन करसहित) | रु १,६३,२६,७३४ | −रु ३,१३,१९,३१२ | नाफामा फर्कियो |
| खुद नाफा | रु १,९३,१०,८२६ | रु ४,३६,८८,३३९ | −५५.८०% |
| प्रति शेयर आम्दानी (त्रैमासिक) | ०.६३ | १.४२ | – |
१. नाफा कहाँबाट आयो
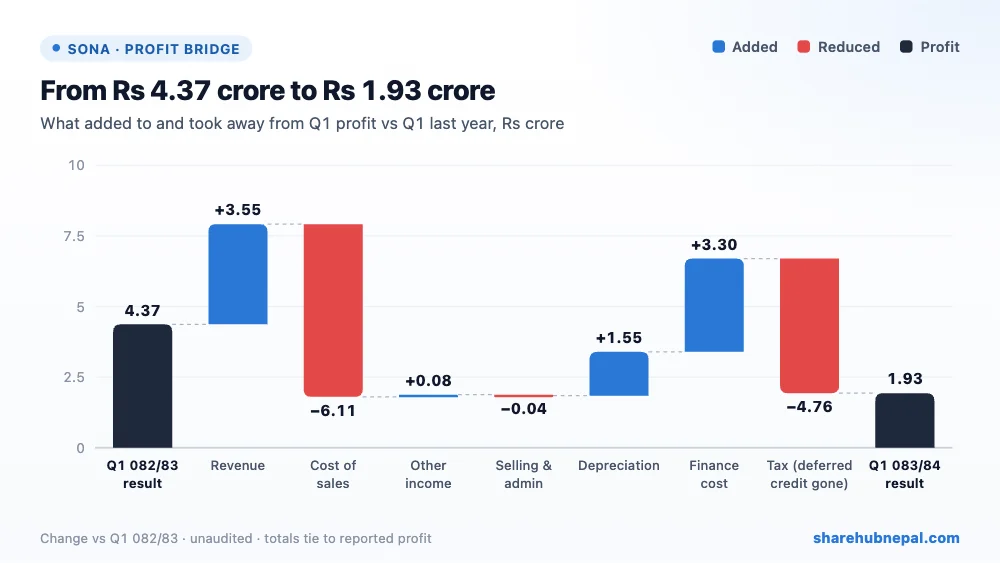
बिक्री लागत बिक्रीभन्दा छिटो बढेकाले gross profit रु २.५७ करोडले घट्यो। बिक्री तथा प्रशासनिक खर्च रु ४.५५ करोडमा लगभग स्थिर रह्यो, भने ह्रासकट्टी रु १.५५ करोडले घट्यो। वित्तीय खर्च रु ३.३० करोडले घट्यो, जुन सबैभन्दा ठूलो फाइदा हो। स्थगन करको फेरबदल (गत वर्ष रु ३.१३ करोड आम्दानी, यस वर्ष रु १.४९ करोड खर्च) नभएको भए नाफा गत वर्षभन्दा धेरै माथि हुन्थ्यो।
२. वर्षभरिको नाफा
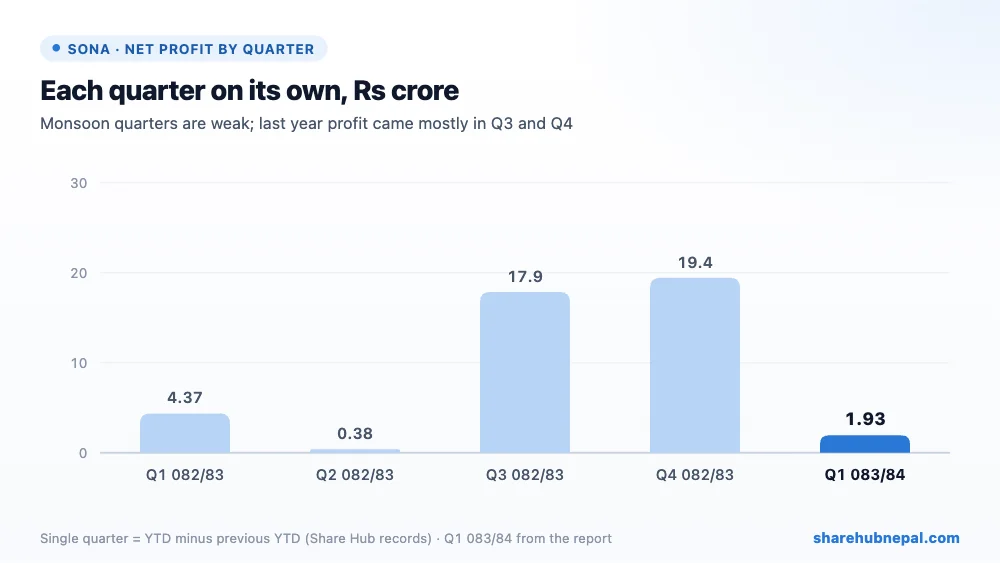
सिमेन्टको बिक्री निर्माण मौसमअनुसार चल्छ: गत वर्ष पहिलो त्रैमासमा रु ४.३७ करोड, दोस्रोमा रु ३८.१५ लाख मात्र, तेस्रोमा रु १७.८६ करोड र चौथोमा रु १९.४४ करोड नाफा भयो; पूरा वर्षको EPS रु १०.९६ थियो। त्यसैले पहिलो त्रैमास कमजोर हुनु सामान्य हो, र यसलाई वार्षिकीकरण गर्दा वर्षको आम्दानी कम देखिन्छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असोज २०८२ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु १०,७२,७३,१७,५१३ | रु १०,०२,७६,६०,८०९ | +६.९८% |
| मौज्दात | रु २,७९,९८,०४,३६६ | रु २,७५,६७,३५,९५३ | +१.५६% |
| व्यापारिक प्राप्य | रु ६९,७८,६२,९२३ | रु ९२,५०,४७,०१९ | −२४.५६% |
| कर्जा तथा पेश्की | रु ४१,३२,१३,४९५ | रु २०,०६,२६,७२९ | +१०५.९६% |
| नगद तथा नगद सरह | रु ४,८०,५७,०१२ | रु १०,४०,७३,०८१ | −५३.८२% |
| ऋण (दीर्घकालीन + चालु) | रु ६,४३,२५,७८,२१० | रु ६,५२,५७,५४,२३१ | −१.४३% |
| कुल इक्विटी | रु ६,१९,४२,०८,६०१ | रु ५,९०,१३,३६,२७३ | +४.९६% |
ऋण ठूलो छ: कुल ऋण रु ६.४३ अर्ब (दीर्घकालीन रु ५.६० अर्ब र चालु रु ८३.४५ करोड), जुन पुँजीको करिब १.०४ गुणा हो, यद्यपि गत वर्षभन्दा अलि कम। व्यापारिक प्राप्य २४.५६% घटेर रु ६९.७९ करोड भयो, तर कर्जा तथा पेश्की दोब्बर भएर रु ४१.३२ करोड र अन्य वित्तीय दायित्व रु १.५३ अर्ब पुग्यो। नगद रु ४.८१ करोड मात्र छ। डेडिकेटेड तथा ट्रंक लाइनको रु २४.३० करोड बिजुली बक्यौता दाबीविरुद्ध कम्पनीले NEA माथि सर्वोच्च अदालतमा मुद्दा दायर गरेको छ, र १३ ग्राहकविरुद्ध रु २.७६ करोड बक्यौता असुलीका लागि मुद्दा हालेको छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| त्रैमासिक EPS (प्रतिवेदन) | रु ०.६३ |
| वार्षिक EPS (गणना गरिएको) | रु २.५१ |
| प्रति शेयर नेटवर्थ (प्रतिवेदन) | रु २०१.४४ |
| बजार मूल्य (असोज मसान्त) | रु ४३४ |
| P/E (वार्षिक) | १७२.९१ गुणा |
| P/B | २.१५ गुणा |
| तरलता अनुपात (प्रतिवेदन) | १.४१ |
रु ४३४ मा शेयर प्रति शेयर नेटवर्थको २.१५ गुणामा छ। पहिलो त्रैमास कमजोर मौसम भएकाले करिब १७३ को वार्षिक P/E खासै उपयोगी छैन; गत वर्षको EPS रु १०.९६ मा P/E करिब ४० हुन्छ।
निष्कर्ष
सकारात्मक पक्ष: बिक्री ५.२९% बढी, वित्तीय खर्च २६.९५% कम, कर अघिको नाफा झन्डै तीन गुणा, प्राप्य रकम घट्यो, र सिमेन्ट साइलो, किल्न सुधार, सौर्य प्लान्ट तथा नयाँ निर्माण-रसायन उत्पादनको योजना।
ध्यान दिनुपर्ने: स्थगन करको फेरबदलले खुद नाफा ५५.८०% कम, gross margin २९.४७% मा झर्यो, रु ६.४३ अर्बको ऋण र सञ्चालन नाफाको ठूलो भाग अझै ब्याजमै जाने, NEA सँग रु २४.३० करोडको बिजुली बक्यौता विवाद, र कारण नखुलेको दोब्बर भएको कर्जा तथा पेश्की।
निर्माण मौसम सुरु भएपछि दोस्रो–तेस्रो त्रैमासको बिक्री, gross margin, NEA सँगको मुद्दा र थप ऋण घटाइ हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

