













एसवाई प्यानल नेपाल लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
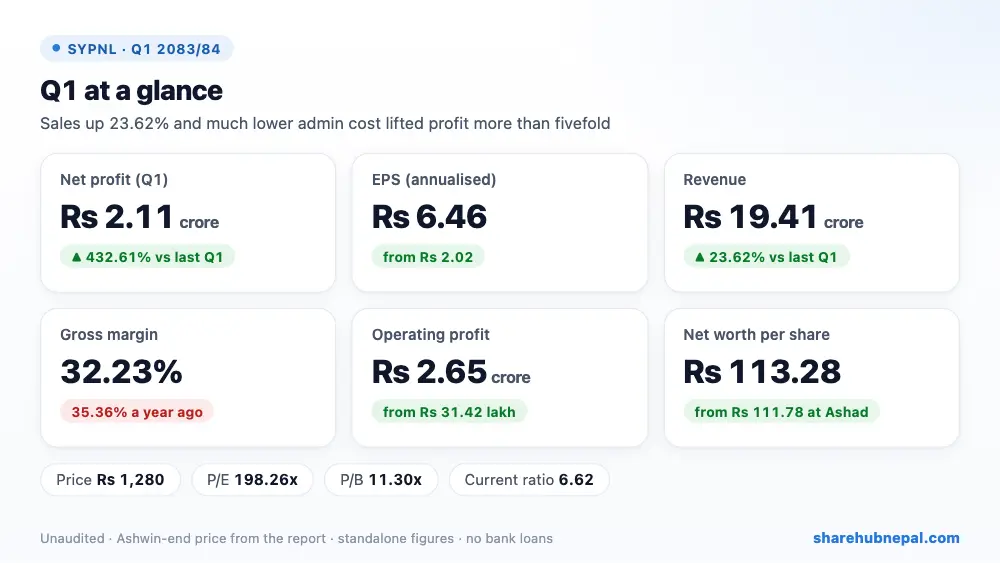
प्रिफ्याब प्यानल र निर्माण सामग्री बनाउने एसवाई प्यानल नेपालले आव २०८३/८४ को पहिलो त्रैमासमा रु २.११ करोड खुद नाफा कमायो, जुन गत वर्षको रु ३९.६४ लाखको पाँच गुणाभन्दा बढी (+४३२.६१%) हो। वार्षिक EPS रु ६.४६ छ (गत वर्ष रु २.०२)।
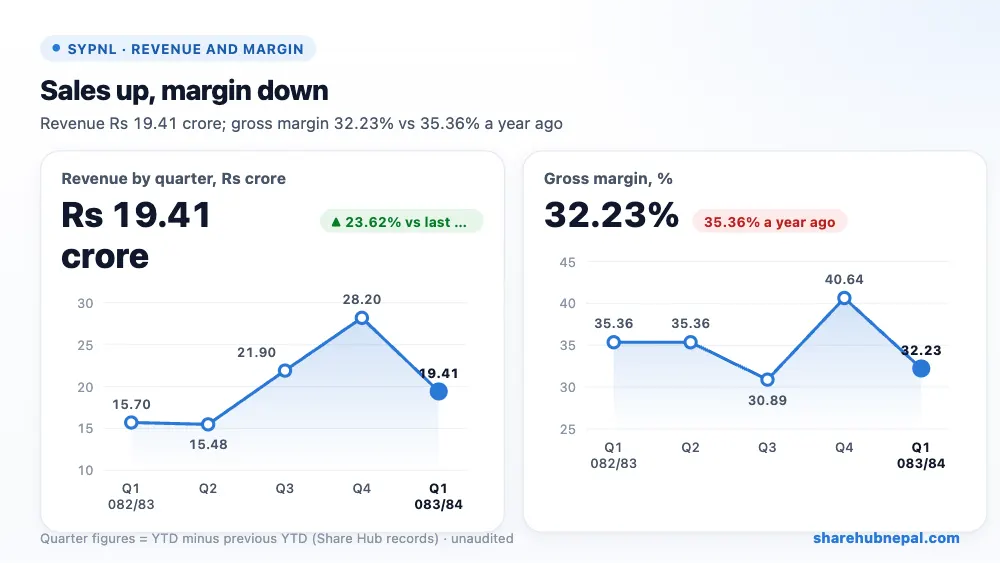
बिक्री २३.६२% बढेर रु १९.४१ करोड पुग्यो, तर बिक्री लागत झन् छिटो (२९.६०%) बढेकाले gross profit १२.६९% मात्र बढेर रु ६.२६ करोड भयो र gross margin ३५.३६% बाट ३२.२३% मा झर्यो; युद्ध र प्राकृतिक प्रकोपले कच्चा पदार्थ महँगो भएको कम्पनीले जनाएको छ। नाफामा ठूलो उछाल भने खर्च घटेर आयो: प्रशासनिक खर्च ६४.७०% घट्यो (रु २.३१ करोडबाट रु ८१.५३ लाख; कारण प्रतिवेदनमा खुलाइएको छैन) र बिक्री खर्च २९.६४% घट्यो। रु २३.०१ लाखको विदेशी विनिमय नाफाले पनि सघायो। सञ्चालन नाफा रु ३१.४२ लाखबाट रु २.६५ करोड पुग्यो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु १९,४१,२३,०३२ | रु १५,७०,२८,३३६ | +२३.६२% |
| बिक्री लागत | रु १३,१५,५७,३३६ | रु १०,१५,०८,८१८ | +२९.६०% |
| कुल नाफा (gross profit) | रु ६,२५,६५,६९६ | रु ५,५५,१९,५१७ | +१२.६९% |
| कर्मचारी खर्च | रु १,३४,१२,२६३ | रु १,१५,०५,५४१ | +१६.५७% |
| प्रशासनिक खर्च | रु ८१,५३,०२४ | रु २,३०,९६,६६४ | −६४.७०% |
| बिक्री तथा वितरण खर्च | रु ८६,४४,४३५ | रु १,२२,८६,११२ | −२९.६४% |
| ह्रासकट्टी तथा अमोर्टाइजेसन | रु ६२,६४,२१५ | रु ५८,३१,३१९ | +७.४२% |
| सञ्चालन नाफा | रु २,६४,८८,५८२ | रु ३१,४२,१४५ | +७४३.०१% |
| अन्य आम्दानी, वित्तीय आम्दानी र विनिमय नाफा | रु २८,९१,६४९ | रु ५,७१,२६८ | +४०६.१८% |
| कर्मचारी बोनस | रु २६,३३,५४४ | रु ३,०२,४९६ | +७७०.६०% |
| आयकर | रु ५२,२१,१७० | −रु ९,३९,३३६ | नाफामा फर्कियो |
| खुद नाफा | रु २,११,१४,२६८ | रु ३९,६४,२९१ | +४३२.६१% |
| वार्षिक EPS | ६.४६ | २.०२ | – |
१. नाफा कहाँबाट आयो
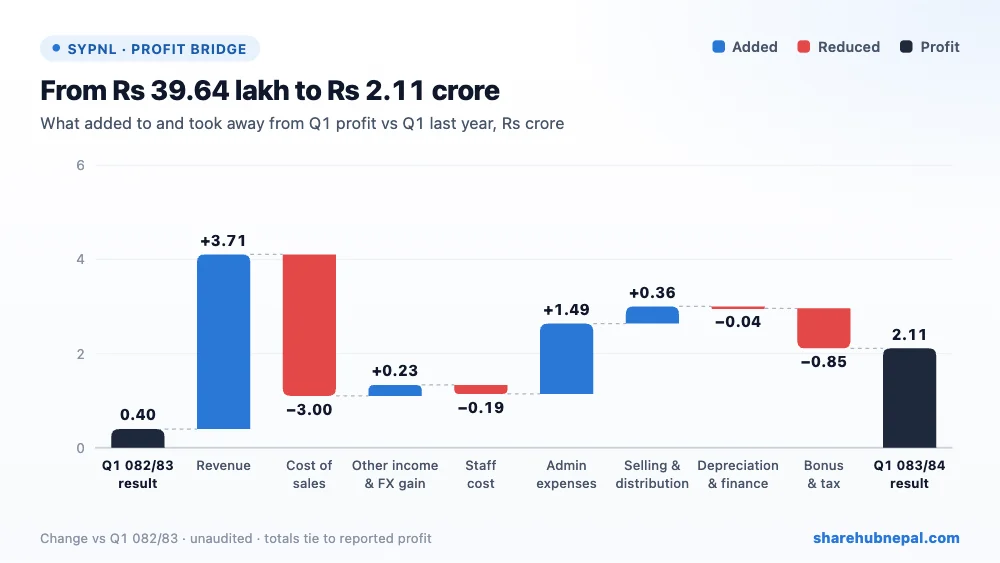
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको बिक्रीले रु ३.७१ करोड थप्यो तर बढेको बिक्री लागतले रु ३.०० करोड घटायो। घटेको प्रशासनिक खर्चले रु १.४९ करोड, घटेको बिक्री खर्चले रु ३६.४२ लाख र विनिमय नाफासहित बढेको अन्य आम्दानीले रु २३.२० लाख थप्यो। कर्मचारी खर्चले रु १९.०७ लाख, ह्रासकट्टी र वित्तीय खर्चले रु ४.०४ लाख, र बोनस तथा करले रु ८४.९२ लाख घटायो (गत वर्ष सानो कर फिर्ता थियो)। कुलमा नाफा रु १.७१ करोडले बढ्यो।
२. वर्षभरिको नाफा
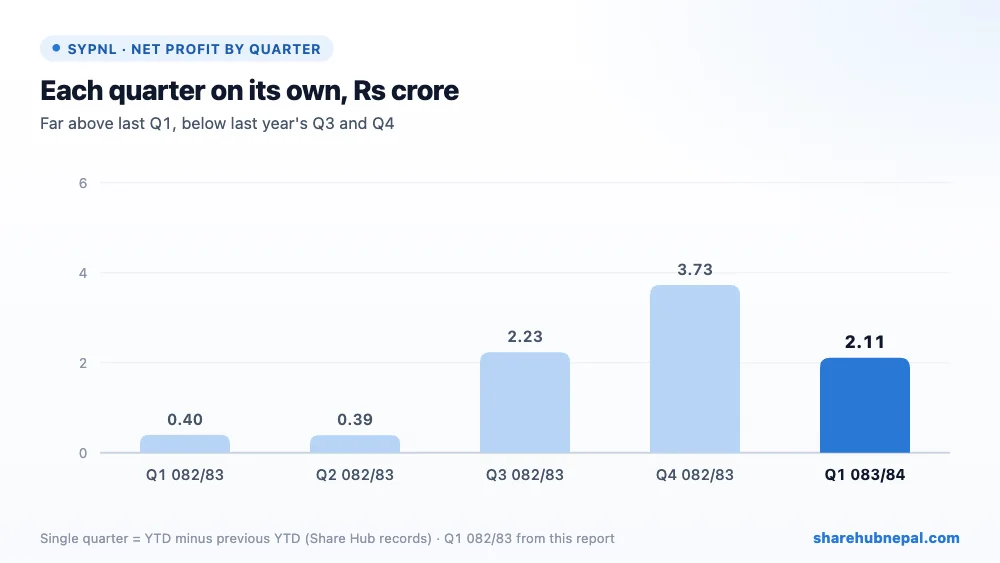
Share Hub का रेकर्ड अनुसार (पहिलो त्रैमास २०८२/८३ यही प्रतिवेदनबाट) २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु ३९.६४ लाख, दोस्रोमा रु ३९.०७ लाख, तेस्रोमा रु २.२३ करोड र चौथोमा रु ३.७३ करोड थियो; पूरा वर्षको नाफा रु ६.७५ करोड (EPS रु ६.२८)। यो पहिलो त्रैमास गत वर्षको पहिलो छमाहीभन्दा धेरै राम्रो छ, तर बिक्री बढी भएका पछिल्ला दुई त्रैमास (रु २१.९० करोड र रु २८.२० करोड बिक्री) भन्दा कम छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु ६४,६८,५०,८५७ | रु ५६,२७,९९,०२९ | +१४.९३% |
| लगानी (मुख्यतः सहायक कम्पनी) | रु ४३,२५,००,००० | रु ४३,२५,००,००० | +०.००% |
| मौज्दात | रु १९,६३,६५,२५८ | रु १५,४०,८६,१७२ | +२७.४४% |
| व्यापारिक प्राप्य | रु १७,२६,७७,१६९ | रु १६,०९,८४,६३५ | +७.२६% |
| नगद तथा नगद सरह | रु २९,६७,५१,१४६ | रु ३२,२८,५०,७०६ | −८.०८% |
| व्यापारिक भुक्तानी (चालु + गैर-चालु) | रु २४,९१,८०,५११ | रु २१,६९,४६,३३२ | +१४.८६% |
| कुल इक्विटी | रु १,४८,१८,६१,५९५ | रु १,४६,२२,८५,३४२ | +१.३४% |
कम्पनीसँग बैंक ऋण छैन, नगद रु २९.६८ करोड छ, र चालु सम्पत्ति चालु दायित्वको ६.६२ गुणा छ। IPO बाट उठेको रु ३९ करोड सहायक कम्पनी एसवाई यूपीभीसी प्रोफाइलमा लगानी गरिएको छ, जसको uPVC प्रोफाइल कारखाना सञ्चालनको अन्तिम चरणमा छ; यस त्रैमासमा सो सहायक कम्पनीलाई रु १.६४ करोडको सामान बिक्री पनि भयो। सम्पत्ति, प्लान्ट तथा उपकरण रु ८.४१ करोडले र मौज्दात २७.४४% ले बढेर रु १९.६४ करोड पुग्यो। रु १६.१० करोडको व्यापारिक भुक्तानीलाई गैर-चालु दायित्वमा देखाइएको छ, जुन असामान्य हो। इक्विटी रु १.४८ अर्ब पुग्यो, जुन पहिलो त्रैमासको नाफाभन्दा रु १५.३८ लाख कम बढेको हो (कारण खुलाइएको छैन)।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS (प्रतिवेदन) | रु ६.४६ |
| प्रति शेयर नेटवर्थ (गणना गरिएको) | रु ११३.२८ |
| बजार मूल्य (असोज मसान्त) | रु १,२८० |
| P/E (प्रतिवेदन) | १९८.२६ गुणा |
| P/B | ११.३० गुणा |
| ROE (प्रतिवेदन) | ५.७८% |
| चालु अनुपात | ६.६२ |
असोज मसान्तको मूल्य रु १,२८० मा शेयर वार्षिक EPS को १९८.२६ गुणा र प्रति शेयर नेटवर्थको ११.३० गुणामा छ। गत वर्षको पूरा वर्षको EPS रु ६.२८ मा P/E करिब २०४ हुन्छ। यी निकै उच्च गुणा हुन्; मूल्य अहिलेको कमाइभन्दा uPVC सहायक कम्पनी र भविष्यको वृद्धिमा आधारित देखिन्छ।
निष्कर्ष
सकारात्मक पक्ष: नाफा ४३२.६१% वृद्धि, बिक्री २३.६२% वृद्धि, प्रशासनिक र बिक्री खर्चमा ठूलो कटौती, बैंक ऋण शून्य, बलियो तरलता (चालु अनुपात ६.६२), र सुरु हुन लागेको नयाँ uPVC प्रोफाइल व्यवसाय।
ध्यान दिनुपर्ने: कच्चा पदार्थ महँगिँदा घटेको gross margin (३२.२३%), कारण नखुलेको ६४.७०% प्रशासनिक खर्च कटौती, रु १६.१० करोडको गैर-चालु व्यापारिक भुक्तानी, कर विवादमा सम्भावित दायित्व (भन्सार रु ३७.७६ लाख, अन्तःशुल्क/भ्याट र जरिवाना रु १८.१२ लाख र रु ३.८६ करोड), र निकै उच्च P/E तथा P/B।
गत वर्षभन्दा धेरै राम्रो पहिलो त्रैमास, तर यो मुख्य मार्जिनभन्दा बढी खर्च कटौतीले आएको हो। प्रशासनिक खर्च कम रहन्छ कि रहँदैन, gross margin सुध्रिन्छ कि सुध्रिँदैन, uPVC सहायक कम्पनी कहिले सुरु हुन्छ, र सर्वोच्च अदालतका कर मुद्दा कसरी टुंगिन्छन् भन्ने हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

