













युनाइटेड अजोड इन्स्योरेन्स लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
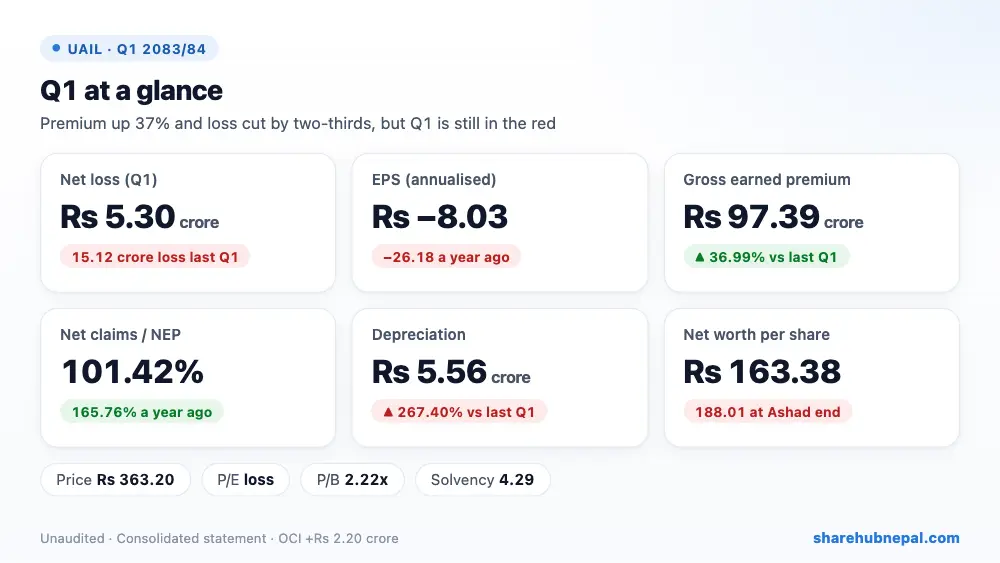
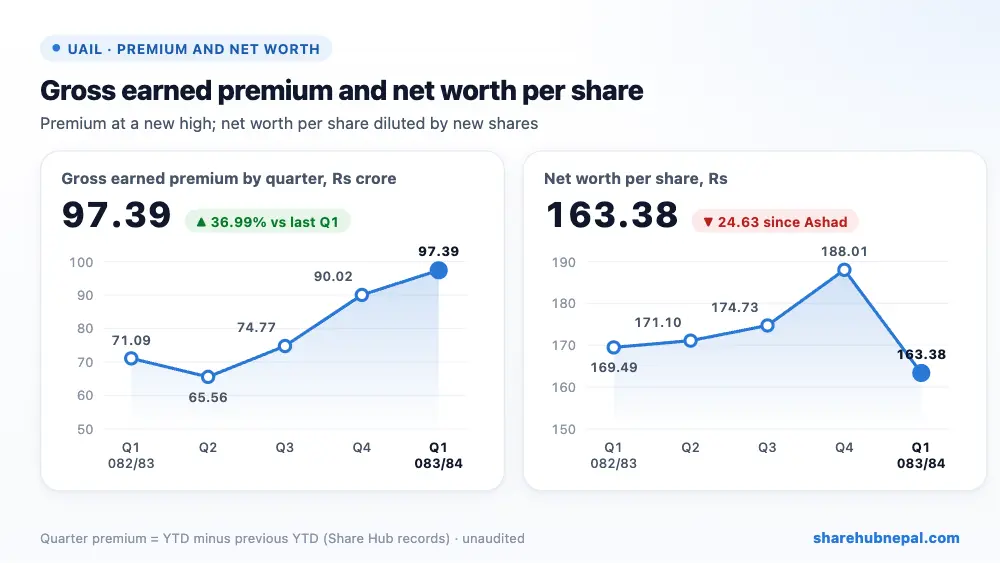
युनाइटेड अजोड इन्स्योरेन्सले २०८३/८४ को पहिलो त्रैमासमा रु ५.३० करोड खुद नोक्सान गर्यो, जुन गत वर्ष यही त्रैमासको रु १५.१२ करोड नोक्सानभन्दा धेरै कम हो। वार्षिक EPS रु -८.०३ (गत वर्ष रु -२६.१८) छ। शेयर पुँजी रु २.३१ अर्बबाट रु २.६४ अर्ब पुगेकाले प्रति शेयर नेटवर्थ असार मसान्तको रु १८८.०१ बाट रु १६३.३८ मा झरेको छ।
मुख्य व्यवसाय धेरै सुध्रियो: कुल आर्जित बीमाशुल्क ३६.९९% बढेर रु ९७.३९ करोड, खुद आर्जित बीमाशुल्क ४१.०२% बढेर रु ३४.६३ करोड, पुनर्बीमकबाट कमिसन ६३.५९% बढ्यो र खुद दाबी खर्च १३.७१% घटेर रु ३५.१२ करोड भयो। तैपनि खुद दाबी खुद बीमाशुल्कभन्दा अलि बढी (१०१.४२%) छ, र कम्पनीका अनुसार रसुवाको बाढीले यो त्रैमासमा असर गर्यो। खर्च पनि बढ्यो: ह्रास कट्टी रु १.५१ करोडबाट रु ५.५६ करोड पुग्यो, कमिसन तथा शुल्क करिब दोब्बर भयो र लगानी आम्दानी २२.७८% घट्यो। गत वर्षभन्दा कम कर फिर्ताले पनि सुधार केही घटायो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु ९७,३९,१०,०८७ | रु ७१,०९,१७,९१० | +३६.९९% |
| खुद आर्जित बीमाशुल्क | रु ३४,६२,९९,७३९ | रु २४,५५,५८,२५६ | +४१.०३% |
| कमिसन आम्दानी (पुनर्बीमकबाट) | रु ११,४३,०२,९४३ | रु ६,९८,७१,५४८ | +६३.५९% |
| लगानी आम्दानी | रु ३,३४,५०,०६५ | रु ४,३३,१६,२०३ | −२२.७८% |
| खुद दाबी खर्च | रु ३५,१२,२१,९९५ | रु ४०,७०,३९,०९० | −१३.७१% |
| कमिसन, शुल्क र अन्य प्रत्यक्ष खर्च | रु ३,११,९४,८६२ | रु १,६७,८८,१६९ | +८५.८१% |
| कर्मचारी खर्च | रु ९,३७,४४,०६२ | रु १०,६६,३५,७२६ | −१२.०९% |
| ह्रास कट्टी | रु ५,५५,६६,९८१ | रु १,५१,२४,५४५ | +२६७.४०% |
| कर अघिको नोक्सान | −रु ७,५६,९२,६७६ | −रु २१,५९,९०,४७५ | +६४.९६% |
| आयकर (फिर्ता) | −रु २,२७,०७,८०३ | −रु ६,४७,९७,१४३ | +६४.९६% |
| खुद नोक्सान | −रु ५,२९,८४,८७३ | −रु १५,११,९३,३३२ | +६४.९६% |
| वार्षिक EPS | -८.०३ | -२६.१८ | – |
१. नाफा कहाँबाट आयो
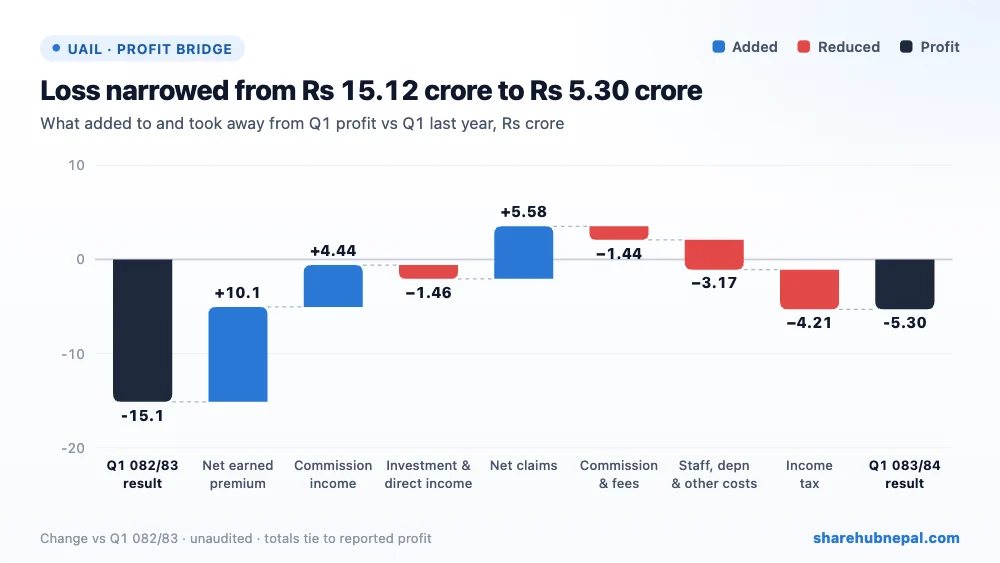
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको खुद बीमाशुल्कले रु १०.०७ करोड, पुनर्बीमकबाट बढेको कमिसनले रु ४.४४ करोड र घटेको खुद दाबीले रु ५.५८ करोड सुधार ल्यायो। अर्कोतर्फ घटेको लगानी तथा अन्य प्रत्यक्ष आम्दानीले रु १.४६ करोड, बढेको कमिसन तथा शुल्कले रु १.४४ करोड, बढेको कर्मचारी, ह्रास कट्टी र अन्य खर्चले रु ३.१७ करोड र कम कर फिर्ताले रु ४.२१ करोड घटायो। कुलमा नतिजा रु ९.८२ करोडले सुध्रियो — नोक्सान रु १५.१२ करोडबाट रु ५.३० करोडमा झर्यो।
२. वर्षभरिको नाफा
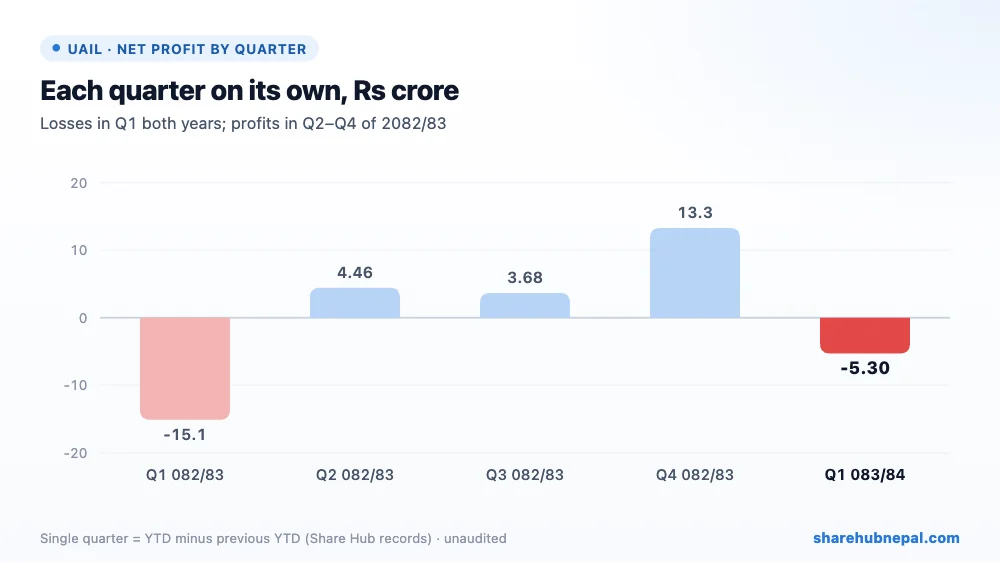
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नतिजा पहिलोमा रु १५.१२ करोड नोक्सान, त्यसपछि दोस्रोमा रु ४.४६ करोड, तेस्रोमा रु ३.६८ करोड र चौथोमा रु १३.२९ करोड नाफा थियो (पूरा वर्ष रु ६.३१ करोड नाफा)। त्यसैले गत वर्ष पनि पहिलो त्रैमास कमजोर थियो र पछि सुधार भएको थियो। त्रैमासिक बीमाशुल्क दोस्रो त्रैमासदेखि हरेक पटक बढेर अहिले सबैभन्दा उच्च छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| लगानी | रु ४,५८,२१,६९,२२५ | रु ४,५०,८८,७४,२७० | +१.६३% |
| पुनर्बीमा सम्पत्ति | रु २,१४,४४,४६,९२४ | रु २,२६,२१,१७,११४ | −५.२०% |
| नगद तथा नगद सरह | रु ४६,७४,६९,०४६ | रु ५४,०६,५८,६४२ | −१३.५४% |
| कुल बीमा करार दायित्व | रु ३,३७,७०,८१,७७० | रु ३,५९,०६,६२,०८६ | −५.९५% |
| शेयर पुँजी | रु २,६४,००,००,००० | रु २,३१,००,००,००० | +१४.२९% |
| कुल इक्विटी | रु ४,३१,३२,६७,४४० | रु ४,३४,३१,१८,५८६ | −०.६९% |
| कुल सम्पत्ति | रु ८,९६,७४,८७,७४८ | रु ९,०५,३९,६७,८९५ | −०.९६% |
कुल सम्पत्ति रु ८.९७ अर्ब छ। लगानी रु ४.५८ अर्ब छ; दीर्घकालीन लगानी गत वर्षको रु १.३३ अर्बबाट रु १.७९ अर्ब पुग्यो भने अल्पकालीन निक्षेप रु २.७९ अर्बमा झर्यो। पुनर्बीमा सम्पत्ति रु २.१४ अर्ब र कुल बीमा करार दायित्व रु ३.३८ अर्ब छ; IBNR सहित कुल बाँकी दाबी रु २.३० अर्बबाट रु २.८८ अर्ब पुगेको छ, तर धेरैजसो पुनर्बीमकको भागमा छ (खुद रु ६६.५८ करोड)। रु २२.६९ करोडको शेयर आवेदन रकम बाँडफाँट भएकाले शेयर पुँजी रु २.६४ अर्ब पुग्यो; सञ्चित नाफा रु १५.७२ करोड घट्यो, जुन नोक्सानभन्दा करिब रु १०.४२ करोड बढी हो र प्रतिवेदनमा कारण खुलाइएको छैन (पुँजीकरण भएको हुनसक्छ)। इक्विटी रु ४.३१ अर्ब छ र कुनै ऋण छैन।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS | रु -८.०३ |
| प्रति शेयर नेटवर्थ | रु १६३.३८ |
| प्रति शेयर कुल सम्पत्ति | रु ३३९.६८ |
| बजार मूल्य (त्रैमासको अन्तिम) | रु ३६३.२० |
| P/E | लागू हुँदैन (नोक्सान) |
| P/B | २.२२ गुणा |
| सोल्भेन्सी अनुपात (आ.व. २०८१/८२) | ४.२९ |
पहिलो त्रैमासको अन्तिम मूल्य रु ३६३.२० थियो (रु ३५४.१० देखि रु ४८५ सम्म)। नोक्सानमा भएकाले P/E अर्थपूर्ण छैन (प्रतिवेदनमा -४५.२४ छापिएको); मूल्य प्रति शेयर नेटवर्थको २.२२ गुणा छ। सोल्भेन्सी अनुपात ४.२९ गुणा (आ.व. २०८१/८२ को बीमाङ्कीय मूल्याङ्कन) छ र प्रतिवेदन अनुसार कुनै मुद्दा बाँकी छैन।
निष्कर्ष
सकारात्मक पक्ष: ३७% बीमाशुल्क वृद्धि, खुद बीमाशुल्क ४१% बढेको, धेरै बढेको पुनर्बीमा कमिसन, घटेको खुद दाबी, दुई तिहाइले घटेको नोक्सान, रु २.२० करोडको OCI नाफा, बलियो सोल्भेन्सी र कुनै ऋण नभएको।
ध्यान दिनुपर्ने: अझै नोक्सान, खुद दाबी खुद बीमाशुल्कभन्दा बढी (रसुवा बाढी), कारण नखुलाई ह्रास कट्टी २६७% बढेको, लगानी आम्दानी २३% घटेको, वित्तीय खर्च १५५% बढेको, प्रति शेयर नेटवर्थ रु १६३.३८ मा झरेको, र सञ्चित नाफामा नखुलाइएको गिरावट।
गत वर्षभन्दा धेरै राम्रो पहिलो त्रैमास: बलियो बीमाशुल्क वृद्धि र कम दाबीले नोक्सान दुई तिहाइले घटायो। २०८२/८३ का पछिल्ला त्रैमासमा जस्तै नाफा देखाउन दाबी र खर्च अझै नियन्त्रणमा आउनुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

