













माथिल्लो तामाकोशी हाइड्रोपावर लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
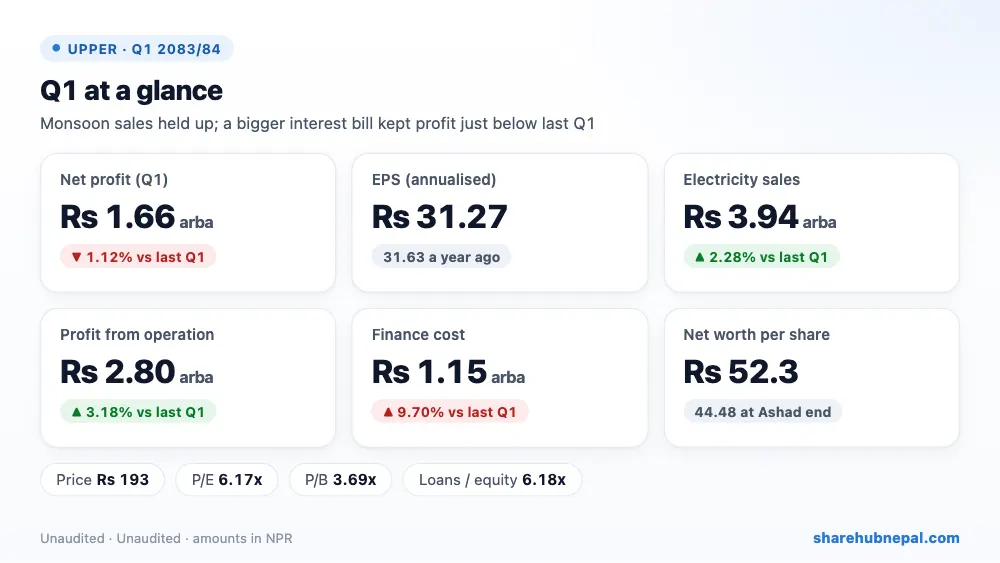
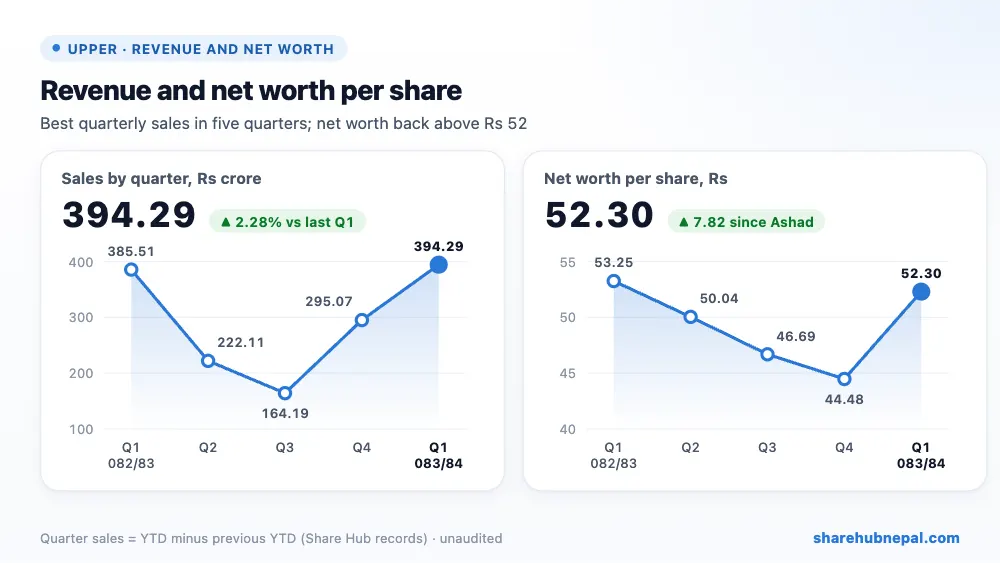
माथिल्लो तामाकोशी हाइड्रोपावरले २०८३/८४ को पहिलो त्रैमासमा रु १६५.५९ करोड खुद नाफा कमायो, जुन गत वर्षको रु १६७.४७ करोडसँग करिब बराबर (१.१२% कम) हो। त्रैमासिक EPS रु ७.८२ (गत वर्ष रु ७.९१) छ, वार्षिक हिसाबमा रु ३१.२७, र प्रति शेयर नेटवर्थ असार मसान्तको रु ४४.४८ बाट फेरि रु ५२.३० पुगेको छ।
बिजुली बिक्री २.२८% बढेर रु ३.९४ अर्ब पुग्यो र रोयल्टी तथा प्रशासनिक खर्च घटेको, साथै यसपटक विदेशी विनिमय नोक्सान नभएकाले सञ्चालन नाफा ३.१८% बढेर रु २.८० अर्ब भयो। तर ठूलो ऋणको ब्याज नै सबैभन्दा ठूलो खर्च हो: वित्तीय खर्च ९.७०% बढेर रु १.१५ अर्ब पुग्यो र सञ्चालनबाट भएको फाइदाभन्दा बढी खायो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिजुली बिक्री आम्दानी | रु ३,९४,२८,६५,७९७ | रु ३,८५,५१,४९,०६९ | +२.२८% |
| प्रशासनिक तथा आयोजना खर्च | रु १२,०६,९२,८६९ | रु १२,५२,१९,५१८ | −३.६१% |
| रोयल्टी | रु ९,०२,५७,३१६ | रु १०,६३,५८,१५७ | −१५.१४% |
| विदेशी विनिमय नोक्सान | रु ० | रु ६२,५८,५७९ | −१००.००% |
| ह्रास कट्टी | रु ९३,०८,५९,३०४ | रु ९०,२५,७८,१८८ | +३.१३% |
| सञ्चालन नाफा | रु २,८०,१०,५६,३०८ | रु २,७१,४७,३४,६२७ | +३.१८% |
| वित्तीय तथा अन्य आम्दानी | रु २३,५३,८०८ | रु ५९,५१,८५६ | −६०.४५% |
| वित्तीय खर्च | रु १,१४,७४,७२,७८७ | रु १,०४,५९,९७,४८२ | +९.७०% |
| खुद नाफा | रु १,६५,५९,३७,३२९ | रु १,६७,४६,८९,००० | −१.१२% |
| वार्षिक EPS | ३१.२७ | ३१.६३ | – |
१. नाफा कहाँबाट आयो
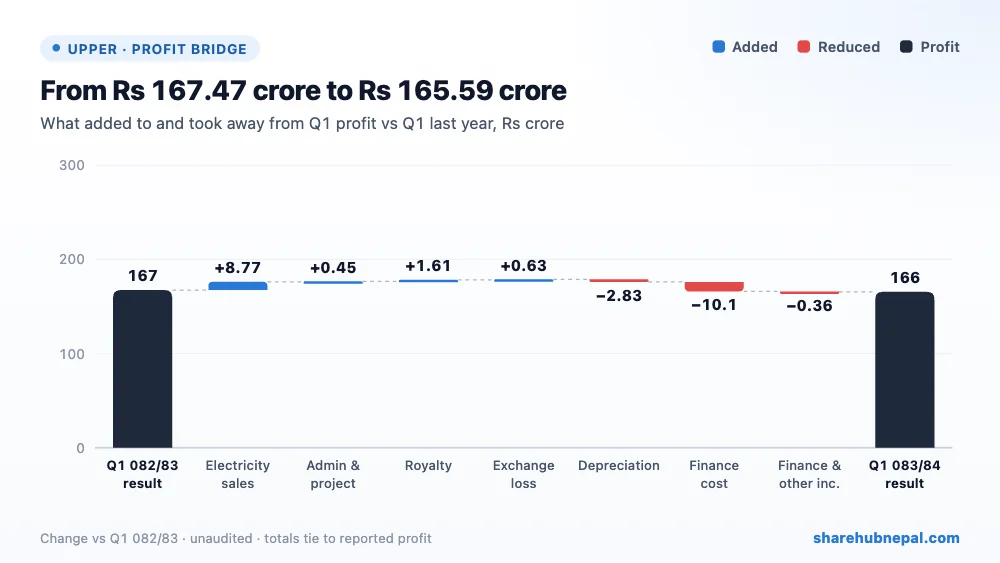
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको बिजुली बिक्रीले रु ८.७७ करोड, घटेको रोयल्टीले रु १.६१ करोड, विनिमय नोक्सान नभएकाले रु ६२.५९ लाख र घटेको प्रशासनिक तथा आयोजना खर्चले रु ४५.२७ लाख नाफा थप्यो। अर्कोतर्फ बढेको वित्तीय खर्चले रु १०.१५ करोड, बढेको ह्रास कट्टीले रु २.८३ करोड र घटेको ब्याज आम्दानीले रु ३५.९८ लाख घटायो। कुलमा नाफा रु १.८८ करोडले कम भयो।
२. वर्षभरिको नाफा
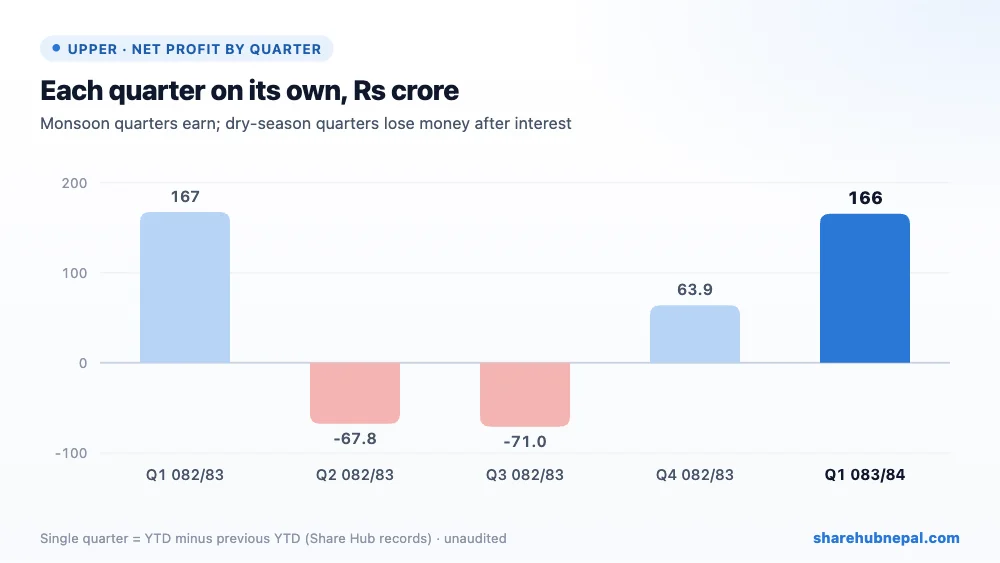
UPPER को नाफा नदीको बहावसँगै चल्छ। Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु १६७.४७ करोड (बर्खा), दोस्रोमा रु ६७.८१ करोड नोक्सान र तेस्रोमा रु ७०.९८ करोड नोक्सान (हिउँदमा बिक्री कम तर ब्याज र ह्रास कट्टी उत्तिकै), र चौथोमा रु ६३.९२ करोड थियो। २०८२/८३ को पूरा वर्षको नाफा रु ९२.५९ करोड मात्र थियो। त्यसैले बलियो पहिलो त्रैमास सामान्य हो, यसलाई ४ ले गुणा गरेर पूरा वर्षको नाफा मान्नु हुँदैन; हिउँदका त्रैमासले यसको ठूलो भाग फिर्ता लैजान्छन्।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु ७२,००,३७,९१,४४० | रु ७२,९३,२०,३१,४९० | −१.२७% |
| निर्माणाधीन पुँजी — रोल्वालिङ | रु २,५५,२३,७३,६७५ | रु २,२३,४३,४६,६४२ | +१४.२३% |
| नगद तथा नगद सरह | रु २,०५,६७,५२,७३३ | रु १,२५,१५,२३,८३९ | +६४.३४% |
| अन्य चालु सम्पत्ति | रु ४,४९,८९,७१,४९३ | रु ४,४५,४५,८७,४९७ | +१.००% |
| दीर्घकालीन ऋण (चालु भाग सहित) | रु ६८,४२,२८,७६,५८० | रु ६९,२४,१७,८५,४५४ | −१.१८% |
| कुल इक्विटी | रु ११,०७,७०,११,३१२ | रु ९,४२,१०,७३,९८४ | +१७.५८% |
| कुल सम्पत्ति | रु ८१,३२,९६,१०,६३८ | रु ८०,९४,३४,२५,८१३ | +०.४८% |
वासलातमा ऋणको भार धेरै छ। दीर्घकालीन ऋण (नेपाल विद्युत प्राधिकरणमार्फत सरकार, नेपाल टेलिकम, नागरिक लगानी कोष र राष्ट्रिय जीवन बीमाबाट) रु ६८.४२ अर्ब छ भने इक्विटी रु ११.०८ अर्ब मात्र, करिब ६.२ गुणा। सञ्चित नोक्सान अझै रु १०.९८ अर्ब छ। राम्रो कुरा, कम्पनीले अहिले किस्ता समयमै तिरिरहेको छ (असोज मसान्तसम्म सरकारको नवौं अर्धवार्षिक र अन्य संस्थाको उन्नाइसौं त्रैमासिक किस्ता तिरेको), असारदेखि ऋण रु ८१.८९ करोडले घटेको छ, र गत वर्षको अन्तिम त्रैमासदेखि ऋणदाताहरूले ब्याजदर घटाएर स्थिर राख्न सहमति दिएका छन्। नगद बढेर रु २.०६ अर्ब पुगेको छ र तरलता अनुपात १.८४ छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| त्रैमासिक EPS | रु ७.८२ |
| वार्षिक EPS | रु ३१.२७ |
| प्रति शेयर नेटवर्थ | रु ५२.३० |
| प्रति शेयर कुल सम्पत्ति | रु ३८३.९९ |
| बजार मूल्य (त्रैमासको अन्तिम) | रु १९३ |
| P/E (वार्षिक EPS मा) | ६.१७ गुणा |
| P/B | ३.६९ गुणा |
| तरलता अनुपात | १.८४ |
पहिलो त्रैमासको अन्तिम मूल्य रु १९३ थियो (रु १७८.९० देखि रु २०९ सम्म)। रु ३१.२७ को वार्षिक EPS मा P/E करिब ६.२ गुणा मात्र देखिन्छ, तर पहिलो त्रैमास सबैभन्दा राम्रो मौसम भएकाले यो भ्रमपूर्ण हुन्छ; गत वर्षको पूरा वर्षको EPS रु ४.३७ मा P/E करिब ४४ गुणा हुन्छ। मूल्य प्रति शेयर नेटवर्थको ३.६९ गुणा छ। मूल्य ऋण कति छिटो घट्छ र घटेको ब्याजदरले हिउँदको नतिजा सुधार्छ कि सुधार्दैन भन्नेमा निर्भर हुन्छ।
निष्कर्ष
सकारात्मक पक्ष: ४५६ मेगावाटको केन्द्र पूर्ण सञ्चालनमा, बर्खाको बिक्री पाँच त्रैमासकै उच्च, रोयल्टी र प्रशासनिक खर्च कम, ऋणको किस्ता समयमै भुक्तानी, ऋणदाताले ब्याजदर घटाएर स्थिर गरेका, र नगद रु २.०६ अर्ब पुगेको।
ध्यान दिनुपर्ने: अझै बढिरहेको वित्तीय खर्च (एकै त्रैमासमा रु १.१५ अर्ब), इक्विटीको ६.२ गुणा ऋण, रु १०.९८ अर्बको सञ्चित नोक्सान (छिट्टै लाभांश दिने क्षमता कम), दोस्रो–तेस्रो त्रैमासको हिउँदे नोक्सान, २०८१ को पहिरोले बाँधस्थलमा पुर्याएको क्षतिको बाँकी बीमा दाबी, कानुनी मुद्दा (मुख्य सिभिल ठेकेदारको धरौटी सम्बन्धी सर्वोच्चमा रिट र कम्पनी रजिष्ट्रारमा परेका उजुरी), र रोल्वालिङ खोला दोस्रो चरणको लगानी जुटाउने चुनौती।
स्थिर बर्खे त्रैमास: पानी धेरै हुँदा केन्द्रले राम्रो कमाउँछ, र कम्पनीले ठूलो ऋण बिस्तारै तिर्दैछ। तर ब्याजले अझै सञ्चालन नाफाको करिब ४१% खान्छ, त्यसैले पूरा वर्षको नतिजा फेरि हिउँदका त्रैमासमा कति नोक्सान हुन्छ भन्नेमा भर पर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

