













भिजन लुम्बिनी ऊर्जा कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
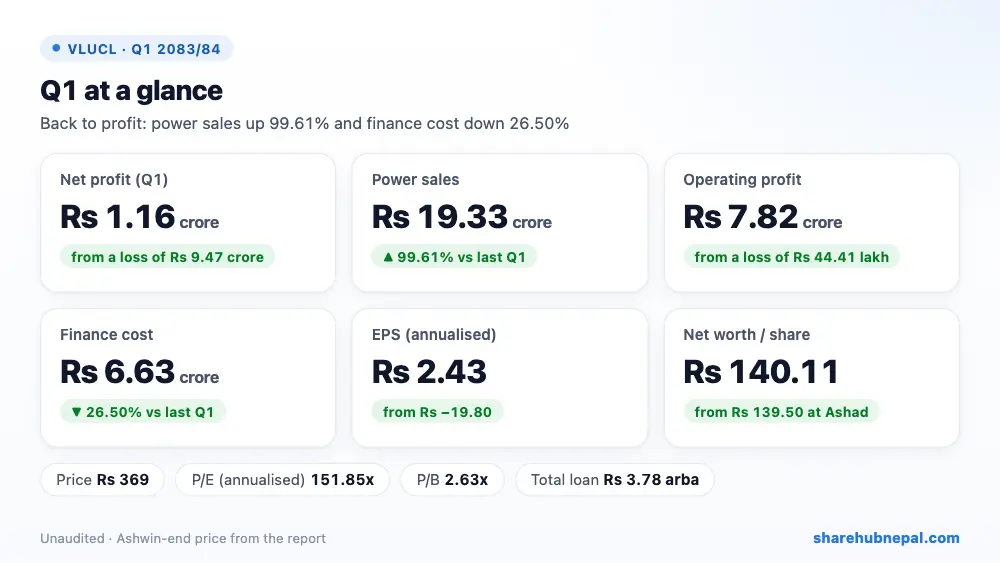
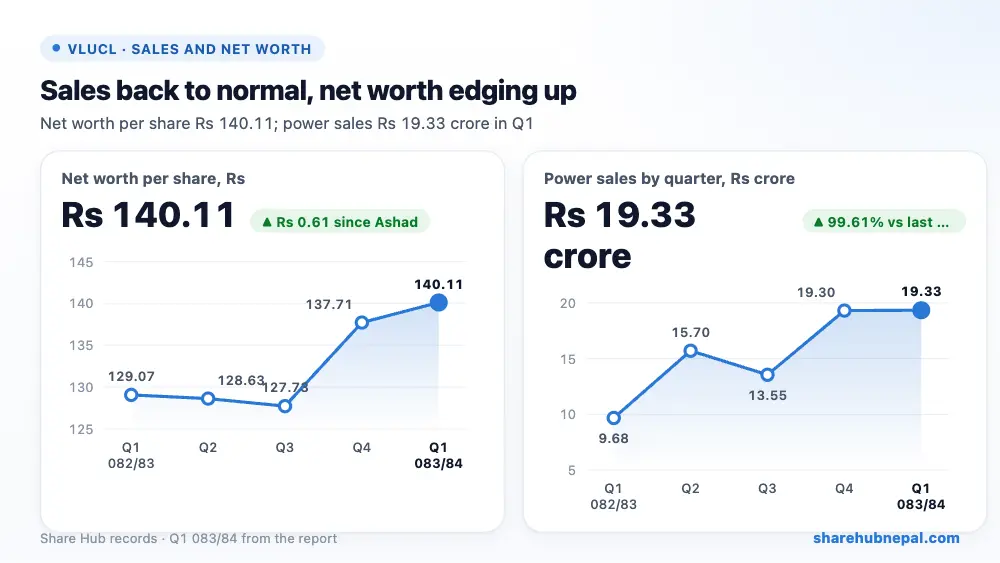
भिजन लुम्बिनी ऊर्जाले आव २०८३/८४ को पहिलो त्रैमासमा रु १.१६ करोड खुद नाफा कमायो, जबकि गत वर्षको सोही त्रैमासमा रु ९.४७ करोड नोक्सानी भएको थियो। गत वर्ष पहिलो त्रैमासको बिक्री रु ९.६८ करोड मात्र (असामान्य रूपमा कम) भएकाले यसपालि बिजुली बिक्री दोब्बर (९९.६१% बढी) भएर रु १९.३३ करोड पुग्यो। ब्याज खर्च २६.५०% घटेर रु ६.६३ करोड भयो, तर ह्रास तथा amortisation रु ५.६७ करोडले बिक्रीको २९% खाने भएकाले नाफा पातलो छ। वार्षिकीकृत EPS रु २.४३ र प्रति शेयर नेटवर्थ रु १४०.११ छ।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिक्री आम्दानी | रु १९,३२,७४,५८५ | रु ९,६८,२५,१६९ | +९९.६१% |
| बिक्री लागत | रु ४,८२,०८,१४९ | रु ३,७६,२०,९०० | +२८.१४% |
| अन्य आम्दानी | रु ३,६७,०७३ | रु ४,७८,९६७ | −२३.३६% |
| सञ्चालन नाफा | रु ७,८१,७५,८९२ | −रु ४४,४१,०५४ | नाफामा फर्कियो |
| वित्तीय खर्च | रु ६,६३,१७,०९२ | रु ९,०२,२२,५२४ | −२६.५०% |
| आयकर | रु ० | रु ० | – |
| खुद नाफा | रु १,१६,२१,६२४ | −रु ९,४६,६३,५७८ | नाफामा फर्कियो |
| प्रति शेयर आम्दानी (EPS) | २.४३ | -१९.८ | – |
| प्रति शेयर नेटवर्थ | १४०.११ | १२९.०७ | – |
१. नाफा कहाँबाट आयो
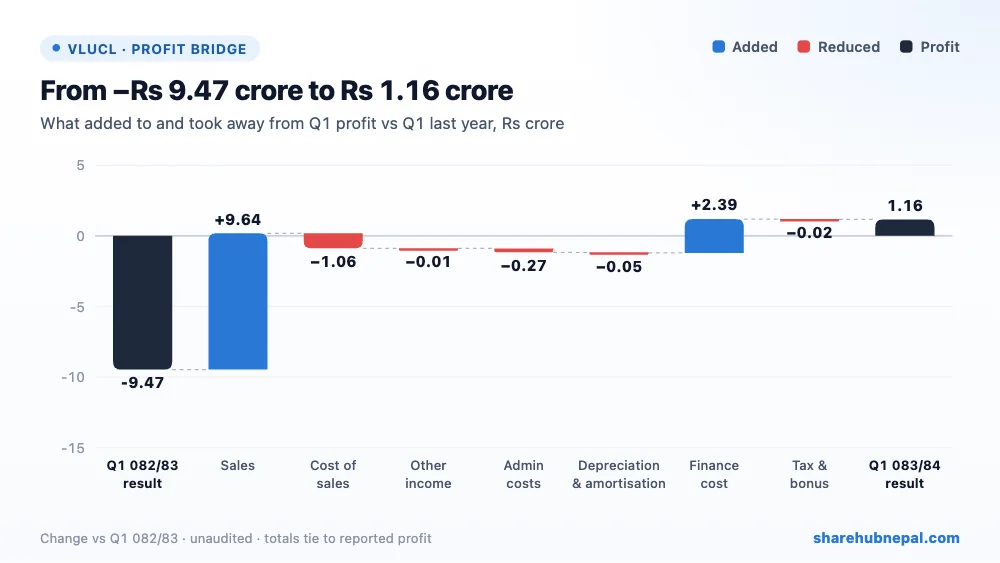
बिजुली बिक्री बढ्दा नाफामा रु ९.६४ करोड थपियो र ब्याज खर्च घट्दा रु २.३९ करोड बच्यो। अर्कोतर्फ बिक्री लागत रु १.०६ करोड, कर्मचारी तथा प्रशासनिक खर्च रु २६.८३ लाख बढ्यो र कर्मचारी बोनसमा रु २.३७ लाख छुट्याइयो। ह्रास खर्च लगभग उस्तै रह्यो। आयकर लागेको छैन।
२. वर्षभरिको नाफा
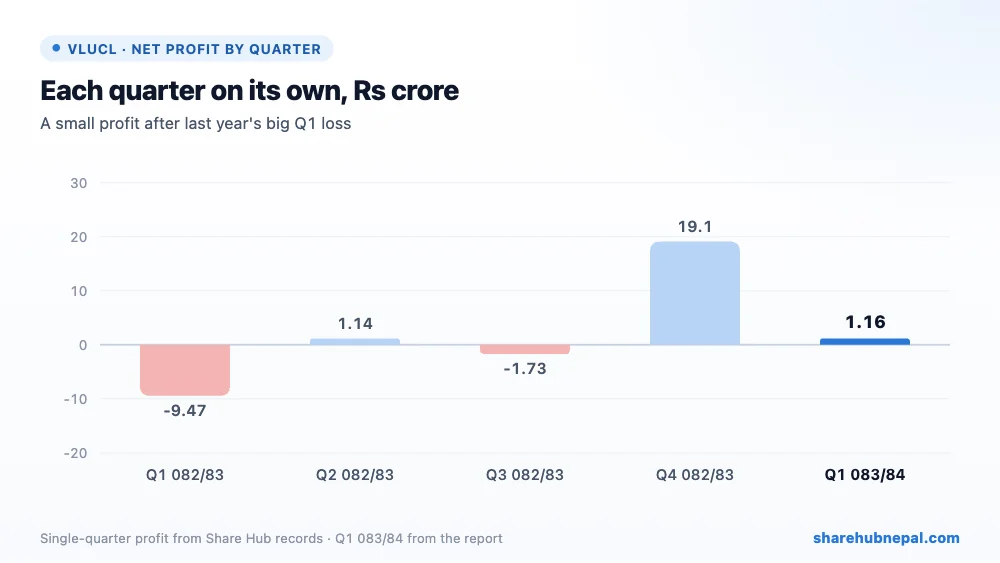
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: −रु ९.४७ करोड, दोस्रो त्रैमास २०८२/८३: रु १.१४ करोड, तेस्रो त्रैमास २०८२/८३: −रु १.७३ करोड, चौथो त्रैमास २०८२/८३: रु १९.१० करोड, पहिलो त्रैमास २०८३/८४: रु १.१६ करोड। Share Hub का त्रैमासिक अंक वर्षको सुरुदेखिको (YTD) रेकर्डबाट निकालिएका हुन्। आव २०८२/८३ मा लेखापरीक्षित नाफा रु १२.८९ करोड (EPS रु ६.७४) थियो, जसमा रु २६.८० करोडको अन्य आम्दानीको ठूलो हात थियो; Share Hub को चौथो त्रैमास (अलेखापरीक्षित) रेकर्डमा वर्षभरको नाफा रु ९.०५ करोड छ। त्यो अन्य आम्दानी बाहेक हेर्दा आयोजनाले ब्याज र amortisation मुस्किलले धानेको देखिन्छ।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु ६,५७,८०,८२,३३६ | रु ६,६७,४६,२९,७४२ | −१.४५% |
| कुल पुँजी | रु २,६७,९६,५०,८१८ | रु २,६६,८०,२९,१९४ | +०.४४% |
| दीर्घकालीन ऋण | रु ३,७४,८९,८१,८०३ | रु ३,७७,४०,४८,८८६ | −०.६६% |
| चालु ऋण | रु ३,२२,५०,००० | रु १०,७५,००,००० | −७०.००% |
| नगद तथा नगद सरह | रु ६,३४,८९,५२१ | रु २८,८५,७९,९३० | −७८.००% |
कुल सम्पत्ति घटेर रु ६.५८ अर्ब (प्रति शेयर रु ३४३.९५) भयो, जसमा धेरैजसो रु ६.१७ अर्बको आयोजना (intangible asset) हो। कुल पुँजी ठ्याक्कै त्रैमासको नाफाले बढेर रु २.६८ अर्ब (प्रति शेयर रु १४०.११) पुग्यो। दीर्घकालीन ऋण रु ३.७५ अर्ब (गत वर्ष रु ४.२२ अर्ब) छ र चालु ऋण रु १०.७५ करोडबाट घटेर रु ३.२३ करोड भयो। नगद असार मसान्तको रु २८.८६ करोडबाट रु ६.३५ करोडमा झर्यो भने अन्य चालु सम्पत्ति रु २०.४१ करोड र पाउनुपर्ने रकम रु १२.२२ करोड पुग्यो; प्रतिवेदनले यसको कारण खुलाएको छैन। तरलता अनुपात ३.०३ छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु २.४३ |
| प्रति शेयर नेटवर्थ | रु १४०.११ |
| बजार मूल्य (असोज मसान्त) | रु ३६९ |
| P/E (वार्षिकीकृत) | १५१.८५ गुणा |
| P/B | २.६३ गुणा |
असोज मसान्तको मूल्य रु ३६९ मा शेयर वार्षिकीकृत EPS को १५१.८५ गुणा र प्रति शेयर नेटवर्थको २.६३ गुणामा छ। यो निकै महँगो हो: गत वर्षको लेखापरीक्षित EPS रु ६.७४ मा पनि P/E करिब ५५ गुणा हुन्छ, र पुँजीमा प्रतिफल (ROE) वार्षिक २% भन्दा कम छ।
निष्कर्ष
सकारात्मक पक्ष: नोक्सानीबाट नाफामा फर्केको, बिजुली बिक्री दोब्बर, ब्याज खर्च २६.५०% कम, ऋण घट्दो, प्रति शेयर नेटवर्थ रु १४०.११ पुगेको, आयकर नलागेको।
ध्यान दिनुपर्ने: नाफा पातलो (रु १९.३३ करोड बिक्रीमा रु १.१६ करोड), ठूलो amortisation र रु ३.७५ अर्बको ऋण, नगद धेरै घटेको, गत वर्षको नाफा अन्य आम्दानीमा भर परेको, धेरै उच्च P/E, बर्खामा बाढी पहिरोको जोखिम कम्पनी आफैंले औंल्याएको।
गत वर्षको नोक्सानीबाट स्पष्ट सुधार भएको छ, तर ब्याज र amortisation पछि बच्ने नाफा अझै सानो छ; सुख्खा याममा कम्पनी नाफामा टिक्छ कि टिक्दैन भन्ने हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

