













कृषि विकास बैंक लिमिटेड – प्रथम त्रैमासिक विश्लेषण, आ.व. २०८३/८४
असोज मसान्त २०८३ सम्मको लेखापरीक्षण नभएको विवरण (बैंक मात्रको), गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र आर्थिक वर्षको अन्त्य (असार मसान्त २०८३) सँग तुलना गरिएको।
सारांश
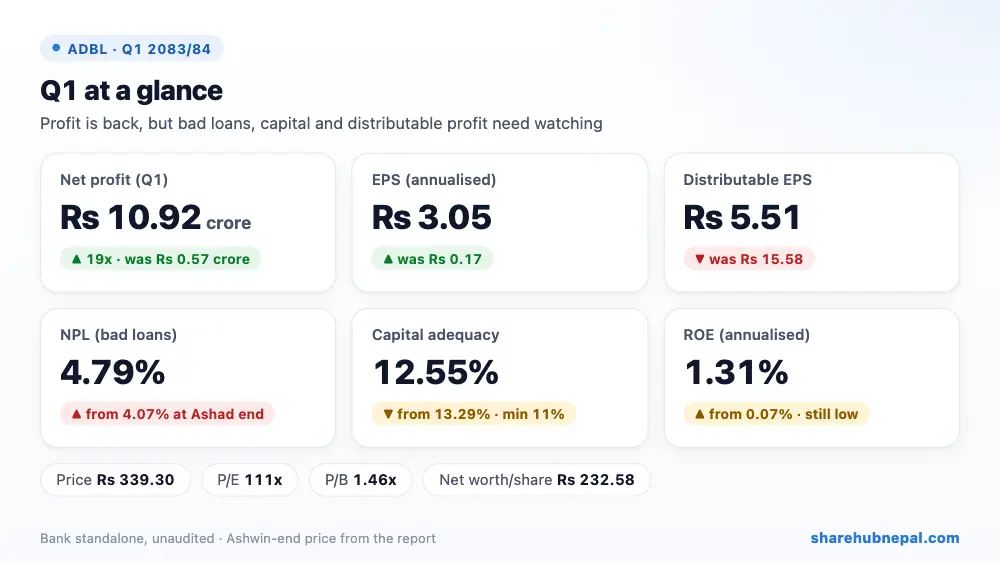
कृषि विकास बैंकले पहिलो त्रैमासमा रु १०.९२ करोड खुद नाफा कमाएको छ, जुन गत वर्षको सोही त्रैमासको रु ५७.३९ लाख भन्दा करिब १९ गुणा बढी हो। वार्षिकीकृत प्रति शेयर आम्दानी (EPS) रु ०.१७ बाट बढेर रु ३.०५ पुगेको छ।
नाफा सुधार वास्तविक हो, तर यो केही कुरामा मात्र आधारित छ। मुख्य कारण कर्जा नोक्सानी व्यवस्था (impairment) घट्नु (२०.८०% ले कम) र शुल्क तथा कमिशन आम्दानी बढ्नु (५५.७४% ले बढी) हो। बैंकको मुख्य कारोबार, अर्थात् ब्याजबाट हुने खुद आम्दानी भने ३.७२% ले घटेको छ। साथै खराब कर्जा (NPL) फेरि ४.७९% पुगेको छ, पुँजी पर्याप्तता १२.५५% मा झरेको छ, र NRB को नियमअनुसार कट्टी गर्दा यस त्रैमासबाट वितरणयोग्य रकम रु ४७.४२ करोड ले ऋणात्मक भएको छ।
| सूचक | प्रथम त्रैमास २०८३/८४ | प्रथम त्रैमास २०८२/८३ | परिवर्तन |
| खुद नाफा | रु १०,९२,३५,४२१ | रु ५७,३८,८८६ | करिब १९ गुणा |
| खुद ब्याज आम्दानी | रु २,३६,२५,७०,७८७ | रु २,४५,३७,३४,६०६ | −३.७२% |
| खुद शुल्क तथा कमिशन आम्दानी | रु ४७,९७,२१,२४६ | रु ३०,८०,२५,६०५ | +५५.७४% |
| कर्जा नोक्सानी व्यवस्था (impairment) | रु १,१५,९४,४३,३०५ | रु १,४६,३८,५३,६९१ | −२०.८०% |
| सञ्चालन नाफा | रु १५,६०,३९,४४९ | रु (६,३२,३३,७२९) | नोक्सानबाट नाफामा |
| प्रति शेयर आम्दानी (वार्षिकीकृत) | रु ३.०५ | रु ०.१७ | बढ्यो |
| प्रति शेयर नेटवर्थ | रु २३२.५८ | रु २३९.५२ | −२.९०% |
| NPL (खराब कर्जा) | ४.७९% | ४.७८% | उस्तै (असार मसान्तमा ४.०७%) |
| पुँजी पर्याप्तता | १२.५५% | १३.६३% | कमजोर |
| इक्विटीमा प्रतिफल (ROE, वार्षिकीकृत) | १.३१% | ०.०७% | बढ्यो, तर अझै धेरै कम |
१. नाफा कहाँबाट आयो
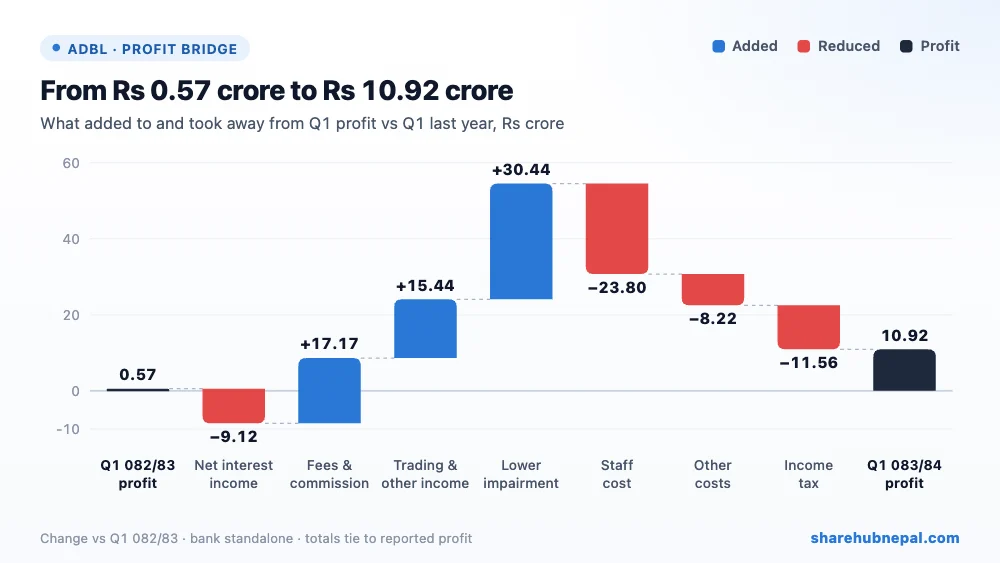
ब्रिज चार्टले गत वर्षको रु ५७.३९ लाख बाट यस वर्षको रु १०.९२ करोड सम्म नाफा कसरी पुग्यो भन्ने देखाउँछ:
- कर्जा नोक्सानी व्यवस्था घट्यो (+रु ३०.४४ करोड): सबैभन्दा ठूलो योगदान। बैंकले यस पटक रु १.१६ अर्ब छुट्यायो, गत वर्ष रु १.४६ अर्ब छुट्याएको थियो।
- शुल्क तथा कमिशन (+रु १७.१७ करोड): खुद शुल्क आम्दानी ५५.७४% ले बढेर रु ४७.९७ करोड पुग्यो।
- ट्रेडिङ तथा अन्य आम्दानी (+रु १५.४४ करोड): ट्रेडिङ नोक्सानी रु १६.५० करोड बाट घटेर रु ५.७४ करोड मा झर्यो, र अन्य सञ्चालन आम्दानी ८३.६७% ले बढ्यो।
- खुद ब्याज आम्दानी (−रु ९.१२ करोड): ब्याज आम्दानी ६.३१% ले घट्यो भने ब्याज खर्च ८.३७% ले घट्यो। कर्जाको ब्याजदर घट्दा भएको असर निक्षेप सस्तो हुँदा भएको फाइदाभन्दा ठूलो भयो।
- कर्मचारी खर्च (−रु २३.८० करोड): कर्मचारी खर्च २५.४८% ले बढेर रु १.१७ अर्ब पुग्यो। यसमा ५% कर्मचारी बोनसको व्यवस्था पनि समावेश छ।
- अन्य खर्च (−रु ८.२२ करोड) र आयकर (−रु ११.५६ करोड): अन्य सञ्चालन खर्च ४२.९१% ले बढ्यो। गत वर्ष करमा रु ६.८८ करोड फिर्ता (credit) थियो, यस वर्ष रु ४.६८ करोड कर खर्च भयो।
सजिलो भाषामा: खराब कर्जाका लागि कम रकम छुट्याउनुपर्दा र शुल्क आम्दानी बढ्दा नाफा बढेको हो। तर खर्च आम्दानीभन्दा छिटो बढेको छ: सञ्चालन खर्चले सञ्चालन आम्दानीको ५४.४% लियो, गत वर्ष यो ४७.२% थियो। कर्जा नोक्सानी व्यवस्थाले अझै पनि सञ्चालन आम्दानीको ४०.२% खाएको छ (गत वर्ष ५५.२%), त्यसैले बैंकको नाफा मुख्यतः कर्जाको गुणस्तरमै निर्भर छ।
२. वर्षभरिको नाफा
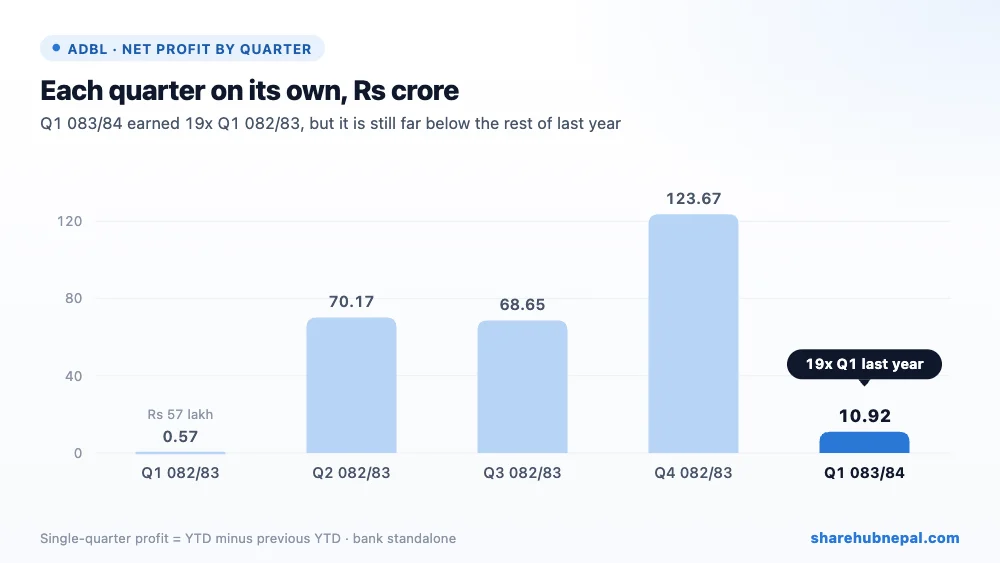
हरेक त्रैमासलाई छुट्टाछुट्टै हेर्दा, गत वर्षको पहिलो त्रैमासको नाफा धेरै सानो (रु ५७.३९ लाख) थियो र बैंकले धेरैजसो नाफा पछिल्ला त्रैमासमा कमाएको थियो: दोस्रो त्रैमासमा रु ७०.१७ करोड तेस्रोमा रु ६८.६५ करोड र चौथोमा रु १.२४ अर्ब। यस वर्षको पहिलो त्रैमास गत वर्षभन्दा धेरै राम्रो छ, तर ती पछिल्ला त्रैमासभन्दा अझै धेरै तल छ।
मूल्याङ्कनका लागि यो महत्त्वपूर्ण छ। रु ३.०५ को वार्षिकीकृत EPS पहिलो त्रैमासको नाफालाई चारले गुणा गरेर मात्र निकालिएको हो। गत वर्षजस्तै ढाँचा दोहोरियो भने पूरा वर्षको EPS धेरै बढी हुन सक्छ; आ.व. २०८२/८३ को पूरा वर्षको EPS रु १६.११ थियो।
३. निक्षेप, कर्जा र तरलता
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| ग्राहकको निक्षेप | रु ३,४८,२७,७६,३१,११७ | रु ३,४७,२१,९८,६९,१५७ | +०.३०% |
| ग्राहकलाई कर्जा तथा सापटी | रु २,५०,४२,८४,६६,६८२ | रु २,४७,१४,५२,२३,९५७ | +१.३३% |
| नेपाल राष्ट्र बैंकमा मौज्दात | रु ३३,९०,०५,८९,९८३ | रु १८,७९,५९,०७,५१९ | +८०.३६% |
| लगानी (investment securities) | रु ९९,५९,८७,८५,१४५ | रु १,१४,५२,३६,७४,५२७ | −१३.०३% |
| कुल सम्पत्ति | रु ४,२०,६४,१३,७९,२०७ | रु ४,२०,१३,४१,२५,०७७ | +०.१२% |
| कुल इक्विटी | रु ३८,७०,४१,६३,५५१ | रु ३८,९०,६३,२७,७६४ | −०.५२% |
त्रैमासमा कारोबार वृद्धि सुस्त रह्यो: निक्षेप ०.३०% र ग्राहक कर्जा १.३३% ले मात्र बढ्यो। कर्जा-निक्षेप अनुपात (CD ratio) ६७.५०% मात्र छ, त्यसैले बैंकसँग थप कर्जा दिन धेरै ठाउँ छ।
ठूलो परिवर्तन वासलातभित्र देखियो। लगानी रु १४.९२ अर्ब ले घट्यो, जबकि नेपाल राष्ट्र बैंकमा राखेको मौज्दात रु १५.१० अर्ब ले बढ्यो। बैंकसँग नगदजस्तै रकम धेरै छ: तरलता अनुपात ३८.८७% छ।
स्रोत सस्तो भएको छ। कोषको लागत (cost of fund) गत वर्षको ३.६८% बाट घटेर २.९५% र आधार दर (base rate) ५.४९% बाट घटेर ४.५९% भएको छ। तर कर्जाको ब्याजदर अझ धेरै घटेकाले ब्याजदर अन्तर (spread) ३.९२% बाट ३.३७% मा खुम्चियो। खुद ब्याज आम्दानी घट्नुको कारण यही हो।
नाफा भए पनि इक्विटी ०.५२% ले घट्यो, किनकि अन्य विस्तृत आम्दानीमा (OCI) रु ३१.८० करोड नोक्सानी भयो।
४. खराब कर्जा र पुँजी – मुख्य सावधानी
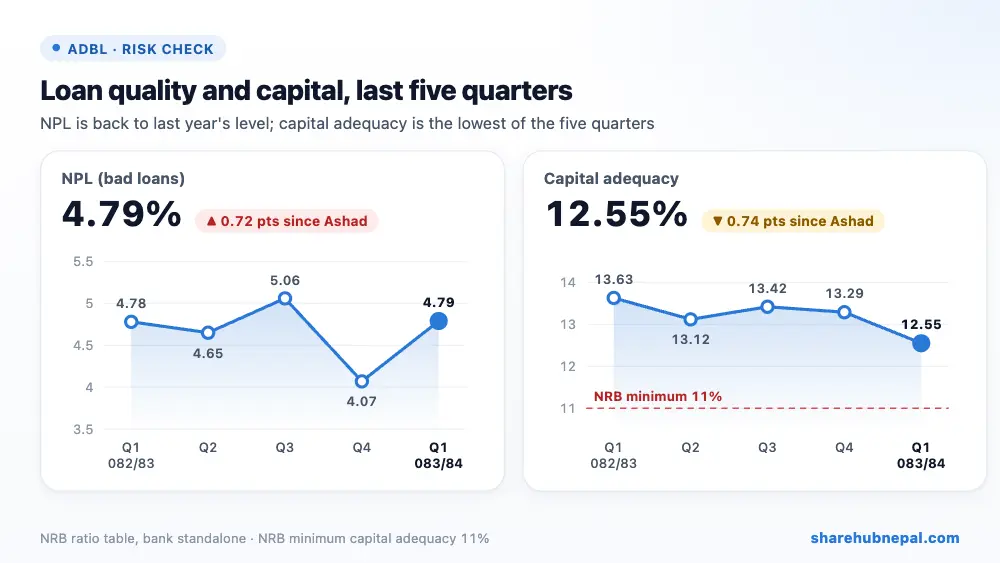
- NPL फेरि ४.७९% पुग्यो, असार मसान्तमा यो ४.०७% थियो; गत वर्षको यही बेला (४.७८%) जत्तिकै हो। कर्जा नोक्सानी व्यवस्थाले खराब कर्जाको १०२.०५% मात्र ढाकेको छ, गत वर्ष १०९.६६% थियो, त्यसैले सुरक्षा कवच पातलो भएको छ।
- पुँजी पर्याप्तता १२.५५% मा झर्यो (Tier 1 १०.७९%, CET1 ९.२९%), असार मसान्तमा १३.२९% र गत वर्ष १३.६३% थियो। यो NRB को न्यूनतम ११% भन्दा अझै माथि छ, तर अब १.५५ प्रतिशत बिन्दुको मात्र फरक छ, जुन पछिल्ला पाँच त्रैमासमै सबैभन्दा कम हो।
- मुद्दा: बैंकले वादी वा प्रतिवादी भएका १४४ मुद्दा अदालतमा विचाराधीन रहेको जनाएको छ।
५. वितरणयोग्य नाफा किन घट्यो
| विवरण (रु) | रकम |
| सुरुको वितरणयोग्य नाफा (साउन १, २०८३) | १,२६,२१,८६,६६५ |
| जोड: पहिलो त्रैमासको खुद नाफा | १०,९२,३५,४२१ |
| घटाउ: जगेडा तथा कोषमा सारिएको | (७,२६,९९,१६०) |
| घटाउ: एक्चुरियल नोक्सानी (actuarial loss) | (२८,१३,४०,४७३) |
| घटाउ: प्राप्त हुन बाँकी ब्याज | (१३,००,३९,७३०) |
| घटाउ: गैर-बैंकिङ सम्पत्तिको व्यवस्था | (५,४८,७०,६३७) |
| घटाउ: ICTL जगेडा | (४,४४,४२,२९५) |
| यस त्रैमासबाट वितरणयोग्य रकम | (४७,४१,५६,८७४) |
| असोज मसान्तको वितरणयोग्य नाफा | ७८,८०,२९,७९१ |
NRB को नियमअनुसार नाफा बाँड्नुअघि केही रकम कट्टी गर्नुपर्छ। यस त्रैमासमा ती कट्टी (रु ५१.०७ करोड) नाफाभन्दा धेरै ठूलो भयो। मुख्य कारण कर्मचारी सुविधासम्बन्धी रु २८.१३ करोड को एक्चुरियल नोक्सानी र आम्दानीमा देखाइएको तर अझै प्राप्त नभएको रु १३.०० करोड ब्याज हो। त्यसैले वितरणयोग्य नाफा रु १.२६ अर्ब बाट घटेर रु ७८.८० करोड मा झर्यो, अर्थात् प्रति शेयर रु ५.५१; गत वर्ष यो रु १५.५८ थियो।
सजिलो भाषामा: बैंकले नाफा त कमायो, तर लाभांशका रूपमा बाँड्न मिल्ने रकम अहिले धेरै कम छ। लाभांश दिने क्षमता बाँकी वर्षको नतिजामा निर्भर हुनेछ।
६. प्रति शेयर सूचक तथा मूल्याङ्कन
बैंकको शेयर पुँजीमा रु ५.४३ अर्ब को अपरिवर्तनीय (irredeemable) अग्राधिकार शेयर पनि छ। EPS र प्रति शेयर नेटवर्थ १४,३०,५५,१९१ साधारण शेयरका आधारमा मात्र निकालिएको हो।
| सूचक | मान |
| प्रति शेयर आम्दानी (वार्षिकीकृत) | रु ३.०५ |
| प्रति शेयर नेटवर्थ | रु २३२.५८ |
| प्रति शेयर वितरणयोग्य नाफा | रु ५.५१ |
| असोज मसान्त २०८३ को अन्तिम मूल्य | रु ३३९.३० |
| त्रैमासभरिको मूल्य दायरा | रु २९५.५० – रु ३३९.३० |
| P/E (वार्षिकीकृत पहिलो त्रैमास EPS मा) | १११.२ गुणा |
| P/E (२०८२/८३ को पूरा वर्ष EPS रु १६.११ मा) | २१.१ गुणा |
| मूल्य/बुक भ्यालु (P/B) | १.४६ गुणा |
करिब १११ गुणाको P/E धेरै उच्च देखिनुको कारण पहिलो त्रैमास कमजोर हुनु मात्र हो। गत वर्षको पूरा वर्षको EPS मा हेर्दा P/E करिब २१ गुणा हुन्छ। १.३१% को ROE वाणिज्य बैंकका लागि अझै धेरै कम हो।
निष्कर्ष
सकारात्मक पक्ष: गत वर्षको लगभग शून्य पहिलो त्रैमासबाट नाफा राम्ररी सुधारिएको छ, कर्जा नोक्सानी व्यवस्था घटेको छ, शुल्क आम्दानी छिटो बढेको छ, स्रोत सस्तो भएको छ र तरलता प्रशस्त छ।
ध्यान दिनुपर्ने पक्ष: मुख्य ब्याज आम्दानी घट्दै छ, खर्च आम्दानीभन्दा छिटो बढेको छ, NPL फेरि करिब ४.८% पुगेको छ, पुँजीको सुरक्षा कवच पातलो भएको छ, र वितरणयोग्य नाफा धेरै घटेको छ।
कृषि विकास बैंकका लागि यो त्रैमासभन्दा आउने त्रैमासहरू बढी महत्त्वपूर्ण छन्। कर्जाको गुणस्तर टिक्छ कि टिक्दैन, र बैंकले थुप्रिएको तरलतालाई राम्रो ब्याजदरमा कर्जामा लगाउन सक्छ कि सक्दैन भन्ने कुराले पूरा वर्षको नाफा र लाभांश क्षमता दुवै तय गर्नेछ।
बैंकको लेखापरीक्षण नभएको पहिलो त्रैमासिक प्रतिवेदनमा आधारित। लेखापरीक्षण वा नियामकको निर्देशनपछि अङ्क परिवर्तन हुन सक्छन्। यो लगानी सल्लाह होइन।

