













बुटवल पावर कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
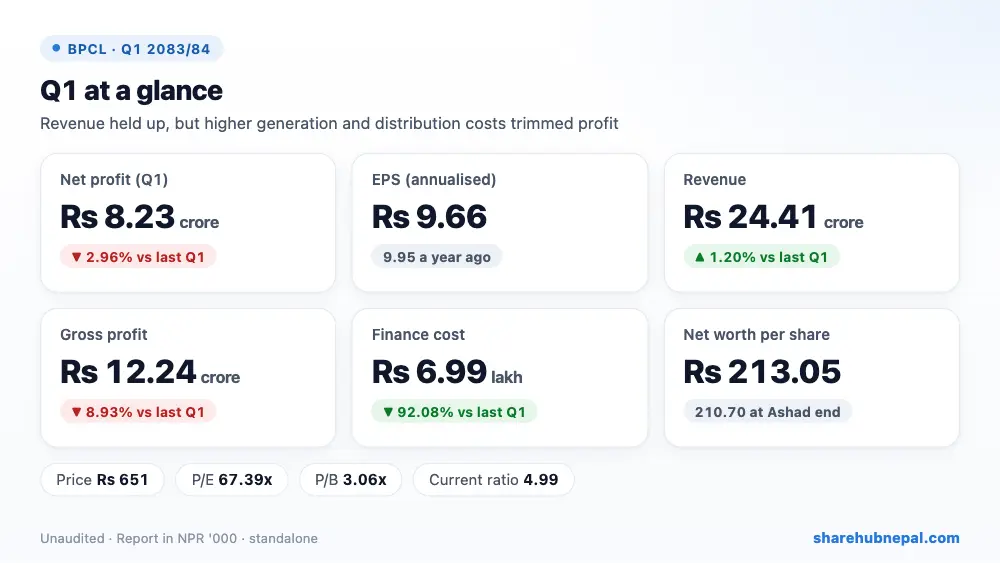
बुटवल पावर कम्पनी (BPC) ले २०८३/८४ को पहिलो त्रैमासमा रु ८.२३ करोड खुद नाफा कमायो, जुन गत वर्षको रु ८.४८ करोडभन्दा २.९६% कम हो। वार्षिक EPS रु ९.६६ (गत वर्ष रु ९.९५) छ र प्रति शेयर नेटवर्थ बढेर रु २१३.०५ पुगेको छ।
बिजुली तथा सेवा बिक्री आम्दानी १.२०% मात्र बढेर रु २४.४१ करोड भयो, तर उत्पादन खर्च १५.१७% र वितरण खर्च ११.९५% बढ्दा gross profit ८.९४% घटेर रु १२.२४ करोडमा झर्यो। प्रशासनिक खर्च पनि १०.५५% बढ्यो। BPC को अहिले करिब ऋण नै नभएकाले नाफा धेरै घटेन: वित्तीय खर्च रु ८८.३१ लाखबाट रु ६.९९ लाखमा झर्यो, र बैंक निक्षेप बढेकाले ब्याज आम्दानी करिब दोब्बर भयो।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| बिजुली तथा सेवा बिक्री आम्दानी | रु २४,४१,१०,००० | रु २४,१२,१४,००० | +१.२०% |
| उत्पादन खर्च | रु ७,६९,९८,००० | रु ६,६८,५८,००० | +१५.१७% |
| वितरण खर्च | रु ४,४६,७५,००० | रु ३,९९,०६,००० | +११.९५% |
| कुल नाफा | रु १२,२४,३७,००० | रु १३,४४,५०,००० | −८.९३% |
| अन्य आम्दानी (अनुदान अमोर्टाइजेसन सहित) | रु १,३७,६७,००० | रु १,०९,५८,००० | +२५.६३% |
| प्रशासनिक तथा अन्य सञ्चालन खर्च | रु ३,३६,०४,००० | रु ३,०३,९६,००० | +१०.५५% |
| सञ्चालन नाफा | रु १०,२६,००,००० | रु ११,५०,१२,००० | −१०.७९% |
| वित्तीय खर्च | रु ६,९९,००० | रु ८८,३१,००० | −९२.०८% |
| आयकर | रु २,००,४०,००० | रु २,१६,०४,००० | −७.२४% |
| खुद नाफा | रु ८,२२,९५,००० | रु ८,४८,०२,००० | −२.९६% |
| वार्षिक EPS | ९.६६ | ९.९५ | – |
१. नाफा कहाँबाट आयो
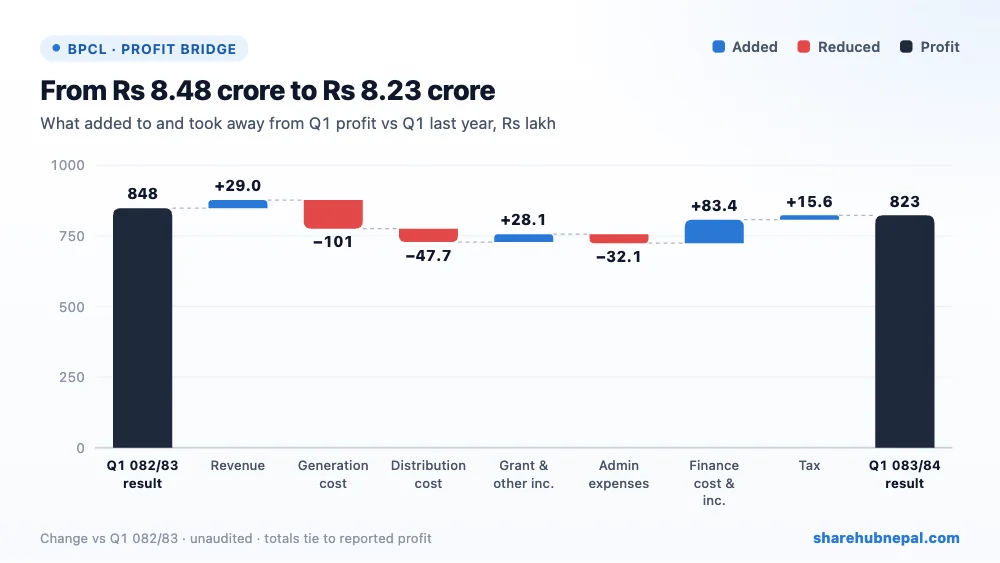
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको उत्पादन खर्चले रु १.०१ करोड, वितरण खर्चले रु ४७.६९ लाख र प्रशासनिक खर्चले रु ३२.०८ लाख नाफा घटायो। घटेको वित्तीय खर्च र बढेको ब्याज आम्दानीले रु ८३.४१ लाख, थोरै बढेको आम्दानीले रु २८.९६ लाख, अनुदान अमोर्टाइजेसन र अन्य आम्दानीले रु २८.०९ लाख र घटेको करले रु १५.६४ लाख फिर्ता थप्यो। कुलमा नाफा रु २५.०७ लाखले कम भयो।
२. वर्षभरिको नाफा
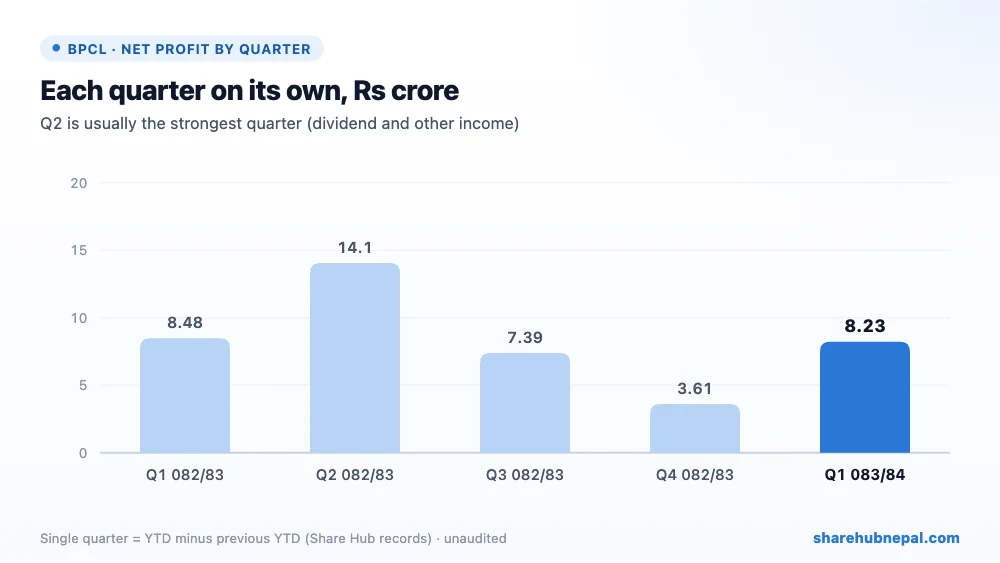
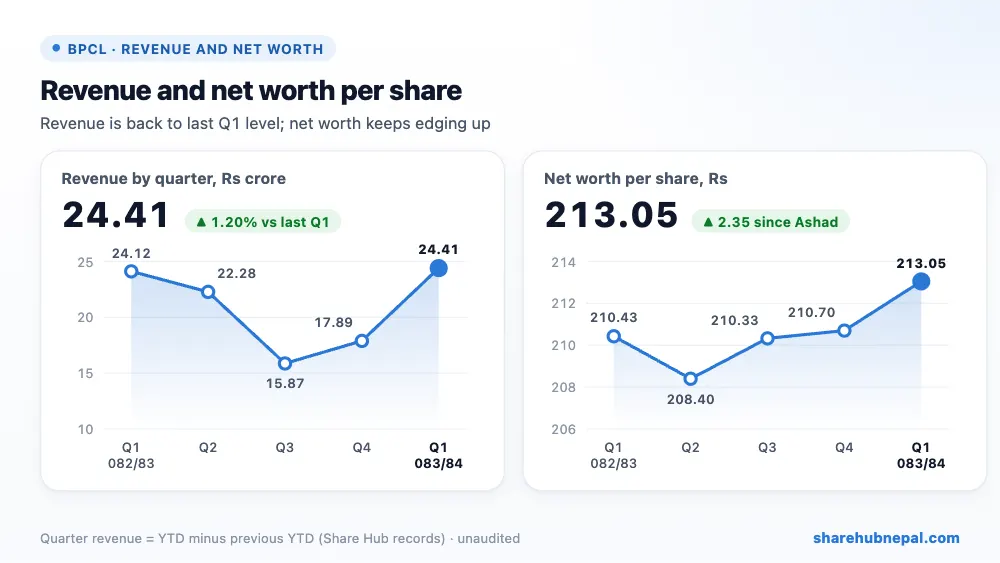
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु ८.४८ करोड, दोस्रोमा रु १४.०६ करोड (धेरैजसो अन्य तथा लाभांश आम्दानी यही त्रैमासमा आएको), तेस्रोमा रु ७.३९ करोड र चौथोमा रु ३.६१ करोड थियो। २०८२/८३ को पूरा वर्षको नाफा रु ३३.५४ करोड थियो। यो पहिलो त्रैमास गत वर्षकै नजिक छ, त्यसैले वर्षको सुरुवात उस्तै गतिमा भएको छ। बर्खामा उत्पादन धेरै हुने भएकाले त्रैमासिक आम्दानी चौथो त्रैमासको रु १७.८९ करोडबाट फेरि रु २४.४१ करोड पुग्यो।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु २८,९९,१०,००० | रु २९,५७,२७,००० | −१.९७% |
| अमूर्त सम्पत्ति | रु १,६७,८०,८३,००० | रु १,६५,८१,१३,००० | +१.२०% |
| निर्माणाधीन आयोजना | रु ४४,४६,६२,००० | रु ४३,०६,२८,००० | +३.२६% |
| दीर्घकालीन वित्तीय सम्पत्ति (लगानी) | रु ४,७०,६०,५८,००० | रु ४,३४,८९,०७,००० | +८.२१% |
| नगद तथा नगद सरह | रु ४६,९९,८९,००० | रु ७३,१२,२४,००० | −३५.७३% |
| चालु दायित्व | रु १६,३८,६८,००० | रु १५,९३,७८,००० | +२.८२% |
| कुल इक्विटी | रु ७,२६,३१,५०,००० | रु ७,१८,८६,२७,००० | +१.०४% |
BPC को वासलात बलियो छ। इक्विटी रु ७.२६ अर्ब छ भने कुल दायित्व रु ६७.३९ करोड मात्र, र दीर्घकालीन ऋण रु ३.०९ करोड मात्र छ। धेरैजसो रकम दीर्घकालीन लगानी (रु ४.७१ अर्ब; पहिलो त्रैमासमा रु ३५.७२ करोडले बढेको, जसमा मनाङ मर्स्याङ्दी हाइड्रोपावरलाई दिएको रु ३६ करोड पेस्की पनि छ) र प्लान्टको अमूर्त तथा स्थिर सम्पत्तिमा छ। यी आयोजनामा रकम गएकाले नगद रु ७३.१२ करोडबाट रु ४७.०० करोडमा झर्यो, तर चालु अनुपात अझै ४.९९ छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS | रु ९.६६ |
| प्रति शेयर नेटवर्थ | रु २१३.०५ |
| प्रति शेयर कुल सम्पत्ति | रु २३२.८२ |
| बजार मूल्य (त्रैमासको अन्तिम) | रु ६५१ |
| P/E (वार्षिक EPS मा) | ६७.३९ गुणा |
| P/B | ३.०६ गुणा |
| चालु अनुपात | ४.९९ |
| सम्पत्तिमा प्रतिफल (त्रैमास, प्रतिवेदन) | १.०४% |
पहिलो त्रैमासको अन्तिम मूल्य रु ६५१ थियो (रु ६२५.५० देखि रु ७०६.४० सम्म)। रु ९.६६ को वार्षिक EPS मा P/E करिब ६७ गुणा हुन्छ (प्रतिवेदनको २७०.१२ त्रैमासिक EPS मा आधारित हो)। मूल्य प्रति शेयर नेटवर्थको ३.०६ गुणा छ। हालको नाफाका हिसाबले P/E उच्च छ; बजारले यस वर्षको आम्दानीभन्दा BPC को लामो योजना — ६०१ मेगावाटको मर्स्याङ्दी क्यास्केड, न्यादीको पूरा प्रसारण र चिनो खोला आयोजना — लाई बढी मूल्य दिइरहेको देखिन्छ।
निष्कर्ष
सकारात्मक पक्ष: करिब ऋणरहित, वित्तीय खर्च करिब सकिएको, बढ्दो ब्याज आम्दानी, ४.९९ को चालु अनुपात, स्थिर आम्दानी, माथिल्लो मर्स्याङ्दी-ए को स्विचिङ स्टेसन बनेपछि न्यादीको बिजुली पूरा प्रसारण गर्न NEA सहमत भएको, र ठूलो आयोजना श्रृङ्खला।
ध्यान दिनुपर्ने: आम्दानीभन्दा छिटो बढिरहेको उत्पादन र वितरण खर्च, वितरण व्यवसायको वित्तीय दिगोपना (कम्पनी आफैंले मुख्य आन्तरिक चुनौती भनेको), मर्स्याङ्दी क्यास्केडका लागि चाहिने ठूलो रकम, हिमाल पावरको ५०% आयोजना सम्पत्ति NEA लाई हस्तान्तरण र नयाँ PPA सम्बन्धी वार्ता, र भविष्यको वृद्धि पहिले नै मूल्यमा समेटिएको उच्च P/E।
स्थिर तर अलि कमजोर सुरुवात: BPC को मुख्य व्यवसायले गत वर्षजस्तै कमाइरहेको छ, खर्च बिस्तारै बढ्दैछ, र ऋणरहित वासलातले नाफालाई स्थिर राखेको छ। ठूलो कुरा नयाँ आयोजनाहरू हुन्, जसले आम्दानीमा योगदान दिन अझै केही वर्ष लगानी चाहिन्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

