













हिमालयन डिष्टिलरी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
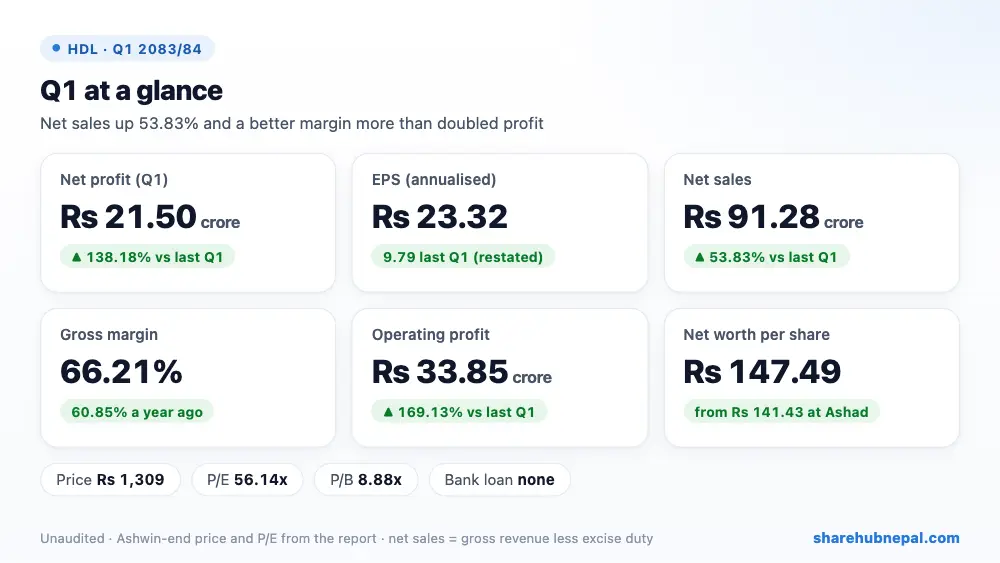
हिमालयन डिष्टिलरीले आव २०८३/८४ को पहिलो त्रैमासमा रु २१.५० करोड खुद नाफा कमायो, जुन गत वर्षको रु ९.०३ करोडभन्दा १३८.१८% बढी हो। वार्षिक EPS रु २३.३२ छ, जबकि बोनस शेयर मिलान गरेपछि गत वर्षको EPS रु ९.७९ (मिलानअघि रु ११.७५) थियो।
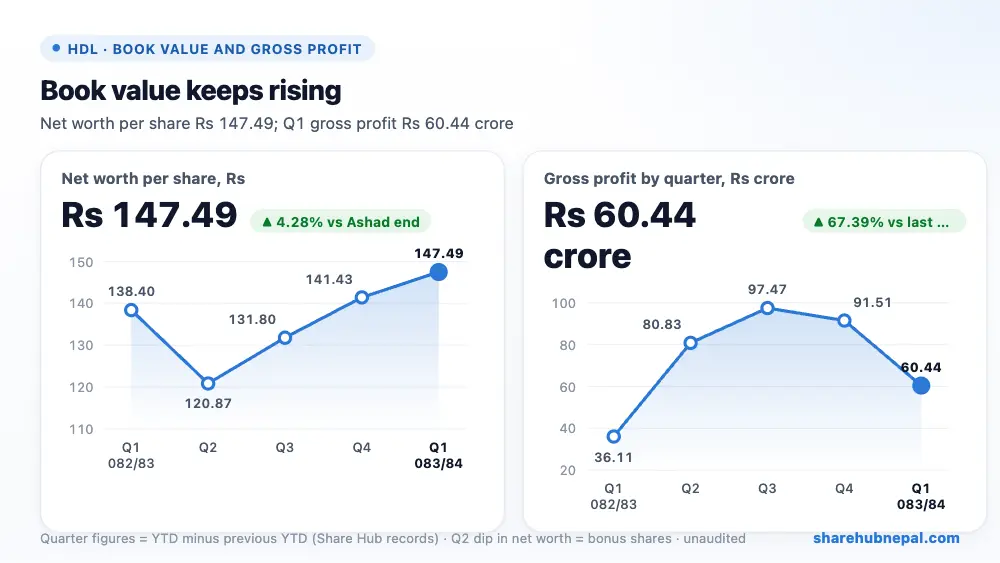
कुल बिक्री आम्दानी ६३.८७% बढेर रु १.७६ अर्ब पुग्यो। रु ८५.०० करोड अन्तःशुल्क घटाएपछि खुद बिक्री रु ९१.२८ करोड भयो, जुन ५३.८३% बढी हो। उत्पादन तथा बिक्री लागत ३२.७६% मात्र बढेकाले gross profit ६७.३९% उक्लिएर रु ६०.४४ करोड पुग्यो र gross margin ६०.८५% बाट ६६.२१% भयो। बिक्री तथा वितरण खर्च ३०.१९% घट्यो, र सञ्चालन नाफा १६९.१३% बढेर रु ३३.८५ करोड पुग्यो। कर्मचारी खर्च (+४४.३४%), प्रशासनिक खर्च (+९७.१८%) र कर (+२६०.०८%) धेरै बढे पनि नाफाको उछाल रोकिएन।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल बिक्री आम्दानी | रु १,७६,२८,६३,७०३ | रु १,०७,५७,८८,९३० | +६३.८७% |
| अन्तःशुल्क | रु ८५,००,४३,३७९ | रु ४८,२३,९९,९१० | +७६.२१% |
| खुद बिक्री | रु ९१,२८,२०,३२४ | रु ५९,३३,८९,०२१ | +५३.८३% |
| उत्पादन तथा बिक्री लागत | रु ३०,८४,३४,५१३ | रु २३,२३,२२,८९७ | +३२.७६% |
| कुल नाफा (gross profit) | रु ६०,४३,८५,८११ | रु ३६,१०,६६,१२४ | +६७.३९% |
| कर्मचारी खर्च | रु ११,६८,२२,३४१ | रु ८,०९,३३,०८६ | +४४.३४% |
| प्रशासनिक खर्च | रु ६,३८,८५,६५६ | रु ३,२३,९९,७४३ | +९७.१८% |
| बिक्री तथा वितरण खर्च | रु ८,५१,३२,४६९ | रु १२,१९,४१,४६३ | −३०.१९% |
| सञ्चालन नाफा | रु ३३,८५,४५,३४४ | रु १२,५७,९१,८३१ | +१६९.१३% |
| गैर-सञ्चालन आम्दानी | रु १,३३,४३,७३१ | रु १,६३,८८,५९१ | −१८.५८% |
| ह्रासकट्टी तथा अमोर्टाइजेसन | रु २,९३,११,५५६ | रु २,१७,८१,०४९ | +३४.५७% |
| आयकर | रु १०,६३,८५,८८९ | रु २,९५,४५,०३३ | +२६०.०८% |
| खुद नाफा | रु २१,४९,७६,०७५ | रु ९,०२,५८,१६४ | +१३८.१८% |
| वार्षिक EPS | २३.३२ | ९.७९ | – |
१. नाफा कहाँबाट आयो
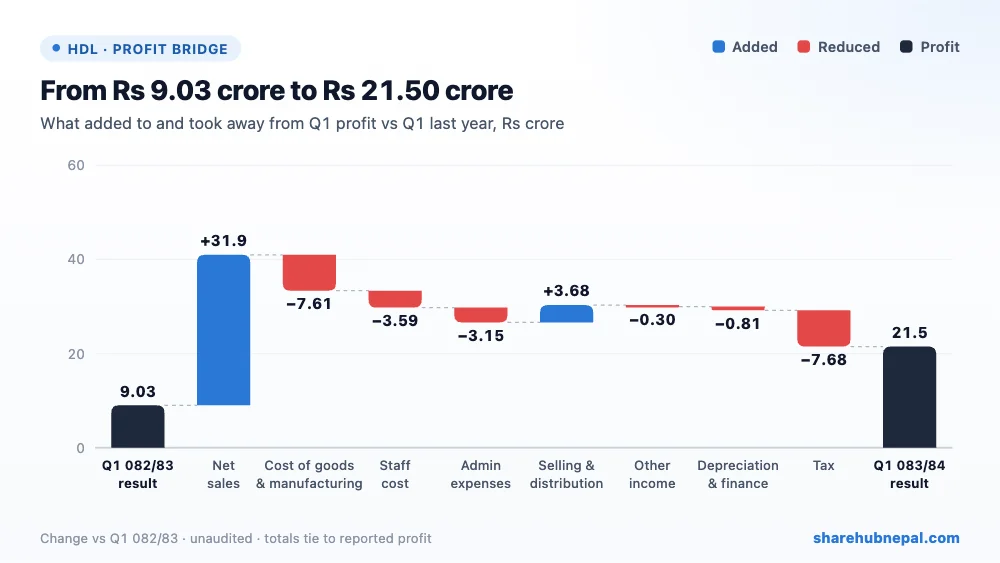
गत वर्षको पहिलो त्रैमाससँग तुलना गर्दा बढेको खुद बिक्रीले रु ३१.९४ करोड र घटेको बिक्री तथा वितरण खर्चले रु ३.६८ करोड थप्यो। अर्कोतर्फ उत्पादन तथा बिक्री लागतले रु ७.६१ करोड, कर्मचारी खर्चले रु ३.५९ करोड, प्रशासनिक खर्चले रु ३.१५ करोड, ह्रासकट्टी र वित्तीय खर्चले रु ८१.५० लाख, घटेको अन्य आम्दानीले रु ३०.४५ लाख र बढेको करले रु ७.६८ करोड घटायो। कुलमा नाफा रु १२.४७ करोडले बढ्यो। करले कर अघिको नाफाको ३३.१०% लियो (गत वर्ष २४.६६%)।
२. वर्षभरिको नाफा
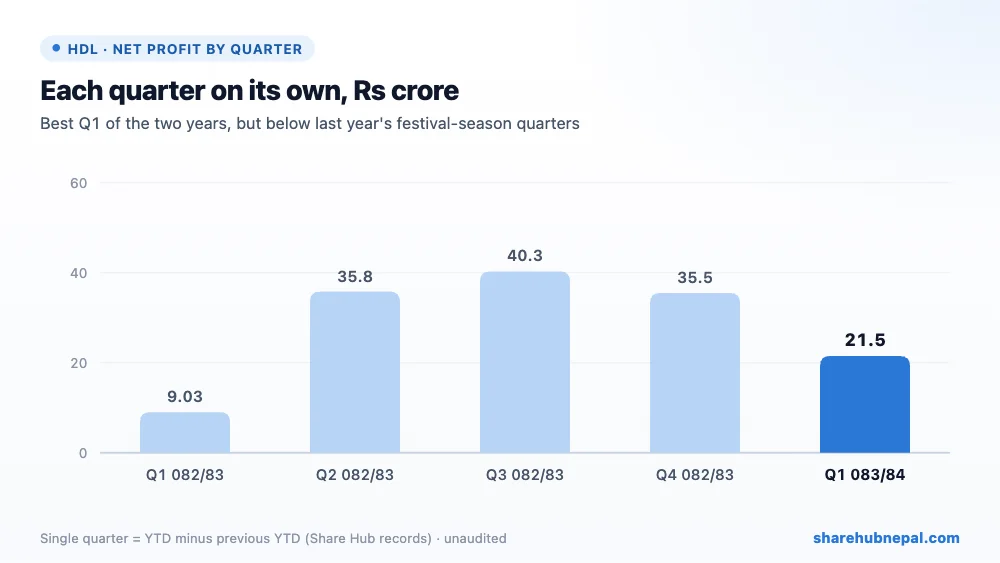
Share Hub का रेकर्ड अनुसार २०८२/८३ मा त्रैमासिक नाफा पहिलोमा रु ९.०३ करोड, दोस्रोमा रु ३५.८१ करोड, तेस्रोमा रु ४०.२९ करोड र चौथोमा रु ३५.५० करोड थियो; पूरा वर्षको नाफा रु १.२१ अर्ब (EPS रु ३२.७१)। मदिराको माग दशैं–तिहार र जाडोमा बढी हुने भएकाले पहिलो त्रैमास सामान्यतया सुस्त हुन्छ। यो पहिलो त्रैमास गत वर्षको दोब्बरभन्दा बढी छ, तर यसको केही भाग दशैंअघि वितरकलाई पठाइएको मौज्दात हुन सक्छ (प्राप्य रकम ४६.४१% बढेको छ)।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| सम्पत्ति, प्लान्ट तथा उपकरण | रु १,०७,९७,५४,५४६ | रु १,१०,१७,३३,०३० | −१.९९% |
| मौज्दात | रु ७६,४२,६०,२७८ | रु ७१,७८,१८,५९८ | +६.४७% |
| व्यापारिक प्राप्य | रु १,४२,१८,६९,१३० | रु ९७,११,८२,१२३ | +४६.४१% |
| नगद तथा नगद सरह | रु ९४,१९,९३,७३८ | रु १,१७,९२,७०,२२२ | −२०.१२% |
| अन्य बैंक मौज्दात (निक्षेप) | रु १,६५,००,००,००० | रु १,४५,००,००,००० | +१३.७९% |
| चालु दायित्व | रु ७७,३५,९०,४३५ | रु ४७,२२,९९,९८७ | +६३.७९% |
| कुल इक्विटी | रु ५,४३,९४,४३,४८२ | रु ५,२१,५९,०५,५१६ | +४.२९% |
कम्पनीसँग बैंक ऋण छैन। नगद र मुद्दती निक्षेप गरी रु २.५९ अर्ब (नगद रु ९४.२० करोड र अन्य बैंक मौज्दात रु १.६५ अर्ब) छ, र चालु सम्पत्ति चालु दायित्वको ६.३६ गुणा छ। असार मसान्तदेखि व्यापारिक प्राप्य ४६.४१% बढेर रु १.४२ अर्ब पुगेको छ, जुन त्रैमासको खुद बिक्रीभन्दा बढी हो; वितरकबाट समयमै भुक्तानी नआउनुलाई कम्पनीले आफैं चुनौती भनेको छ। मौज्दात ६.४७% बढेर रु ७६.४३ करोड भयो। करिब ६० हजार वर्ग फिटको नयाँ बोटलिङ हल (ठेकेदार छनोट अन्तिम चरणमा) र क्यानिङ लाइनको योजनासँगै निर्माणाधीन पुँजी रु ४.४७ करोड पुगेको छ। इक्विटी रु ५.४४ अर्ब पुग्यो; जगेडा पहिलो त्रैमासको नाफाभन्दा रु ८५.६२ लाख बढी बढेको छ, जसको कारण प्रतिवेदनमा खुलाइएको छैन।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिक EPS (प्रतिवेदन) | रु २३.३२ |
| प्रति शेयर नेटवर्थ | रु १४७.४९ |
| प्रति शेयर कुल सम्पत्ति | रु १७०.६८ |
| बजार मूल्य (असोज मसान्त) | रु १,३०९ |
| P/E (प्रतिवेदन) | ५६.१४ गुणा |
| P/B | ८.८८ गुणा |
| तरलता अनुपात | ६.३६ |
असोज मसान्तको मूल्य रु १,३०९ मा शेयर वार्षिक EPS को ५६.१४ गुणा र प्रति शेयर नेटवर्थको ८.८८ गुणामा छ। गत वर्षको पूरा वर्षको EPS रु ३२.७१ का आधारमा P/E करिब ४० हुन्छ। नयाँ ब्रान्ड (श्लोक प्रिमियम XXX रम, आउँदै गरेको श्लोक सिङ्गल माल्ट ह्विस्की र प्यासन कूलर RTD पेय) बाट बलियो वृद्धिको अपेक्षा मूल्यमा पहिल्यै समेटिएको देखिन्छ।
निष्कर्ष
सकारात्मक पक्ष: नाफा १३८.१८% वृद्धि, खुद बिक्री ५३.८३% वृद्धि, राम्रो gross margin (६६.२१%), घटेको बिक्री खर्च, बैंक ऋण शून्य, ठूलो नगद तथा निक्षेप (तरलता अनुपात ६.३६), र नयाँ उत्पादन — श्लोक प्रिमियम XXX रम बजारमा, सिङ्गल माल्ट ह्विस्कीको अनुमति, र ५% का RTD कूलर।
ध्यान दिनुपर्ने: ४६.४१% ले बढेर रु १.४२ अर्ब पुगेको प्राप्य रकम, लगभग दोब्बर भएको प्रशासनिक खर्च, बढेको प्रभावकारी कर दर (३३.१०%), लामो समयदेखिका कर निर्धारण विवाद (आव २०६७/६८, २०७२/७३, २०७४/७५ र २०७९/८०), श्रम अदालतको मुद्दा, मदिराको विज्ञापनमा रोक, सस्तो प्लास्टिक बोतलको मदिराको प्रतिस्पर्धा, र ८.८८ को P/B।
वर्षको राम्रो सुरुवात — नाफा एकपटकको आम्दानीबाट होइन, बिक्री र मार्जिनबाट आएको हो। वितरकले समयमै भुक्तानी गर्छन् कि गर्दैनन्, चाडपर्वका त्रैमास कस्ता हुन्छन्, र नयाँ ब्रान्ड तथा बोटलिङ हल विस्तारले बिक्री बढाइरहन्छ कि रहँदैन भन्ने हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

