













सन नेपाल लाइफ इन्स्योरेन्स कम्पनी लिमिटेड – आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक विश्लेषण
असोज मसान्त २०८३ को अपरिष्कृत नतिजा, गत वर्षको सोही त्रैमास (असोज मसान्त २०८२) र असार मसान्त २०८३ सँग तुलना।
सारांश
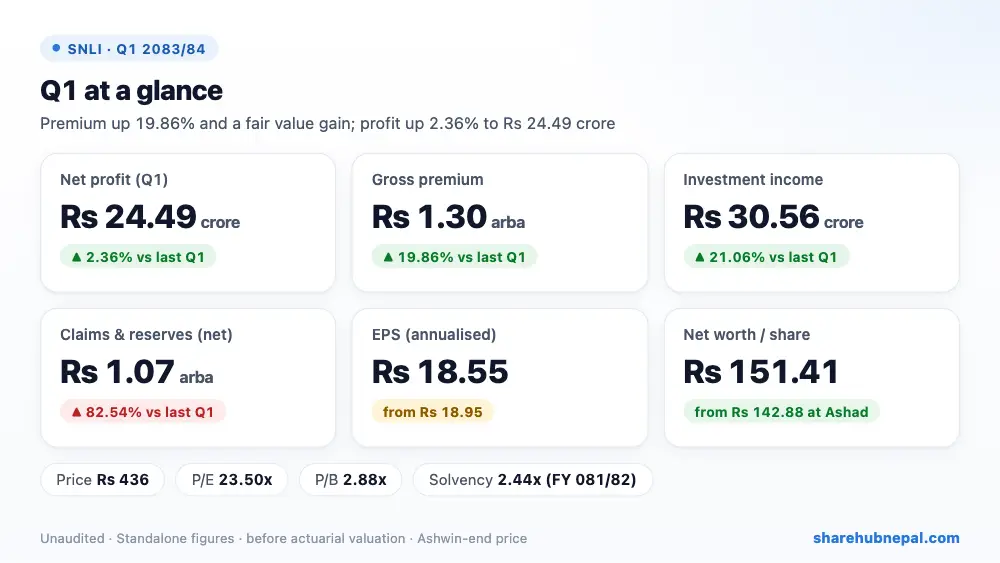
सन नेपाल लाइफले आव २०८३/८४ को पहिलो त्रैमासमा (एकल) रु २४.४९ करोड नाफा कमायो, जुन गत वर्षको रु २३.९३ करोडभन्दा २.३६% बढी हो। कुल आर्जित बीमाशुल्क १९.८६% बढेर रु १.३० अर्ब र लगानी आम्दानी २१.०६% बढेर रु ३०.५६ करोड पुग्यो। गत वर्ष लगानीमा रु २७.६८ करोड fair value नोक्सानी थियो भने यसपालि रु ६.१३ करोड नाफा भयो, तर खुद दाबी तथा बीमा कोषमा थप ८२.५४% बढेर रु १.०७ अर्ब पुग्यो र गत वर्षको रु ६.७० करोड कर आम्दानी यसपालि दोहोरिएन। वार्षिकीकृत EPS रु १८.५५ र प्रति शेयर नेटवर्थ रु १५१.४१ छ। यी अंक बीमांकीय मूल्यांकन (actuarial valuation) अघिका हुन्।
| सूचक | पहिलो त्रैमास २०८३/८४ | पहिलो त्रैमास २०८२/८३ | परिवर्तन |
| कुल आर्जित बीमाशुल्क | रु १,२९,८६,७९,३३६ | रु १,०८,३४,८६,९७६ | +१९.८६% |
| खुद आर्जित बीमाशुल्क | रु १,२४,६४,८१,४६५ | रु १,०४,१४,९६,१९२ | +१९.६८% |
| लगानी तथा कर्जाबाट आम्दानी | रु ३०,५५,७७,३९८ | रु २५,२४,२०,७६१ | +२१.०६% |
| उचित मूल्य नाफा/(नोक्सानी) | रु ६,१२,५४,०९१ | −रु २७,६७,९६,५८० | नाफामा फर्कियो |
| खुद दाबी भुक्तानी र दायित्व परिवर्तन | रु १,०७,४३,६५,२३८ | रु ५८,८५,७२,७६४ | +८२.५४% |
| कमिसन खर्च | रु ११,३४,८६,६२८ | रु ९,१३,३१,०१७ | +२४.२६% |
| कर्मचारी खर्च | रु १२,२०,७१,०१५ | रु ११,०१,५०,८०७ | +१०.८२% |
| आयकर (आम्दानी) | रु २१,२८,२३४ | −रु ६,७०,४१,७६० | नाफामा फर्कियो |
| खुद नाफा | रु २४,४९,२३,९९६ | रु २३,९२,७७,६१९ | +२.३६% |
| प्रति शेयर आम्दानी (EPS) | १८.५५ | १८.९५ | – |
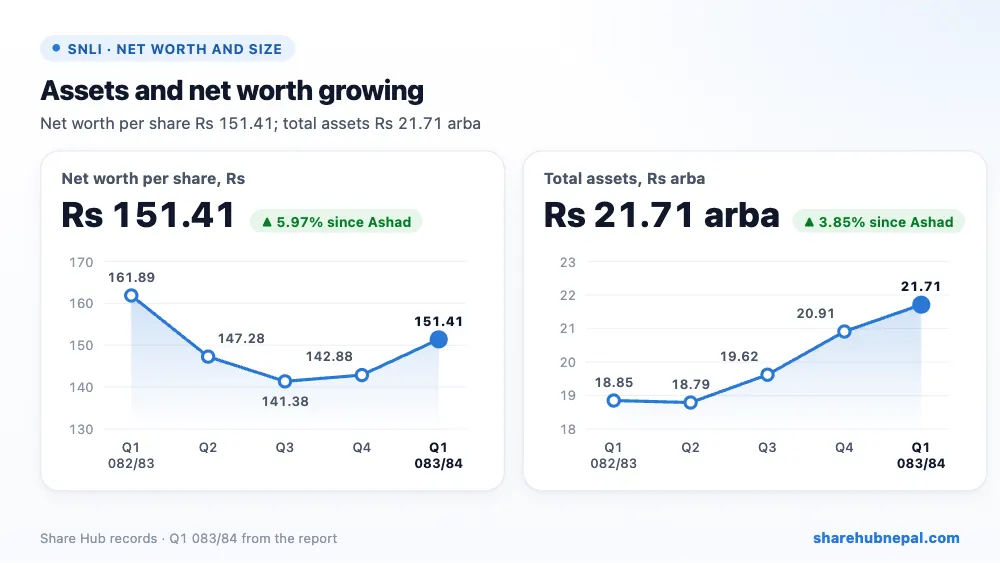
| प्रति शेयर नेटवर्थ | १५१.४१ | १६१.८९ | – |
१. नाफा कहाँबाट आयो
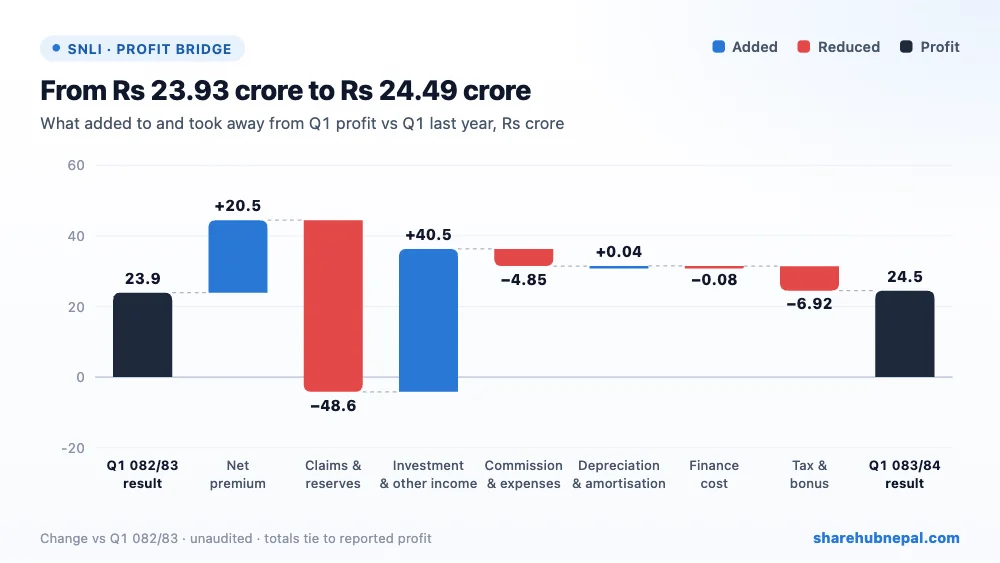
खुद बीमाशुल्कले रु २०.५० करोड र लगानी तथा अन्य आम्दानीले रु ४०.४५ करोड थप्यो (धेरैजसो fair value नोक्सानीबाट नाफामा फर्केकाले), तर दाबी तथा दायित्व परिवर्तनमा रु ४८.५८ करोड र कमिसन तथा अन्य खर्चमा रु ४.८५ करोड बढी लाग्यो। कर अघिको नाफा ४३.४४% बढेर रु २४.७१ करोड पुग्यो, तर गत वर्ष रु ६.७० करोड कर आम्दानी भएकाले कर पछिको नाफा २.३६% मात्र बढ्यो।
२. वर्षभरिको नाफा
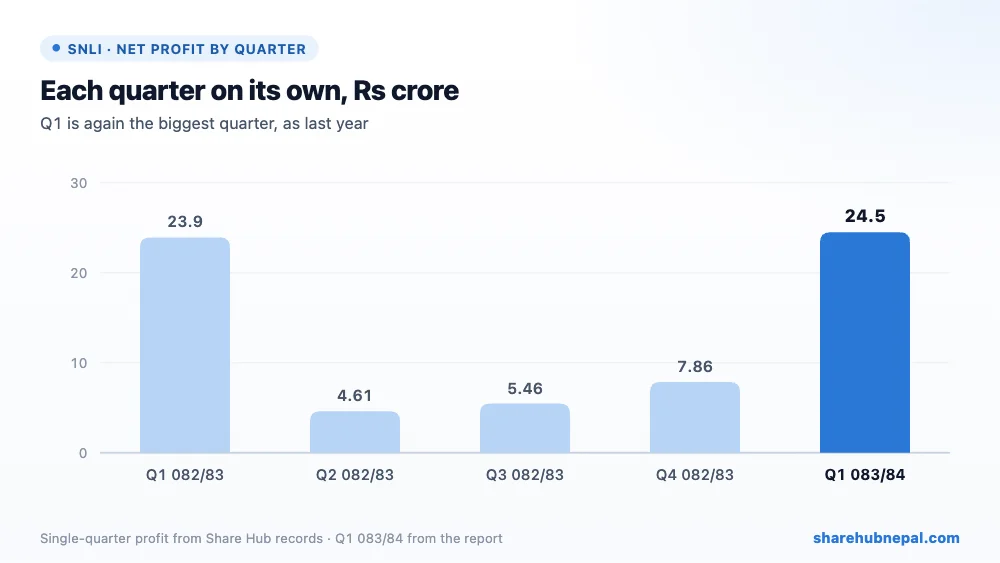
त्रैमासिक नाफा (Share Hub रेकर्ड): पहिलो त्रैमास २०८२/८३: रु २३.९३ करोड, दोस्रो त्रैमास २०८२/८३: रु ४.६१ करोड, तेस्रो त्रैमास २०८२/८३: रु ५.४६ करोड, चौथो त्रैमास २०८२/८३: रु ७.८६ करोड, पहिलो त्रैमास २०८३/८४: रु २४.४९ करोड। गत वर्ष जस्तै पहिलो त्रैमास सबैभन्दा ठूलो छ: २०८२/८३ को दोस्रोदेखि चौथो त्रैमाससम्म त्रैमासिक नाफा रु ४.६१ करोडदेखि रु ७.८६ करोडसम्म मात्र थियो। आव २०८२/८३ को नाफा रु ४१.८६ करोड (EPS रु ७.९२) थियो।
३. ऋण र वासलात
| विवरण | असोज २०८३ | असार २०८३ | परिवर्तन |
| कुल सम्पत्ति | रु २१,७१,१५,०८,९६३ | रु २०,९०,७५,३१,४३७ | +३.८५% |
| लगानी | रु १८,२७,५६,९२,३४९ | रु १५,९८,८६,७६,४४३ | +१४.३०% |
| बीमितलाई कर्जा | रु ८४,०९,८८,४८४ | रु ८०,८३,३०,९०६ | +४.०४% |
| बीमा करार दायित्व | रु १३,३७,००,३३,७३९ | रु १२,९३,०७,८९,१६९ | +३.४०% |
| कुल पुँजी | रु ७,९९,८९,१४,३६७ | रु ७,५४,७८,३६,३०९ | +५.९८% |
| नगद तथा नगद सरह | रु ३९,४०,४५,२५२ | रु १,७८,३२,००,२९८ | −७७.९०% |
असार मसान्तदेखि कुल सम्पत्ति ३.८५% बढेर रु २१.७१ अर्ब पुग्यो; रु १.७८ अर्ब नगद लगानीमा लगाइएकाले लगानी रु १८.२८ अर्ब पुग्यो (नगद अहिले रु ३९.४० करोड)। बीमा करार दायित्व रु १३.३७ अर्ब र जीवन बीमा कोष रु १३.३२ अर्ब छ। कुल पुँजी रु ८.०० अर्ब (प्रति शेयर रु १५१.४१) पुग्यो, जुन त्रैमासको कुल व्यापक आम्दानीभन्दा करिब रु २१.७ करोड बढीले बढेको हो र रिपोर्टले यसको कारण खुलाएको छैन। कुनै सापटी छैन र पछिल्लो solvency अनुपात २.४४ गुणा (आव २०८१/८२) छ।
४. प्रति शेयर सूचक तथा मूल्याङ्कन
| सूचक | मान |
| वार्षिकीकृत EPS | रु १८.५५ |
| प्रति शेयर नेटवर्थ | रु १५१.४१ |
| बजार मूल्य (असोज मसान्त) | रु ४३६ |
| P/E (वार्षिकीकृत) | २३.५० गुणा |
| P/B | २.८८ गुणा |
असोज मसान्तको मूल्य रु ४३६ मा शेयर वार्षिकीकृत EPS को २३.५० गुणा र प्रति शेयर नेटवर्थको २.८८ गुणामा छ। पहिलो त्रैमासको नाफा प्रायः वर्षकै ठूलो हुन्छ र बीमांकीय मूल्यांकनअघिको हो, त्यसैले वार्षिकीकृत P/E साँचोभन्दा सस्तो देखिन्छ; गत वर्षको पूरा EPS रु ७.९२ मा P/E करिब ५५ गुणा हुन्छ। रिपोर्टमा P/E २२.७३ छापिएको छ।
निष्कर्ष
सकारात्मक पक्ष: बीमाशुल्क १९.८६% बढी, लगानी आम्दानी २१.०६% बढी, fair value नोक्सानीको सट्टा नाफा, प्रति शेयर नेटवर्थ रु १५१.४१ पुगेको, कुनै सापटी छैन।
ध्यान दिनुपर्ने: खुद दाबी र दायित्व थप ८२.५४% बढेको, नाफा बीमांकीय मूल्यांकनअघिको, त्रैमासमा जारी बीमालेख र पहिलो वर्षको बीमाशुल्क कम देखिएको, पुँजीमा कारण नखुलेको वृद्धि, व्यवस्थापनले भनेको कमजोर अर्थतन्त्र र कडा प्रतिस्पर्धा।
बीमाशुल्क र लगानी आम्दानी राम्रोसँग बढिरहेका छन्, तर नाफा वृद्धिको धेरै हिस्सा fair value परिवर्तनबाट आएको हो; दाबी भुक्तानी र वर्षान्तको बीमांकीय मूल्यांकन हेर्नुपर्छ।
अङ्कहरू कम्पनीको अपरिष्कृत पहिलो त्रैमासिक प्रतिवेदनबाट लिइएका हुन्; त्रैमासिक प्रवृत्ति Share Hub को रेकर्डमा आधारित छ। यो लगानी सल्लाह होइन।

